说澳大利亚那地方挖出来的东西算铁矿,其实都算客气了,那就是地球二十亿年前自己锈好的一坨铁疙瘩,从地里刨出来差不多就能直接进高炉。回头看咱们国内的矿,大部分都是贫矿,就拿鞍钢那边来说,原矿含铁量平均才34%上下。要把这种石头变成能炼钢的料,工序一道都省不下,拉进车间先磨成比面粉还细的粉,再靠磁选机一遍遍吸铁,最后还得用药剂泡着把杂质剔出去。
这中间差出来的那一截,就是行话说的"品位",说白了就是一吨石头里能炼出多少铁。
国际上做铁矿石贸易,62%是条基准线,低于这个数,钢厂的冶炼成本就往上跳。
澳洲皮尔巴拉主矿区的平均品位就在62%上下,矿段好的地方能摸到68%。
学过化学的都知道,纯铁锈的主要成分三氧化二铁,理论含铁量也就69.94%。
换句话说,人家挖出来的东西,离地球能给的极限纯度只差一两个百分点。
这不是夸张。
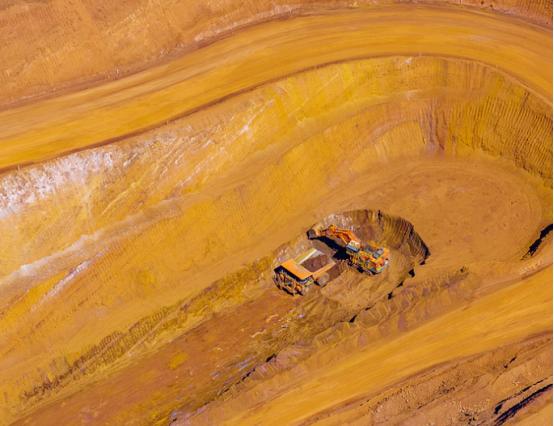
你打开卫星图看澳洲中西部,整片土地都是通红的,那不是红土,是高浓度的氧化铁直接露在地表。
连盖在上面的石头都懒得长,采矿的人拿着设备往下挖就行,不用打井,不用支护,矿石砸下来就能装火车。
成本上的差距就更直观了。
必和必拓2025财年自己披露的数据,皮尔巴拉铁矿从矿坑到装船的C1现金成本,每吨17.29美元。
力拓稍微高一点,也就23美元上下。
西澳州整个矿区的平均现金成本,比全球均值低两成。
同样一吨料,国内矿这边是什么光景?鞍山东部矿区那种贫赤铁矿,得两段连续磨矿,磨到比面粉还细,再过粗细分选、中矿再磨、重选、强磁选,最后上阴离子反浮选,一道接一道。
折腾完出来的铁精矿品位能到67.5%,看着漂亮,但这是靠电、水、药剂和人工堆出来的。
老天爷给的饭和自己啃的硬骨头,成本结构根本不在一个层面上。
这也解释了一个长期让人憋屈的事:中国粗钢产量连续多年占全球一半以上,2025年铁矿石进口干到12.6亿吨,占全球海运贸易量的七成多,可在定价这件事上,国内钢厂一直是跟着别人的指数走。
数量没少买,议价权没跟着来。
2025年光从澳大利亚就拉回7.59亿吨,占总进口量的60.3%,再加上巴西,两家合计占了八成以上。
四大矿山坐在供需的上游,利润弹性全在它们那边。
这不是钢企不努力,是矿石禀赋差出来的身位。
但这个格局正在松。
2026年1到5月,中国从澳大利亚和巴西进口的矿石占比,降到了79.55%,这是2015年以来第一次跌破80%。
数字往下掉的背后,是一个新玩家开始上量——几内亚的西芒杜。
西芒杜2025年11月11号正式投产,今年1月17号第一船约20万吨就靠上了宝武马迹山港。
这个矿被业内叫做铁矿里的"鱼子酱",意思是品位高、杂质少,和皮尔巴拉是一个量级的好东西。
全部达产后年产量1.2亿吨,差不多相当于现在中国进口量的近一成。
它的意义不在于马上把澳洲矿挤走,而在于把全球供应从"两超"变成"三足鼎立"。
买家手里多了一个可谈判的选项,长协价格的博弈天平就不会永远只朝一个方向歪。
今年必和必拓在长协谈判中已经做出调整,人民币结算也开始在部分合同里落地,这不是对方突然大方,是筹码变了。
国内这边同样没躺平。
今年9月初,全球最大的难选铁矿流态化磁化焙烧工程在鞍钢那边竣工验收,能从含铁量只剩11%的铁尾矿里,稳定选出品位65%的铁精矿。
以前这种东西就是堆在尾矿库里的废石,现在靠技术重新变回原料。
把这几件事摆在一起看就清楚了:矿石禀赋上的差距是天生的,承认它不丢人,但守着差距不动才危险。
一边在海外找新矿源打破集中供应,一边在国内把贫矿、尾矿榨干用尽,两条腿走路,才是过去这几年真正在发生的事。
读者看个热闹觉得澳洲矿好到离谱,背后其实是一条从矿山到高炉、再到定价权的完整链条。
资源是老天爷赏的,技术和布局才是自己挣的,这话放在铁矿石上,比放在任何别的商品上都贴切。