四季度财富风向变了,别只盯着市场涨跌
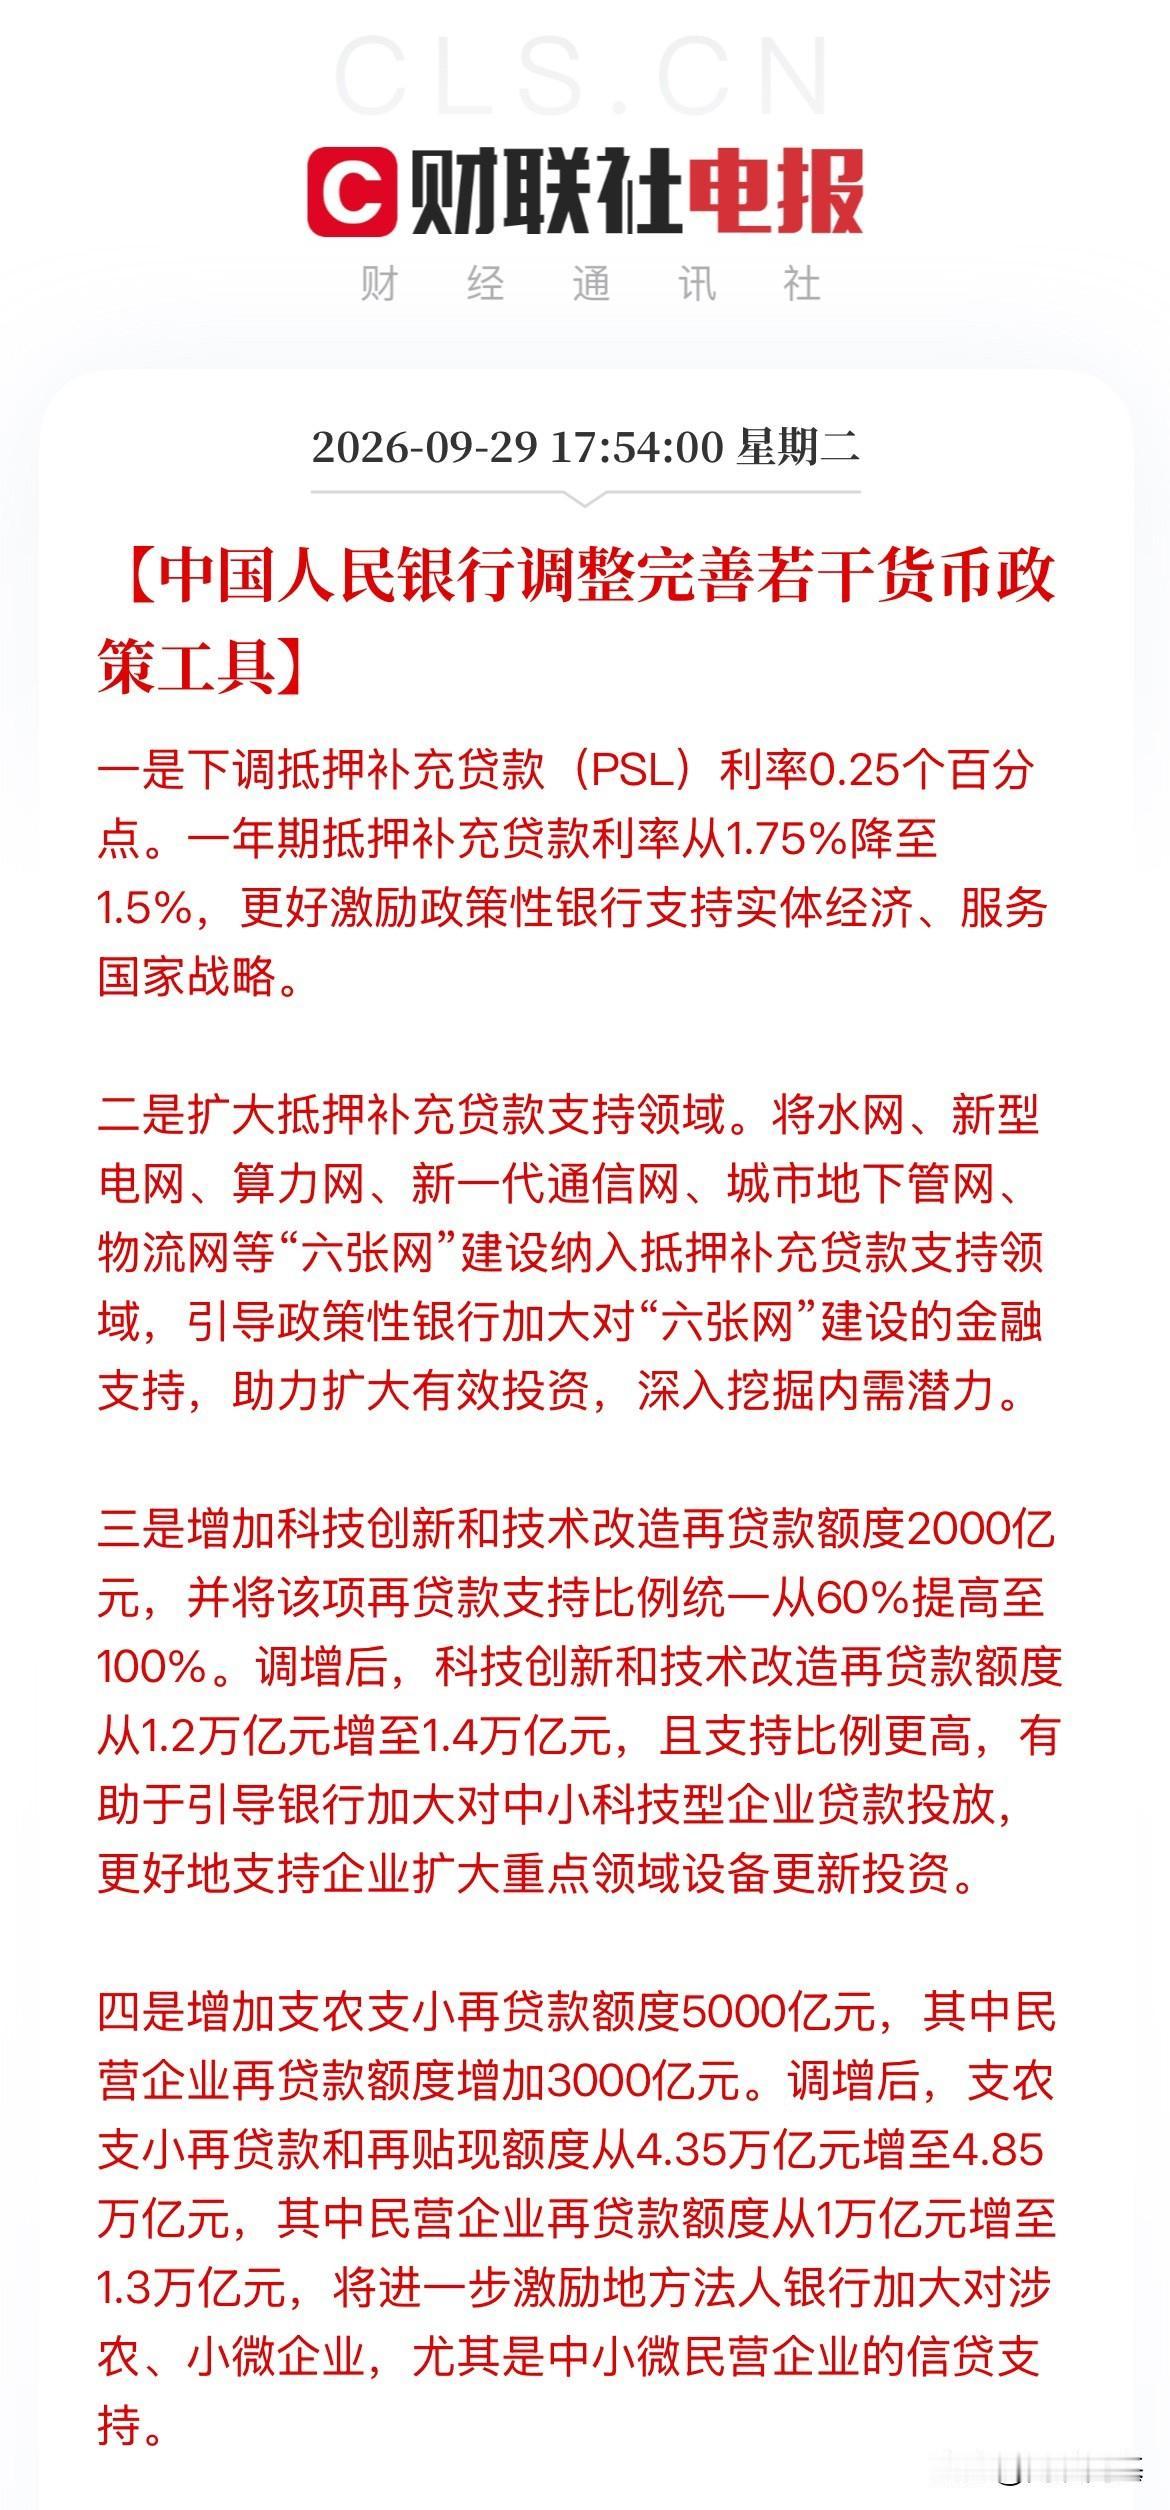
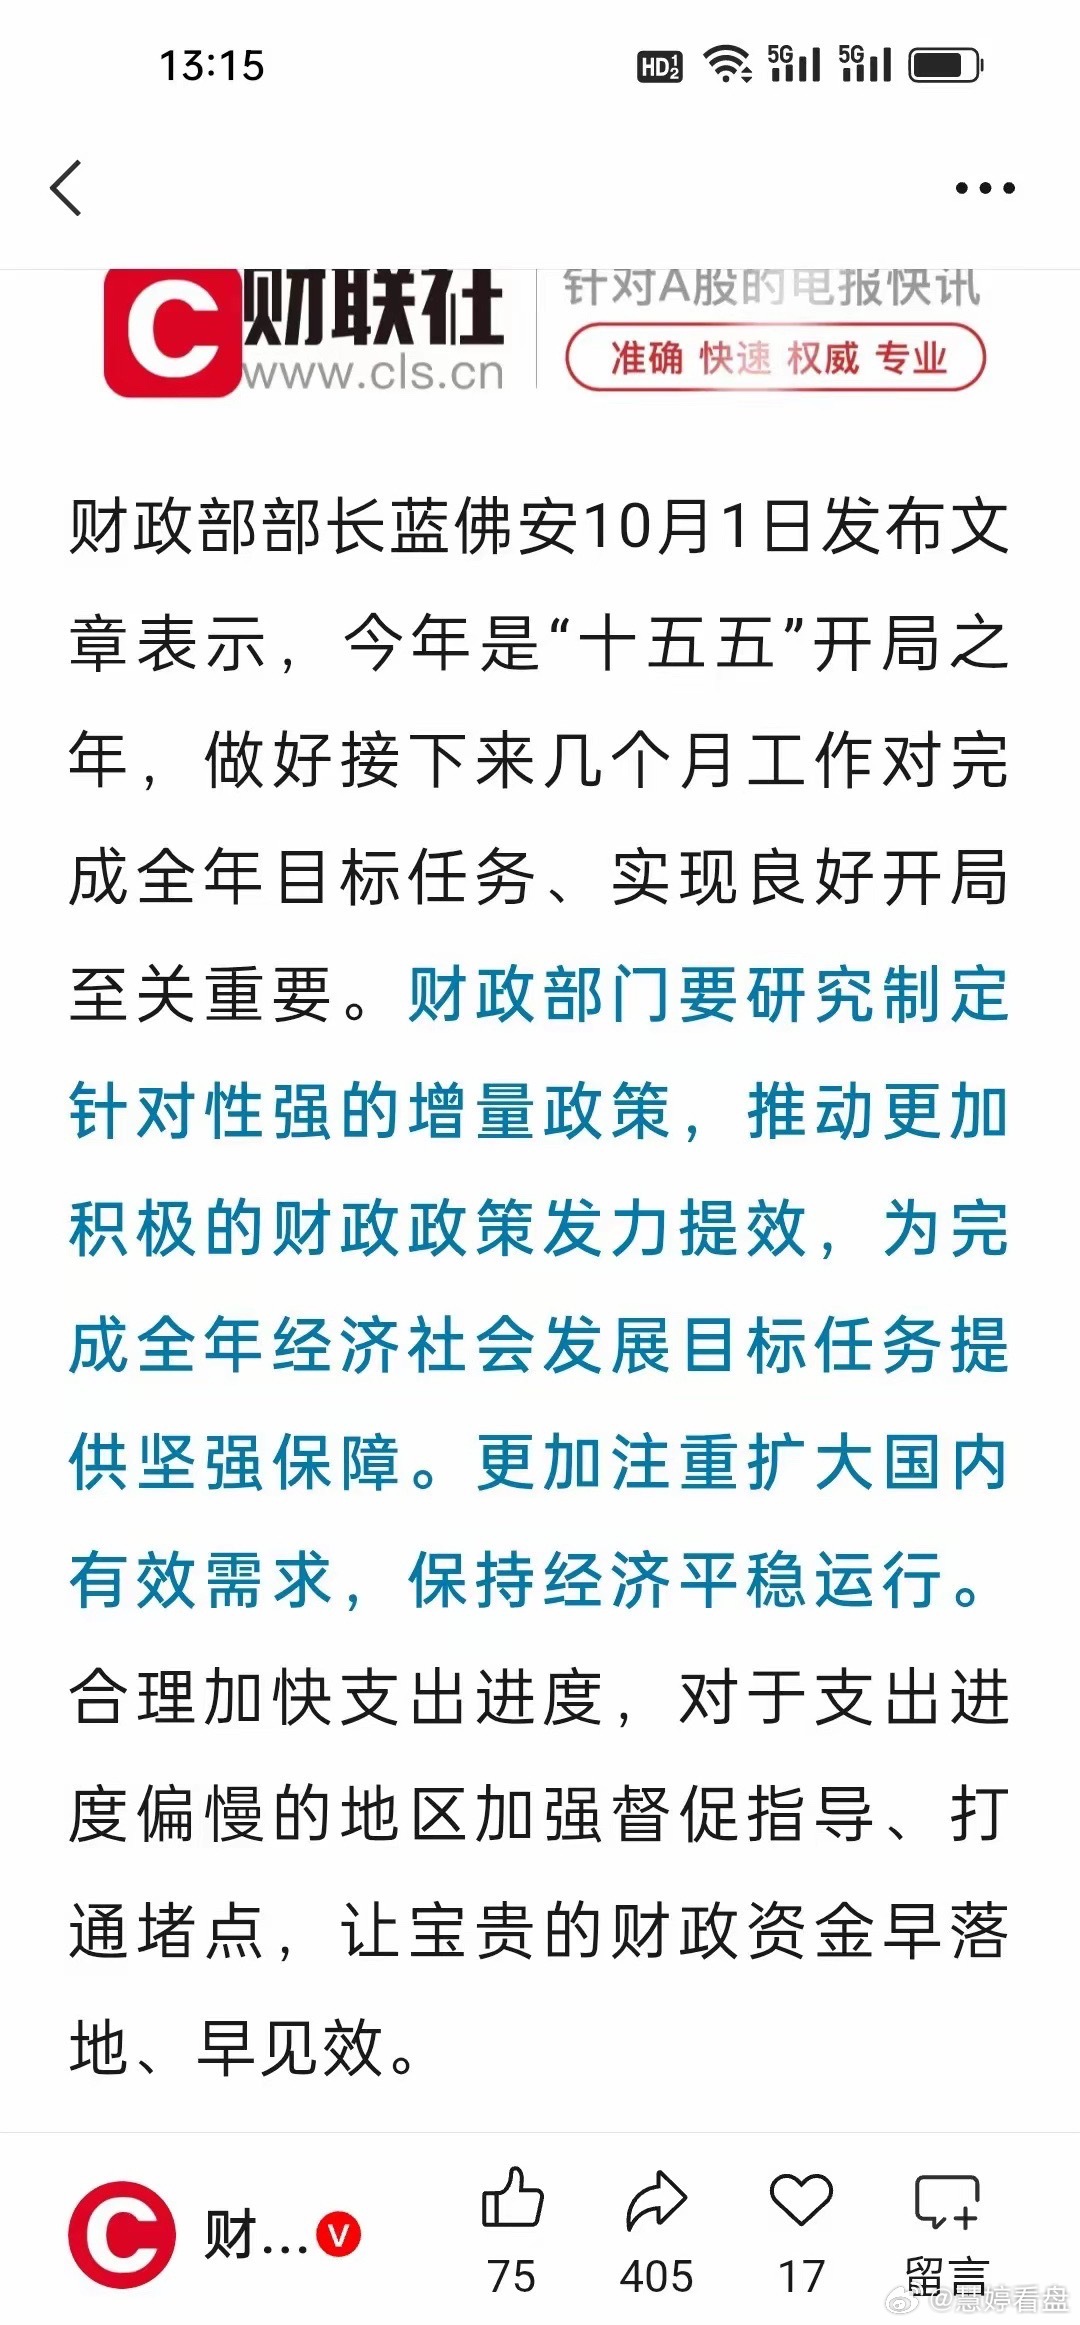
9 月底,国常会、央行接连出台政策。10 月起,符合条件的首套住房可享受年化 1% 的房贷贴息,最高可节省 5 万元利息;多家媒体概括央行举措为 “四箭齐发”,万亿级资金重点投向算力、新基建、硬科技领域。一边是刚需购房成本降低,一边是产业资金定向集结。继续死守低息存款,还是跟着政策主线调整?风向已经变化,但不少人还没有察觉到。这一轮政策究竟在托底谁、扶持谁,机会落在哪些领域,值得仔细看清。
先看购房端。首套房贷贴息并非全面放开,享受政策有明确门槛:120 平方米以下、房屋总价 150 万元以内的首套中小户型。满足条件,可享受年化 1% 财政贴息,最多省 5 万元利息。炒房、大户型不在政策覆盖范围内。这说明政策目标十分清晰:扶持刚需自住,不鼓励房产投机。对于准备购置首套房的普通家庭,贴息能够实实在在降低月供压力。但想要依靠房产赚取差价的人,政策信号也很明确:这条路不再被支持。购房决策依然要结合自身收入、月供承受能力与居住需求,贴息只是利好加分项,不是冲动入场的理由。
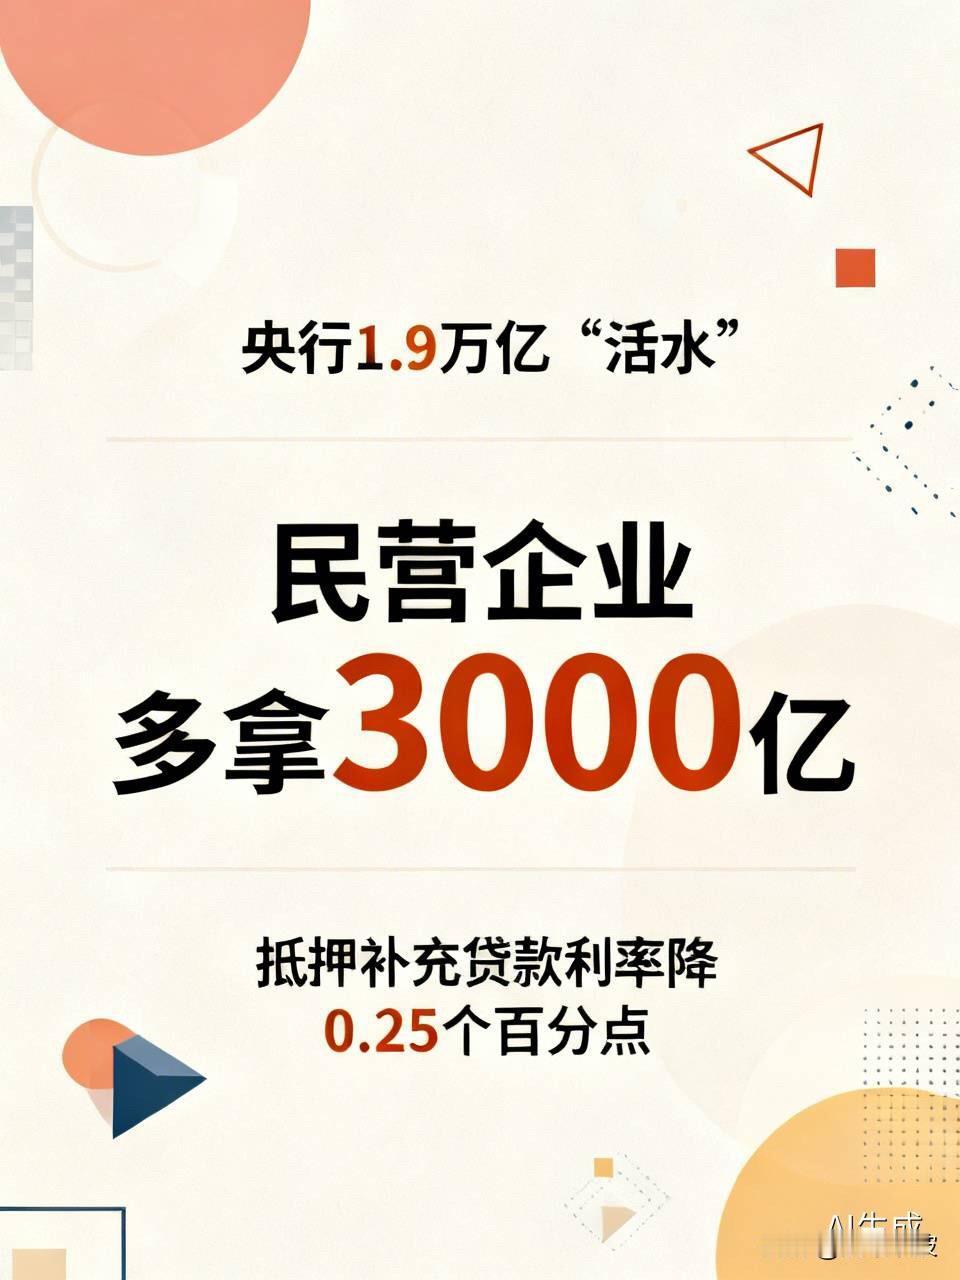
再看资金端。被媒体称为央行 “四箭齐发” 的系列举措,万亿资金定向投向算力、新基建、硬科技,同时配套扶持中小民营企业的相关政策。资金并非普惠撒放,而是定向流入重点赛道。算力对应人工智能、数字基础设施;新基建服务长期产业投资;硬科技助力产业升级;扶持中小民企,则用来稳定就业与产业链供应链。这些赛道不是短期炒作概念,是政策持续加码的方向。普通人未必能直接参与工程项目,但可以从就业、创业、资产配置等角度贴近这些赛道。至少不必把全部闲置资金都放在低息存款中,承担持续抬升的机会成本。
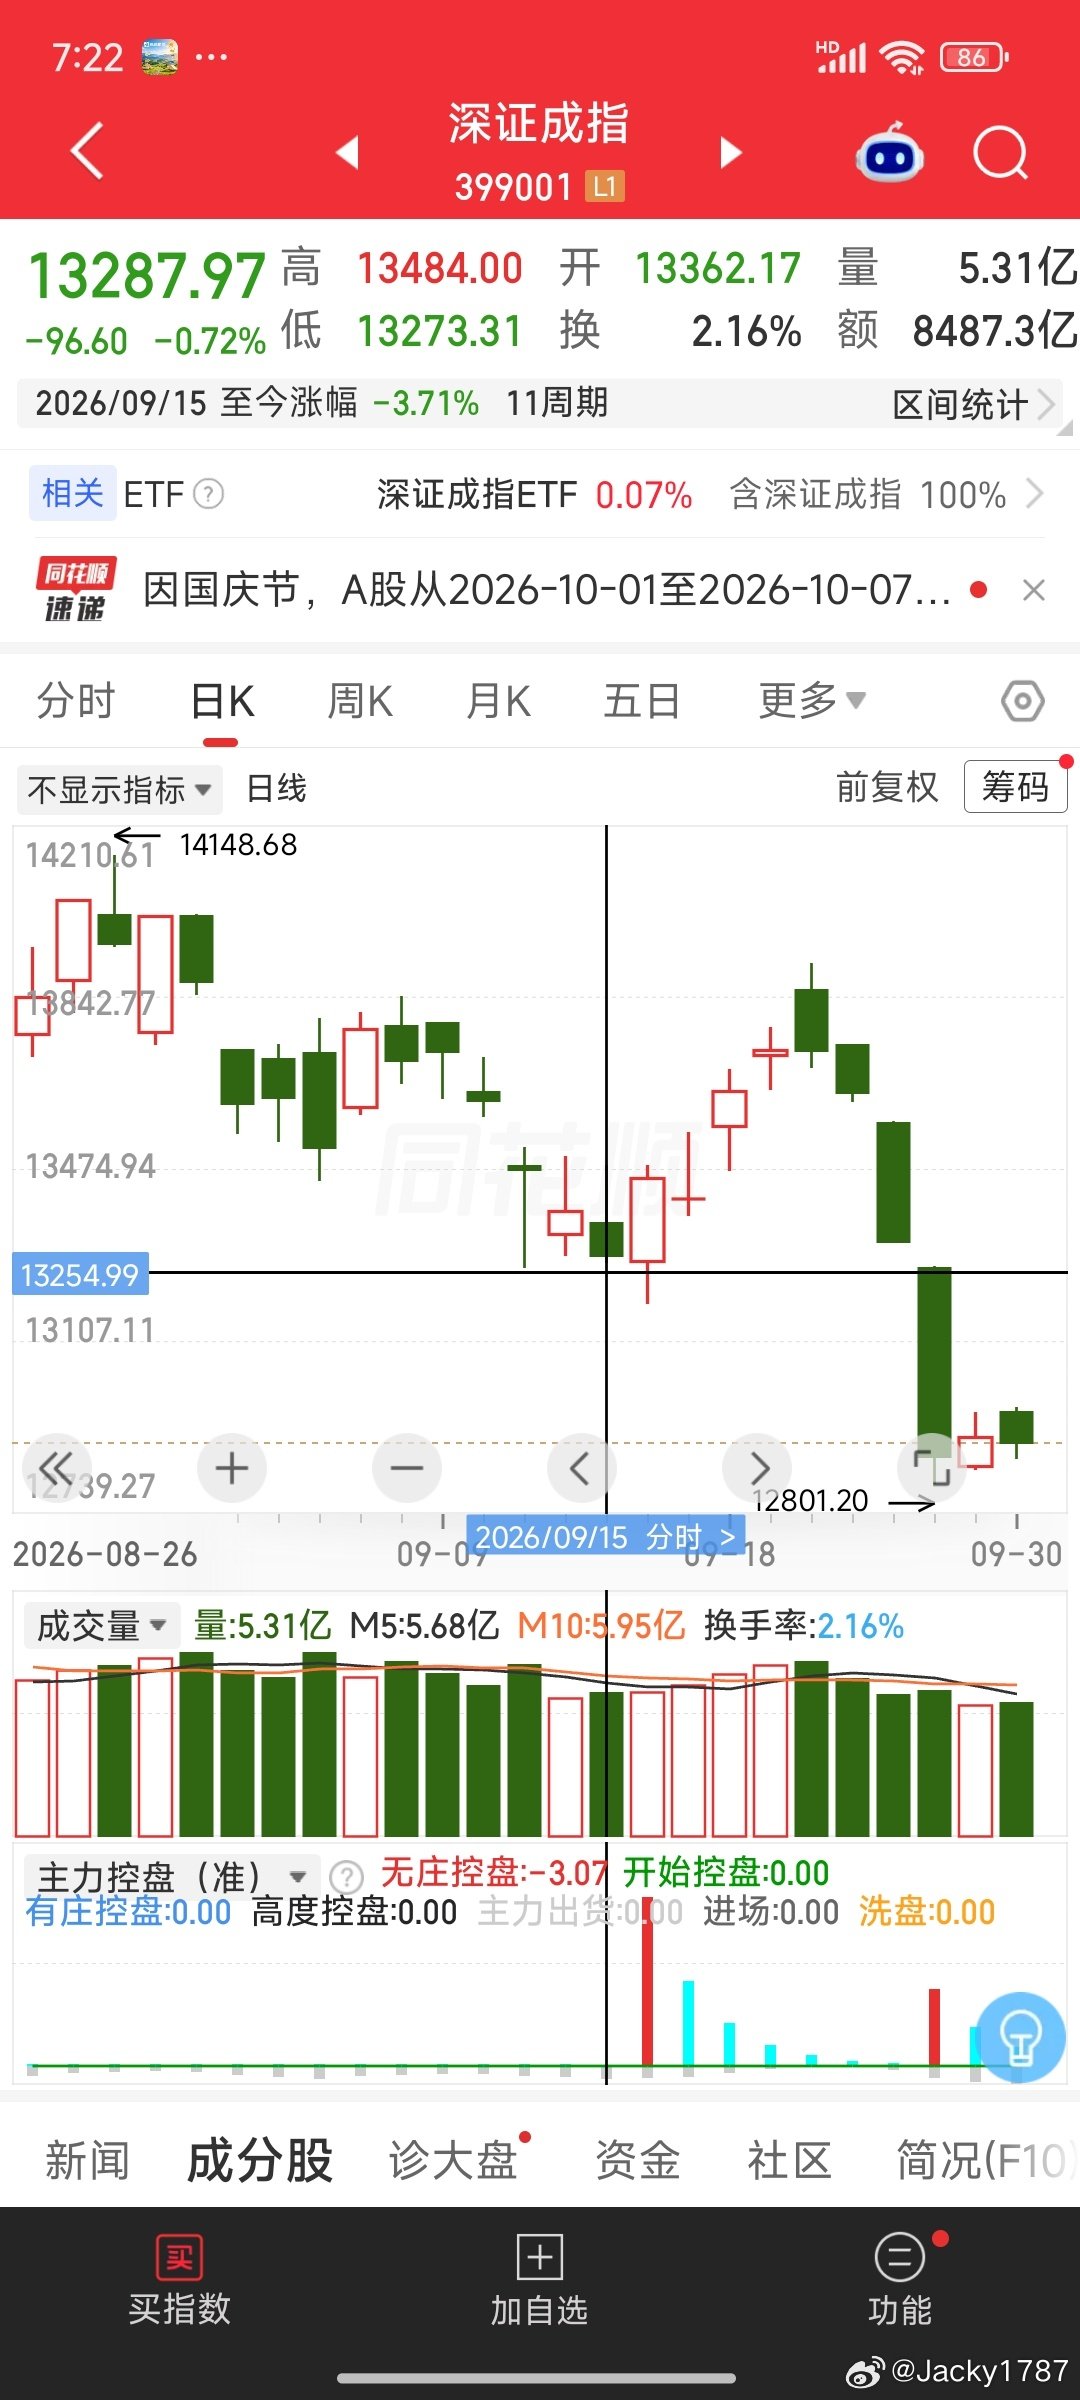
但顺势不等于盲目跟风。政策划定发展方向,市场自有运行节奏。贴息政策落地存在区域差异与办理周期,不会单凭一项政策就让房价暴涨。科技赛道长期前景向好,但价格波动同样显著。产业资金落地,不等于相关企业都能兑现业绩。普通人需要分清三件事:刚需买房,先测算月供压力再决定;投资理财,先预留充足应急现金流再做资产配置;职业发展,可以向政策支持的行业学习、靠拢。不要把政策红利等同于稳赚不赔的承诺,也不要仅凭短期市场涨跌否定长期产业方向。
四季度是重要的观察窗口。政策已经陆续出台,后续重点看落地进度与资金实际流向。计划购房的,重点关注当地实施细则、月供压力;参与投资的,重点关注产业基本面与企业业绩;职场人,关注行业前景与技能升级。风向转变,思路也需要同步调整。单纯等待、猜测市场涨跌,不如读懂政策背后的导向。真正的机会,往往出现在大多数人尚未反应过来的时候。
补充提示:本文内容仅为政策信息解读,不构成购房、投资理财建议,投资有风险,决策需谨慎。