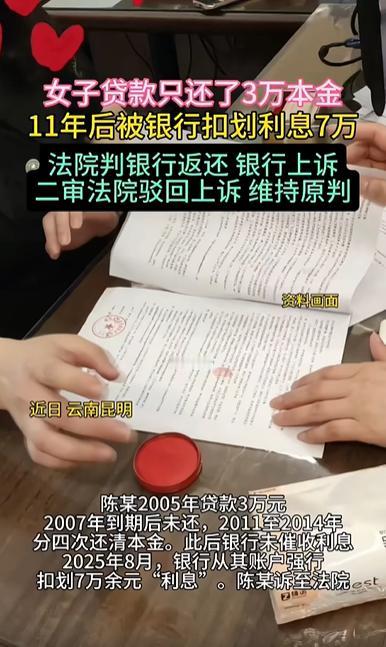
云南昆明,一女子因建房向银行贷款 3 万元,约定两年还清。逾期后,她分四次把本金全部还上,以为从此两清。
此后 11 年里,银行从未催过利息,她也早把这事淡忘了。谁知,女子的两个账户突然被银行划走了七万多块,摘要写着 “回收贷款利息”。
女子当场就火了:凭什么?一声不吭就能从储户兜里掏钱?银行态度很强硬:合同白纸黑字,利息就该还。女子没服软,直接把银行告上法院,索还 7 万元及相应利息。
法庭上,女子主张银行工作人员曾口头答应过 “本金还清,利息全免”。银行却矢口否认,可既拿不出完整催收记录,也解释不了为什么整整十一年不闻不问。法院这样判决。
这起看似寻常的纠纷背后,牵扯出我国个人信贷与储蓄安全法治化的深层演进。早在 1950 年 3 月,政务院财政经济委员会在陈云同志主持下,印发了关于统一全国国家财政经济工作的决定,确立了国家统一管理金融与信贷的基础。
当时中国人民银行推出的折实储蓄制度,奠定了保护群众个人合法财产安全的基调。1980 年,住房制度改革研讨中提出住房消费可以分期付款的思路,推动后续个人建房信贷业务逐步试点推广。
随后在 1981 年 12 月,五届全国人大四次会议通过经济合同法,首次明确了借款合同中借贷双方的法律权责。
伴随金融信贷规模持续扩大,早期银行由于档案管理欠缺与催收机制不完善,导致不少陈年贷款长期搁置。
为了解决债权人长期怠于行使权利给社会经济带来的风险,1986 年 4 月,六届全国人大四次会议审议通过民法通则。
其中第一百三十五条与第一百三十七条明确规定,请求法院保护民事权利的诉讼时效期间为二年,自知道或应当知道权利受侵害时起算。这一规定要求金融机构必须及时主张权利,防止旧债无期限缠绕债务人。
回到本案当中,陈女士于 2005 年 7 月办理 3 万元建房贷款,期限为两年。贷款于 2007 年 7 月到期后发生逾期,陈女士在 2011 年至 2014 年期间分多次将 3 万元本金全部还清。
根据民法通则等相关法律规范,银行债权在贷款到期时即已知晓受损,陈女士还本行为仅代表对本金债务的认可,本金还款产生的诉讼时效中断效力,不及于利息这一独立债务。此后十一年间,银行从未采取任何电话、书面或诉讼催收手段主张利息债权。
到了 2015 年 11 月,国务院办公厅印发关于加强金融消费者权益保护工作的指导意见,明确要求金融机构不得侵犯消费者的财产安全权与自主选择权。商业银行法第六条同样规定,商业银行必须保障存款人合法权益不受侵犯。
法院在审理后认为,案涉利息债权自贷款到期起算,早已超过《民法通则》规定的二年诉讼时效,丧失请求法院强制保护的胜诉权。
储蓄合同和借款合同属于两个独立法律关系,即便借款合同约定可扣划账户资金,银行也不能自行通过扣划储户存款的方式,实现已经超过诉讼时效的债权。
因此银行单方强制扣划资金行为缺乏法律依据,构成侵权,必须将划扣的七万余元存款及相应利息如数退还给陈女士。本案判决并非依据减损规则认定扩大利息不予支持,也没有认定双方存在还本免息的口头承诺。
信源:红星新闻