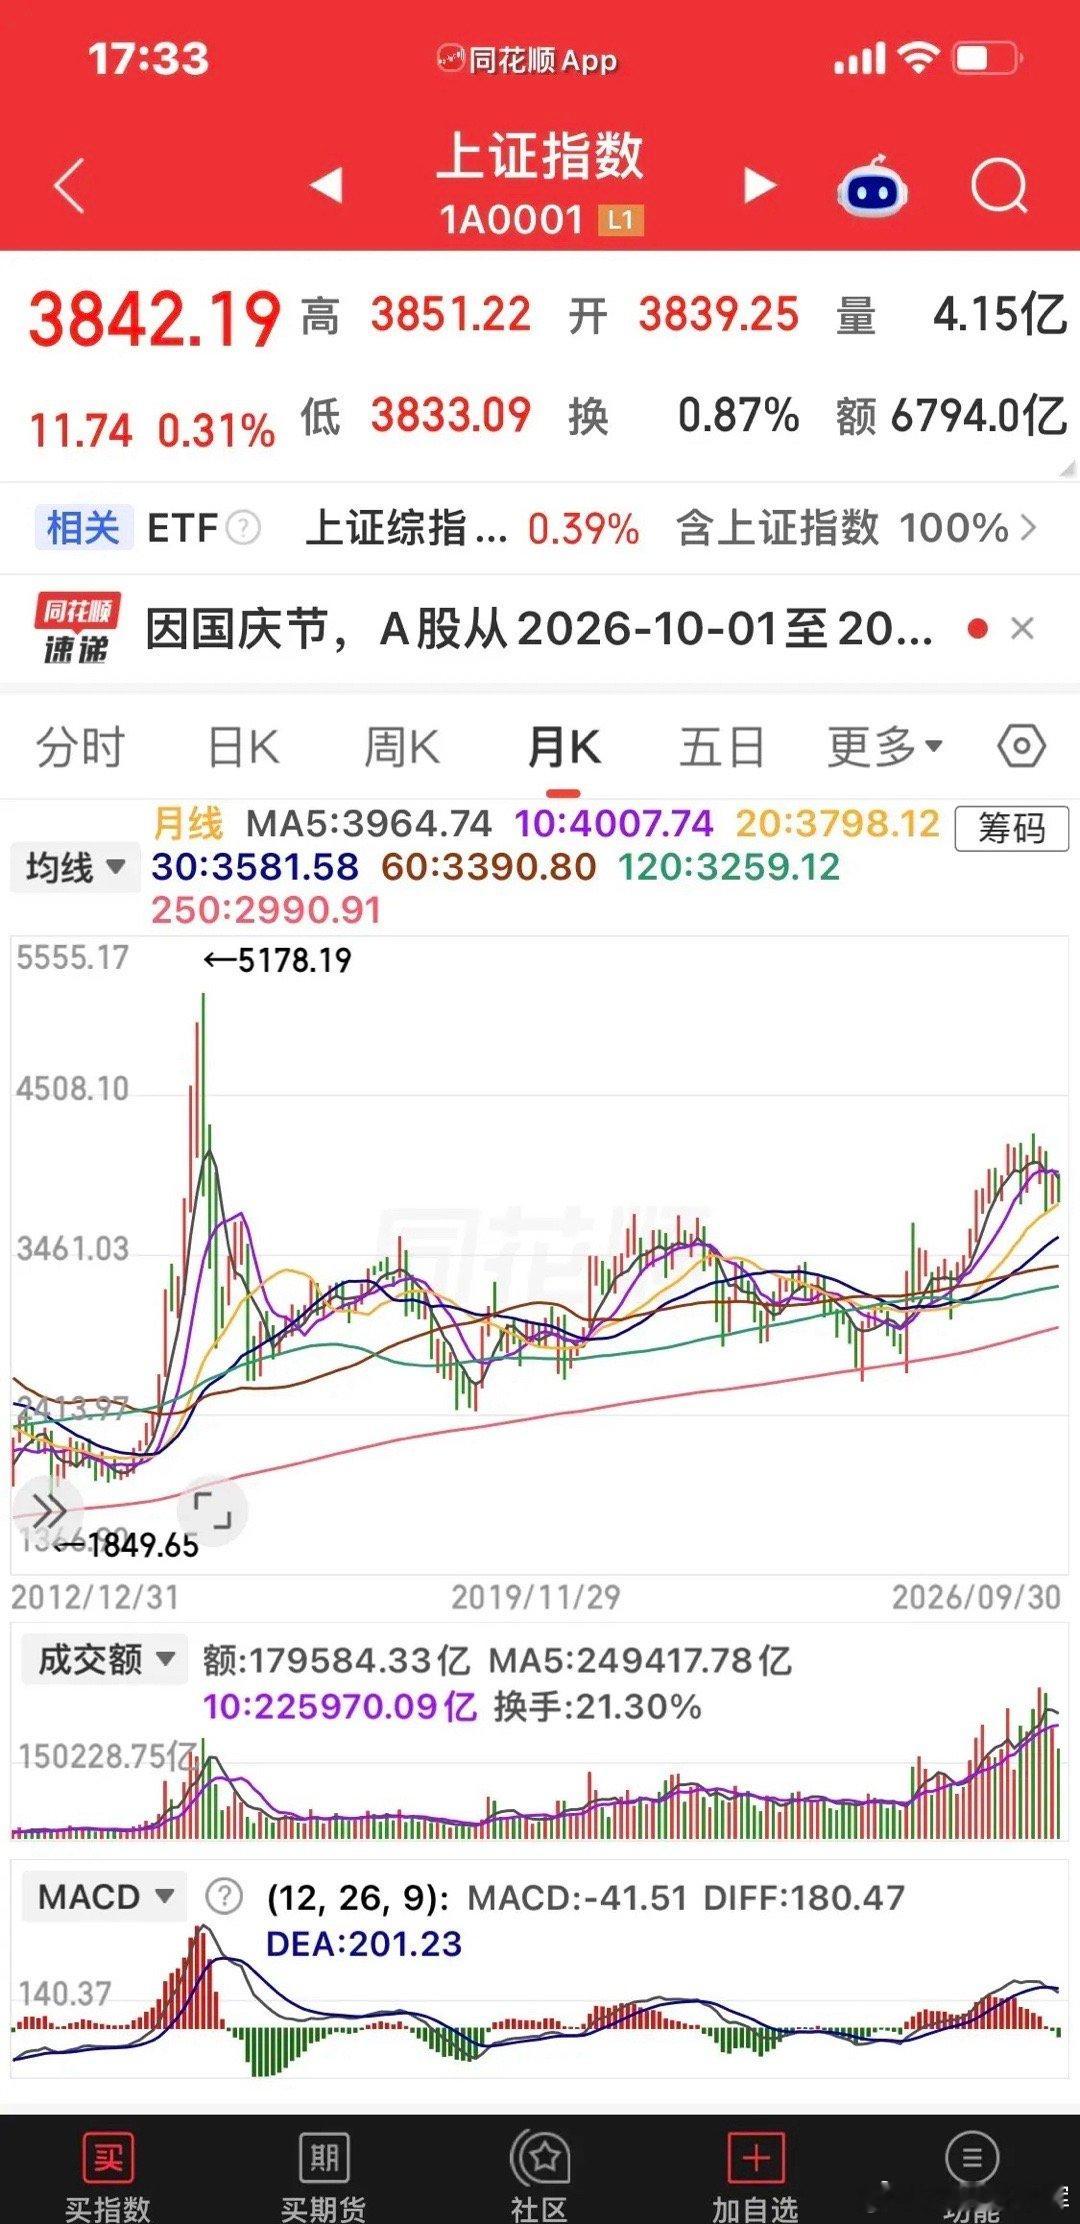
A股能否迎来年内最后一波行情
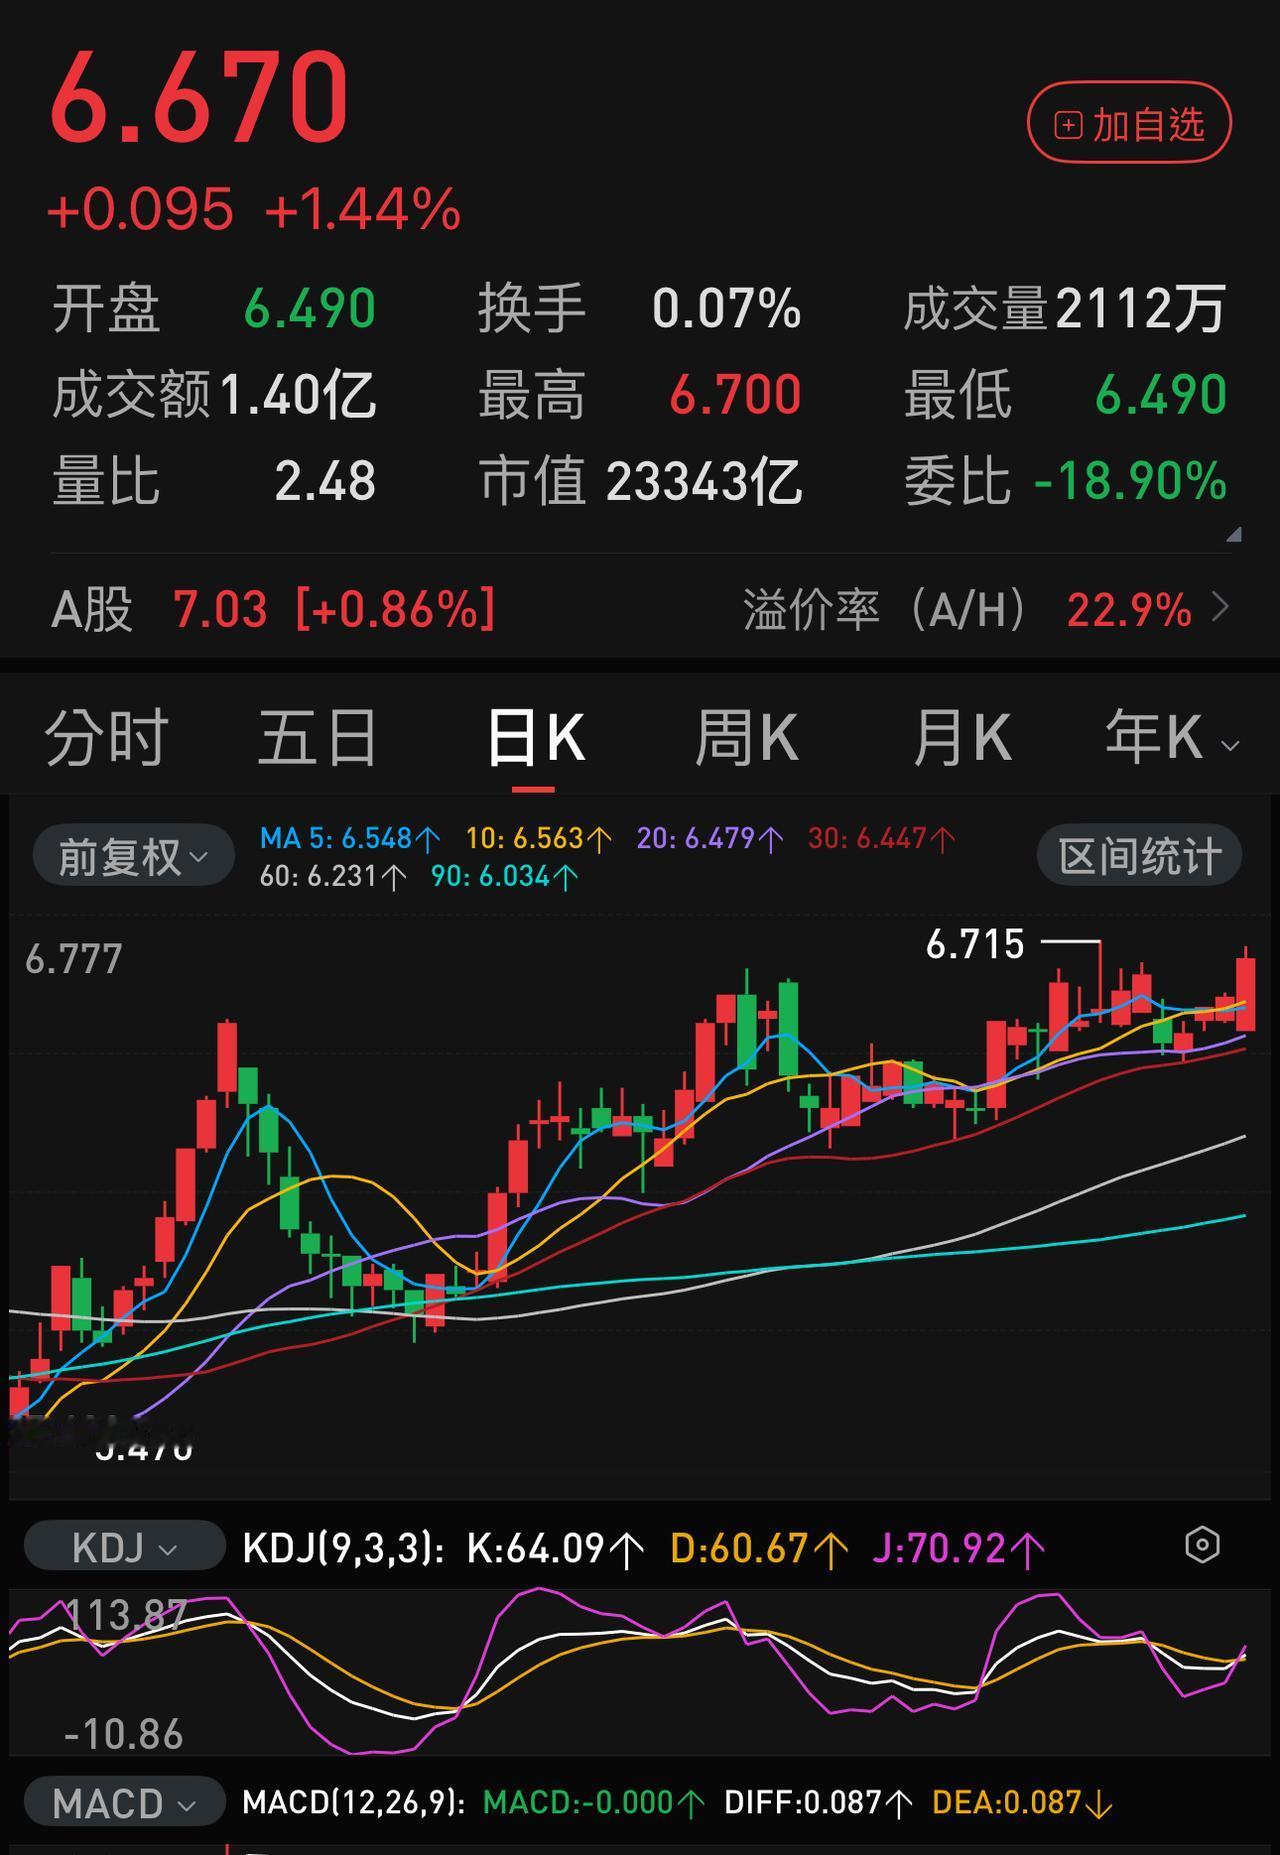
国庆长假落幕,A股正式进入四季度博弈阶段,市场当前正处于“上有压力、下有支撑”的震荡偏强格局,年内最后一波行情能否落地,核心取决于业绩成色与产业趋势的共振程度,指数级别的全面趋势性行情概率偏低,但结构性机会依然清晰可寻。
从历史日历效应来看,近20年国庆前后的市场表现呈现出明确规律:节前市场往往经历震荡整理后逐步企稳,节后大盘通常快速上行,行情大多能持续到节后第五个交易日附近,量能层面也呈现“节前缩量、节后放量”的特征,避险资金回流带动风险偏好改善,市场容易迎来阶段性普涨。
不过今年四季度的外部约束比往年更为复杂,美债长端收益率持续走高,10年期美债收益率一度飙升至5.34%,30年期最高触及5.70%,双双创下2002年以来的最高纪录,市场对美联储后续维持高利率甚至重启加息的担忧持续升温,这种高利率环境会对A股成长板块的估值扩张形成明显压制。
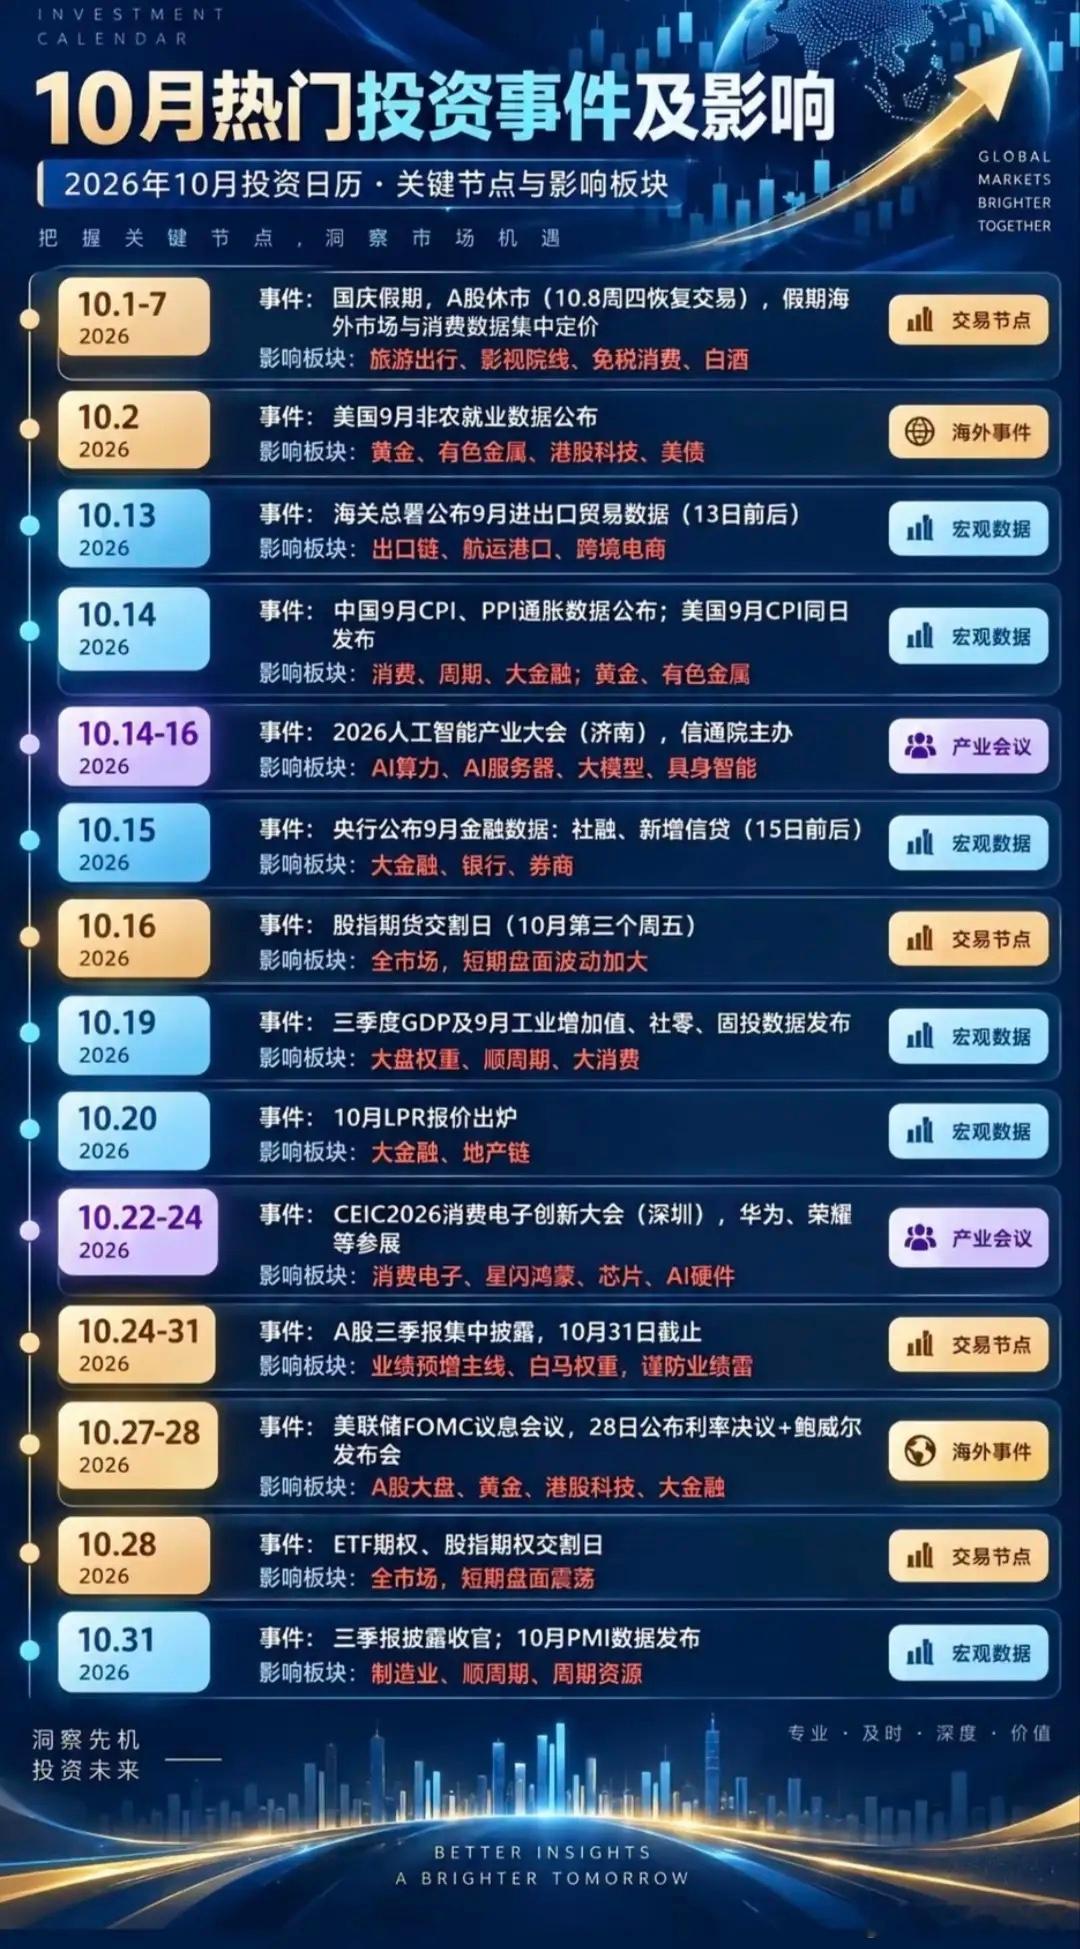
国内基本面的核心变量在于三季报的业绩验证,目前已有近40家公司发布前三季度业绩预告,半导体、硬件设备、有色金属等行业增长明显,业绩预喜率接近七成,在前期估值经历修复的背景下,盈利能否支撑当前估值水平,成为决定四季度指数运行方向的关键。
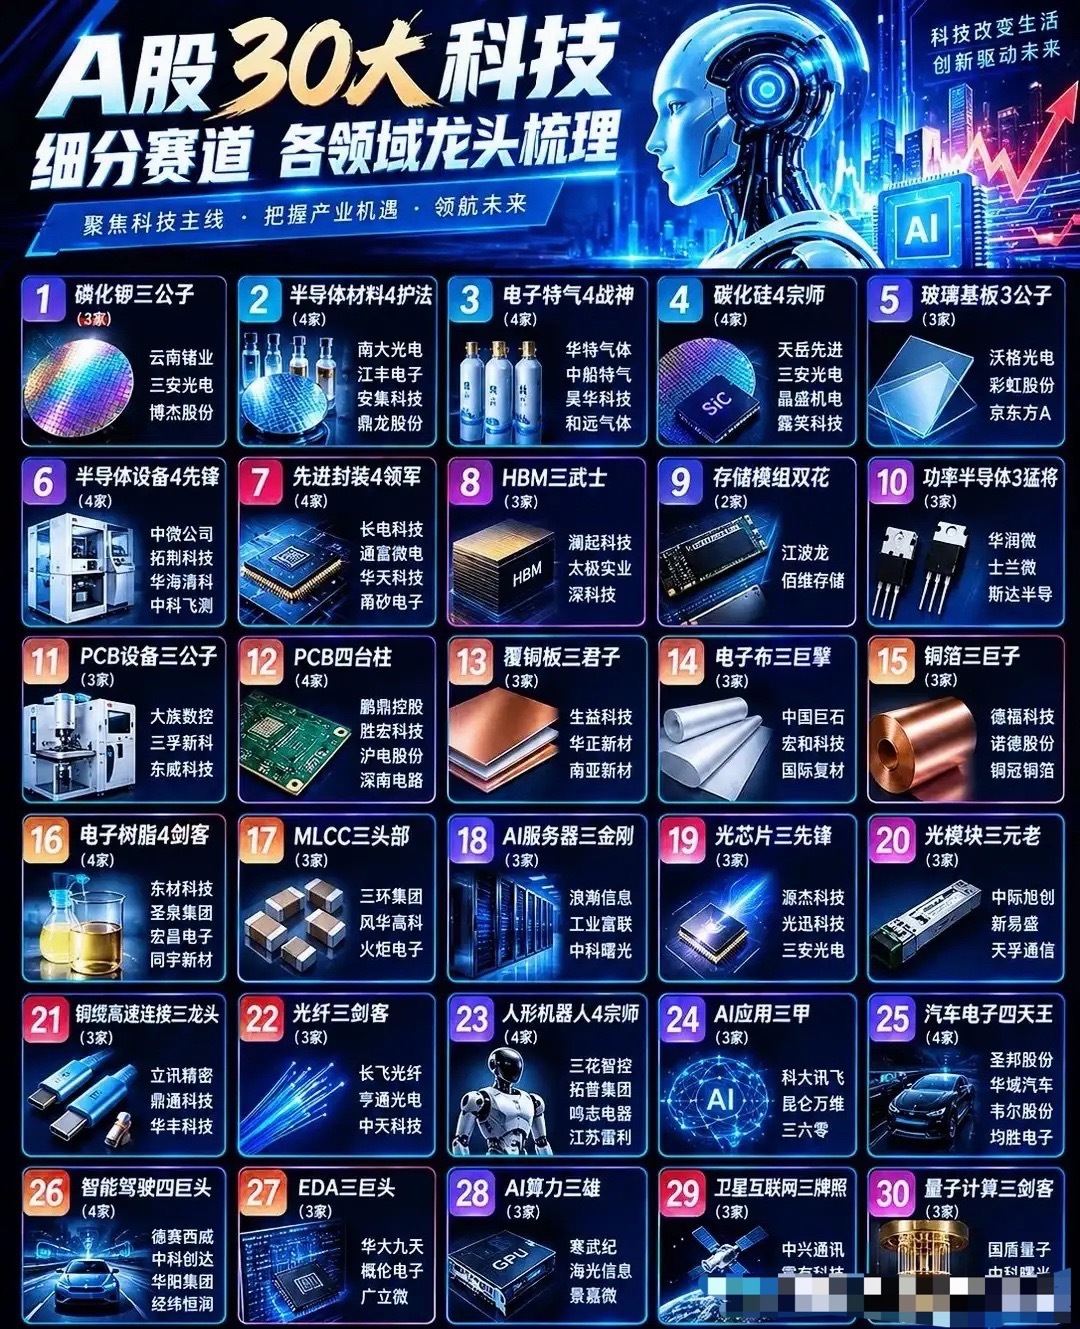
值得注意的是,海外AI产业的持续高景气为A股科技主线提供了坚实的产业锚,北美四大云厂商集体上调2026年资本开支预期,全年指引合计约7200亿至7450亿美元,预示着算力基础设施建设高峰远未结束,这让A股中AI算力、光通信、半导体等相关的科技板块,依然具备业绩兑现支撑下的修复基础。
从市场风格来看,9月下旬以来科技与红利之间的风格再平衡迹象十分明显,节前受季末资金面收紧、美债利率高企及前期科技板块拥挤度过高等因素影响,科技成长方向出现明显回调,同期银行、石油、红利方向逆势走强。但多数机构认为,大的市场风格切换需要同时满足原有主线基本面出现重大问题、市场交易拥挤度达到极致两个条件,当前AI产业趋势并未出现根本性变化,市场更多是资金再平衡状态,而非根本性的风格切换。
综合来看,四季度A股不具备大级别趋势行情的宏观条件,但结构性机会依然丰富,多家机构普遍推荐“科技+红利”的哑铃型配置策略,一端布局AI算力、光通信、半导体等业绩兑现方向,另一端配置低波红利、黄金、铜等防御性资产,投资者宜保持“下跌不怕、上涨不追”的理性心态,在震荡中聚焦产业趋势与业绩兑现的交叉验证,为跨年布局做好充分准备。