为什么很多人不交社保?
现在网上一刷到应交尽交这四个字,直接就炸开锅。两边吵得谁也说服不了谁,有人指着那些不交社保的人,说只顾眼前这点现钱,到老了日子难熬,眼光太短。
另一边的人又觉得,说话的人根本没体会到底层挣钱有多难,站在高处讲大道理,一点都不接地气。
其实根子不在大家愿不愿意养老,而是兜里的现实压力,和几十年之后的保障预期撞在了一块儿。
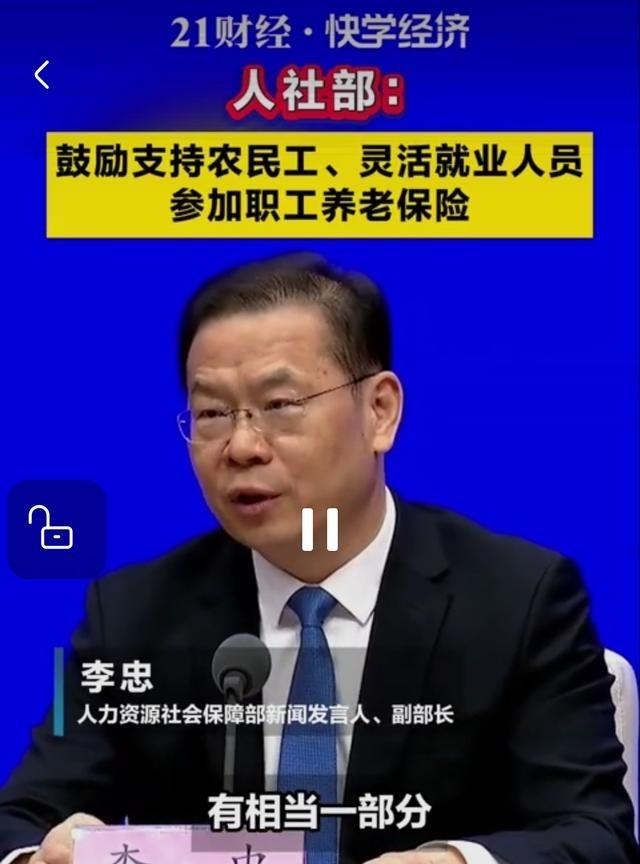
国内灵活就业群体差不多有2亿人,像外卖骑手、网约车司机、打零工的自由从业者,都在这个群体里面。相关调查里,过半灵活就业受访者都直言,个人参保最大的坎就是缴费太高,扛不住这份开销。
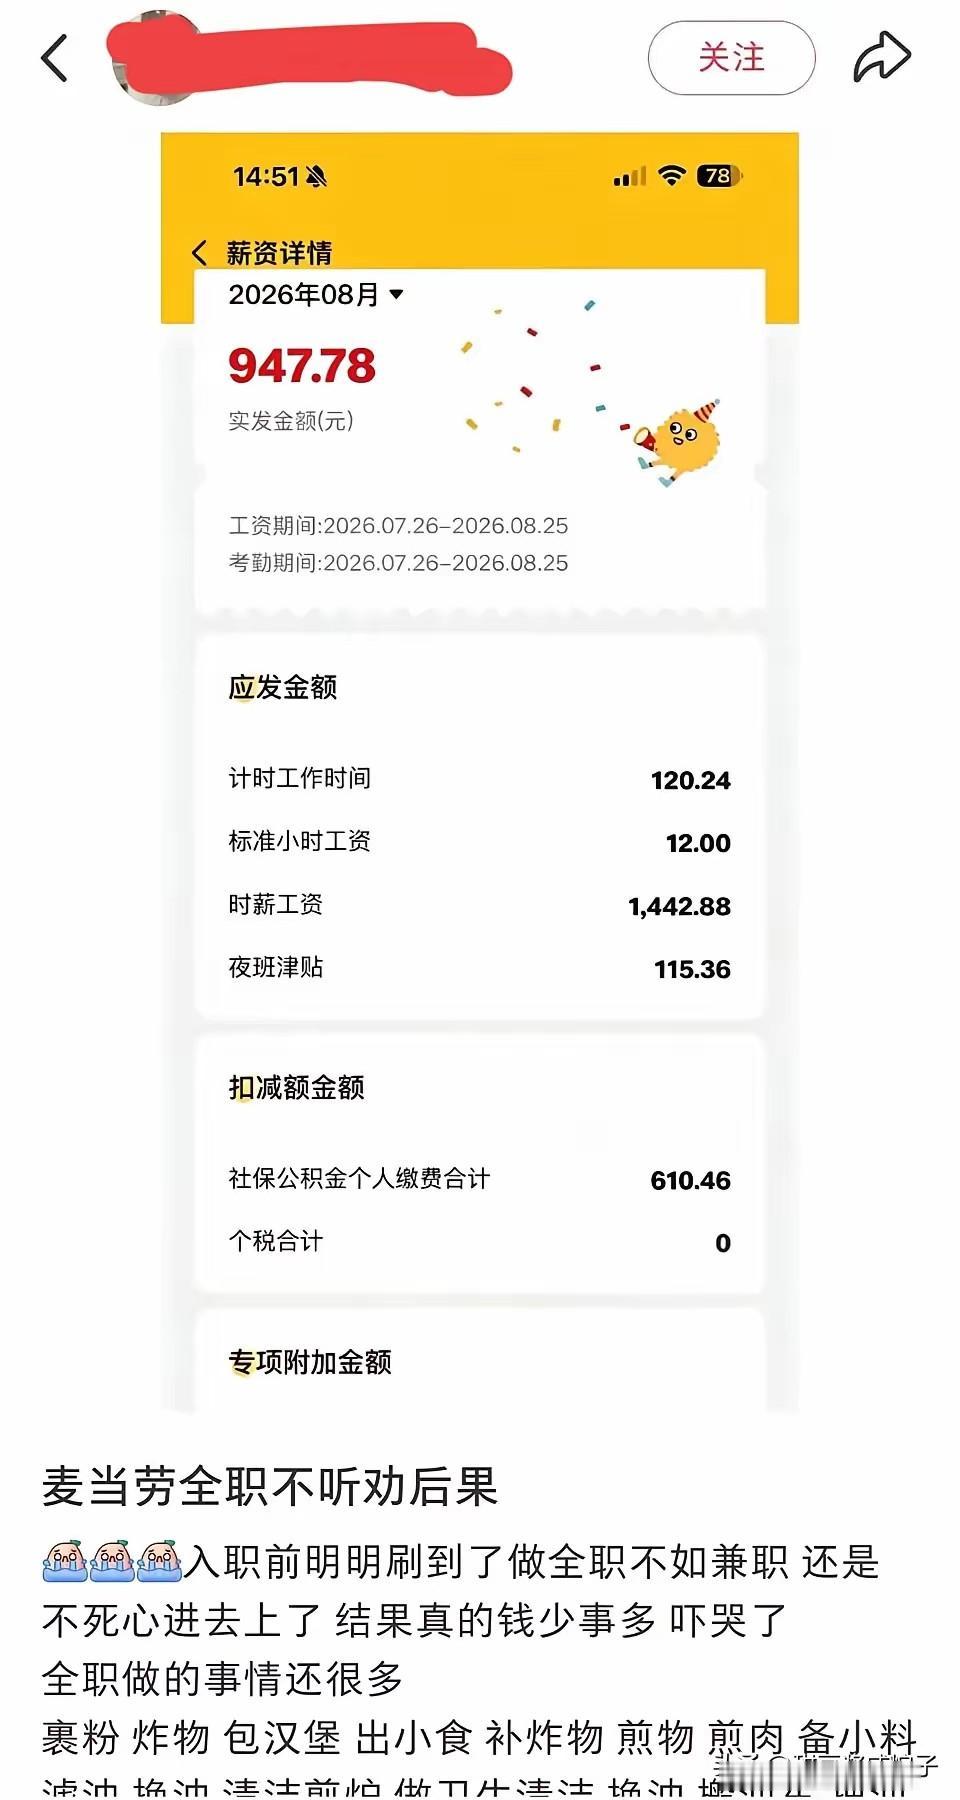
在正规公司上班,社保是单位承担大头,个人只掏一小部分。可要是自己以灵活就业身份去交职工养老,全部费用都得自己扛,光是养老保险费率就达到20%。每个月几千块的社保支出,对收入不稳定的人来说,可不是一笔小数目。
跑平台干活的人,收入波动特别大,今天单子多赚得多,明天下雨没活就没进项,家里房贷、孩子学费、老人看病,一堆账单等着现金去填。手里的钱本来就紧巴巴,每个月固定抽出一大笔钱存进几十年后才能动用的账户,换谁都会掂量掂量。
还有不少外出打工的朋友,常年跨省换地方干活。早年社保转移手续麻烦,换一座城市,之前交的社保就容易搁置下来。
哪怕现在线上办理方便很多,很多打工人心里还是犯嘀咕,万一将来换城市定居,之前交的钱会不会不好对接。再加上养老保险要累计缴满最低年限才能按月领钱,中间一旦断缴,前面的努力就没
法凑够年限,这一层顾虑,也劝退不少人。
还有一种很普遍的情况,很多小作坊、小店招工的时候,会跟员工商量,把社保折算成现金直接发到手。
不少打工人会点头同意,看着工资条上到手钱多一截,当下的日子就能松快一点。他们清楚不交社保有隐患,可眼前的生活压力摆在面前,优先拿现钱,是艰难权衡之后的选择。
人大常委会社保法执法检查报告也提到,中小微企业一直是应参未参的重灾区,不少企业经营压力大,存在欠费、断保的现象。
网上互骂的两方,其实都有各自的道理。主张必须交社保的人,看的是长远。人年纪大了没法干活的时候,养老金就是稳定现金流,医保能扛住大病带来的巨额开销,真遇到工伤失业,也有兜底。放弃社保,相当于主动卸掉这份保障,年纪越大越能感受到风险。
可站在不愿参保那群人的角度看,也不是单纯贪图短期收益。他们不是不懂养老的重要性,只是当下生存优先级更高。
一笔笔社保费交出去,要等到几十年之后才能兑现。普通人很难预判未来政策变化、自己能不能活到领钱的时候,这份遥远的预期,很难抵消眼下实实在在的经济压力。
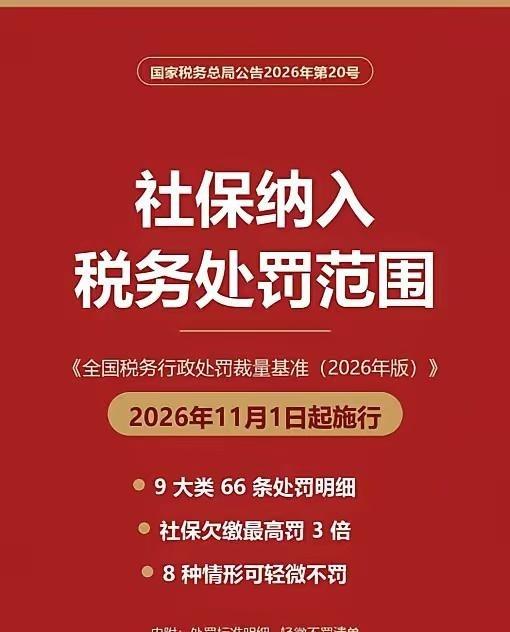
应交尽交本身,不是凭空出台的新规,是法律早就定下的原则,劳动合同对应的职工参保,本来就是企业的法定责任,员工和公司私下签放弃社保的协议,法律上直接判定无效。
很多网友误会成要强制所有人参保,灵活就业人群依旧是自愿参保,这点得拎清楚。政策瞄准的,是那些用工单位逃避参保义务的乱象,不是逼着所有打零工的人硬性缴费。
这场网络争吵,本质上不是对错之争,是两种生存视角的碰撞。安稳上班、收入稳定的人,更容易看懂社保的价值;
常年打零工、收入起伏大的人,最先考虑的永远是这个月的开销。单纯指责谁短视,解决不了缴费负担过重的难题;一味否定社保的兜底作用,也忽视年老之后的风险。
想要缩小参保缺口,光靠口号肯定不行。得实实在在降低灵活就业群体的缴费压力,理顺异地转移接续的流程,设计更贴合不稳定收入群体的参保方案。
当交社保不再意味着挤压当下基本生活开支,愿意主动参保的人自然会变多。道理说再多,也不如减轻普通人肩上的负担来得实在。
评论列表