电子布和玻璃玻纤,详细分析12家有代表性的企业:
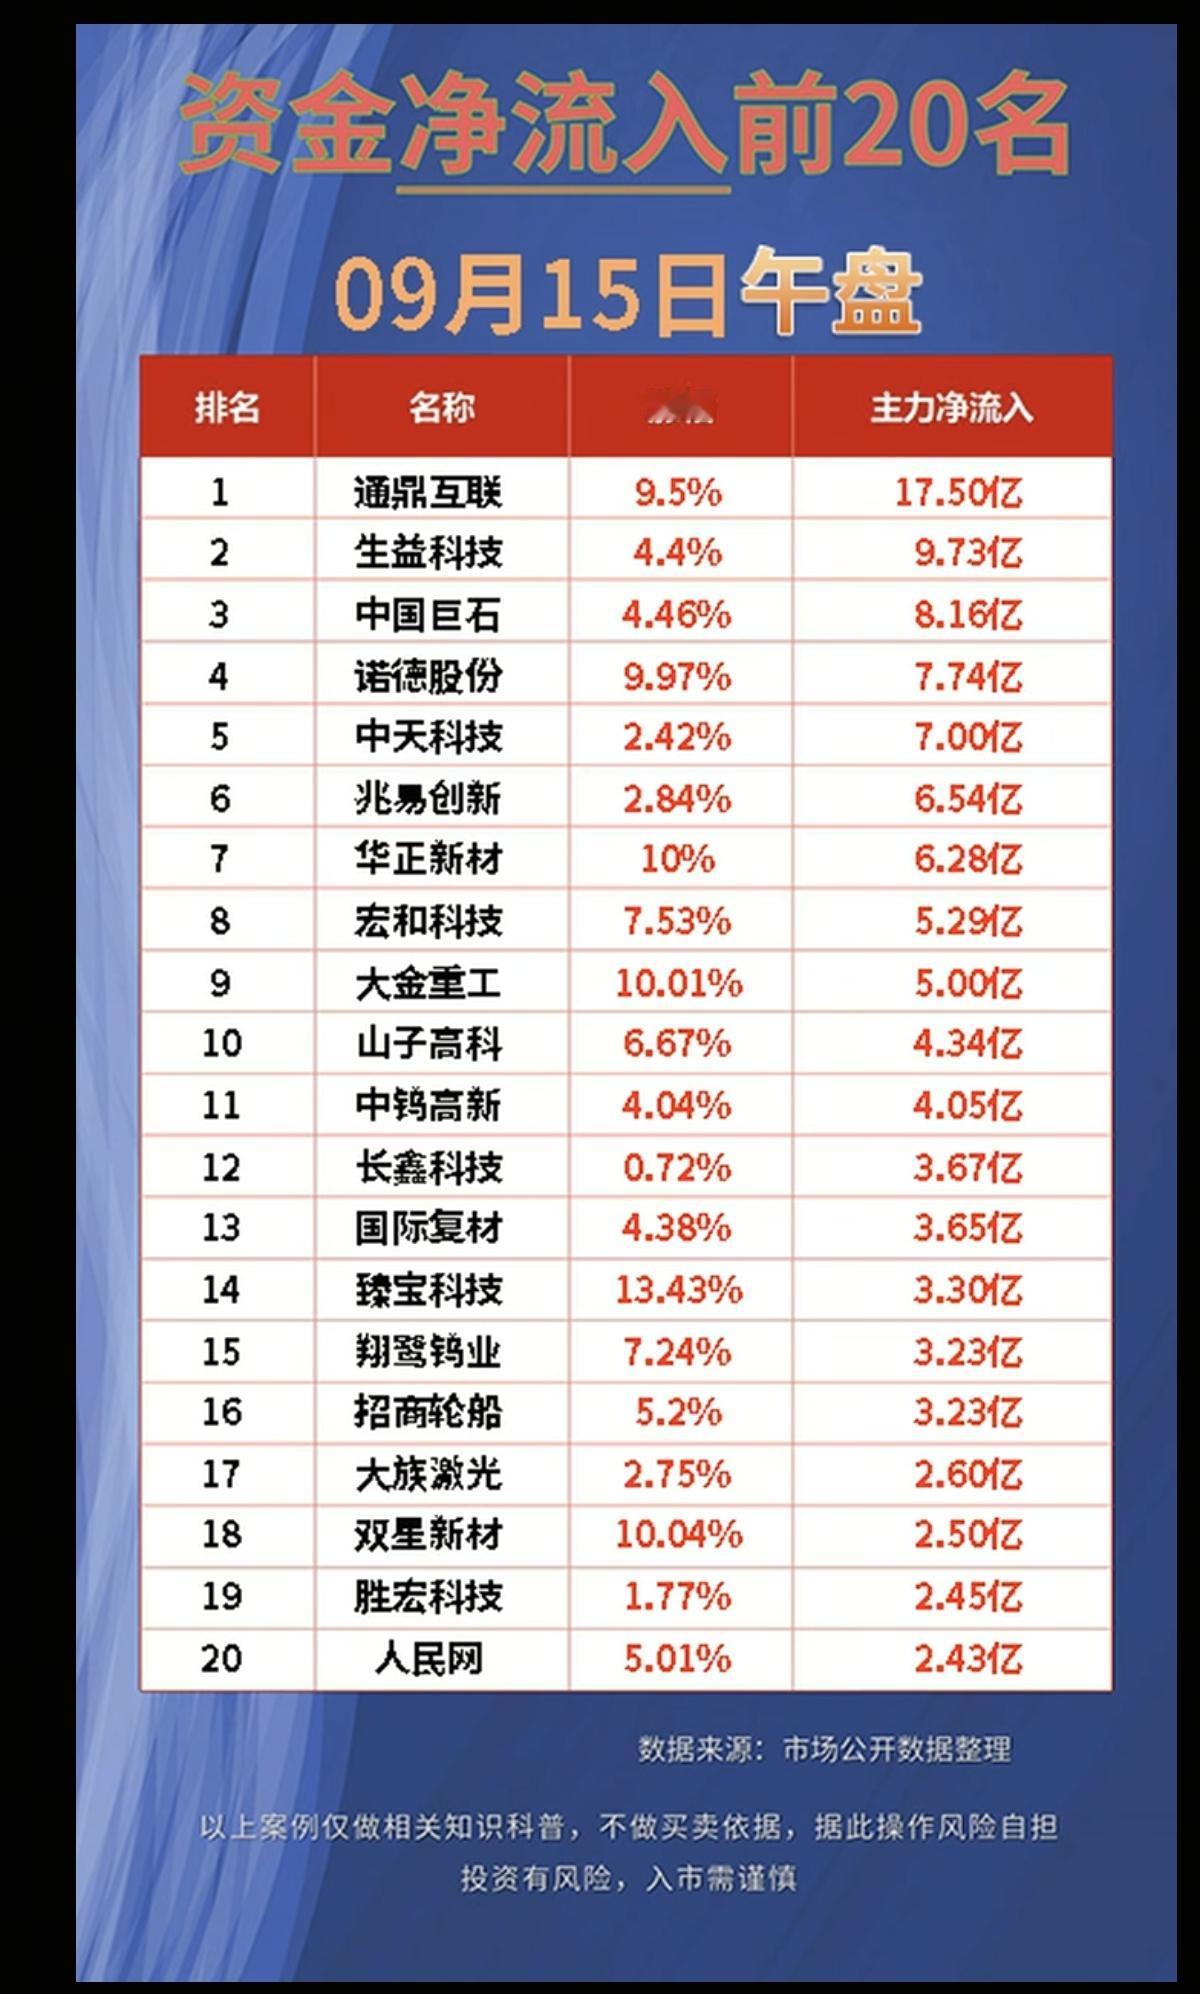
1. 中国巨石:全球玻纤与电子布绝对龙头,具备全产业链一体化优势,成本较同行低25%-30%。2026年上半年净利润同比大增73.87%,淮安电子布产线满产,规划2027年总产能突破16亿米。自研二代低介电电子布已通过英伟达认证并批量供货,直接受益于AI算力需求爆发带来的量价齐升,业绩确定性与成长弹性兼备。
2. 宏和科技:A股电子布纯度最高标的,营收占比超95%,是全球超薄及极薄电子布龙头。≤12μm超薄布全球市占率近50%,国内唯一量产4μm极薄T布企业。产品深度绑定英伟达、台积电供应链,2026年上半年归母净利润同比增长334.32%,高端特种布毛利率高达55%以上,技术壁垒极高,国产替代进度持续超预期。
3. 中材科技:国内特种电子布标杆,旗下泰山玻纤为国内第二大玻纤平台。覆盖低介电一代至三代及Q布全品类,是国内少数实现低介电电子布量产的厂商。2026年上半年净利润同比增长21%,3500万米低介电特种布项目预计下半年投产。产品已批量供货英伟达、华为供应链,在AI服务器高频高速板材领域卡位精准。
4. 国际复材:国内低介电电子布领先企业,电子布年产能位居国内前三。2026年上半年归母净利润同比大增176.56%,利润结构已由传统粗纱转向电子布主导。自主研发二代低介电产品介电损耗降低20%,高频低介电产品满负荷运行,已进入华为高端手机及头部覆铜板厂商供应链,业绩弹性充足。
5. 菲利华:国内石英纤维布(Q布)核心龙头,具备从石英砂到石英电子布全产业链能力。Q布介电损耗极低,单价为普通电子布10-20倍,专供AI服务器高频高速覆铜板及高端GPU射频板。公司毛利率超45%,已通过英伟达认证,在超高速光模块及先进封装领域具备稀缺性,是高端电子新材料赛道的优质标的。
6. 金安国纪:实现“玻纤布-覆铜板-PCB”全产业链覆盖,电子布为其覆铜板核心原材料,实现自产自用。子公司安徽金瑞落地1.4亿米高端电子布产能,2026年双双满产满销。公司2026年上半年扣非净利复合增长超400%,垂直一体化产业链有效平滑原材料波动风险,在行业高景气期盈利能力显著提升。
7. 长海股份:玻纤复合材料一体化布局,2025年电子布产能约7200万米。0.03mm超薄布已实现量产,新建60万吨电子纱产线聚焦高端市场。公司是国内首家开发生产E玻纤电子毡产品的企业,产品深度覆盖风电叶片及新能源汽车轻量化领域。差异化赛道优势明显,在新能源高景气度下业绩增长确定性强。
8. 山东玻纤:国内玻纤纱主力生产商,电子级玻纤原料产能位列行业前列。2026年上半年归母净利润同比大增234.89%,区域产能与成本管控构成核心竞争力。公司稳步扩产夯实电子纱原料供给能力,聚焦中端及AI服务器供应链。在玻纤行业进入上行通道、供需重回紧平衡的背景下,具备显著的周期向上弹性。
9. 聚杰微纤:依托自身精密织造技术,通过收购根银科技切入高端电子布赛道。公司拟募资12.3亿元建设高端电子布生产项目,加速向电子级玻纤领域转型。精密织造技术与电子布工艺形成协同效应,在AI算力硬件持续迭代、高端细分领域持续紧平衡的格局下,新业务有望成为公司第二增长曲线。
10. 永冠新材:2026年6月公告拟募资3亿元建设年产2000吨电子级玻璃纤维布项目,加速向电子级玻纤赛道转型。公司切入PCB产业链上游关键基材,布局覆铜板上游核心材料。虽然目前电子布业务占比较小,但在行业供需缺口拉大、主流产品持续涨价的背景下,新产能落地将为公司带来显著的业绩增量预期。
11. 光远新材:专注电子纱与薄型电子布,第一代低介电电子布自2024年起大批量销售。第二代低介电、低热膨胀系数及石英纤维布处于研发送样验证阶段。公司已提交科创板IPO申请,作为非上市核心标的,其在高端电子布领域的持续研发与产能释放,有望在AI服务器高频高速PCB需求爆发中抢占重要市场份额。
12. 九鼎新材:依托玻纤织造优势切入中薄型电子布赛道,适配工控、汽车电子PCB。公司深耕建筑、交通、电子用高性能纤维制品,具备差异化配方与工艺优势。通过差异化定位避开算力赛道白热化竞争,在新能源汽车及工控领域需求稳健增长的支撑下,持续拓展耐高温、低介电等新兴应用,业绩稳健性较高。
注意:以上都是根据公开信息整理,不代表任何投资建议!