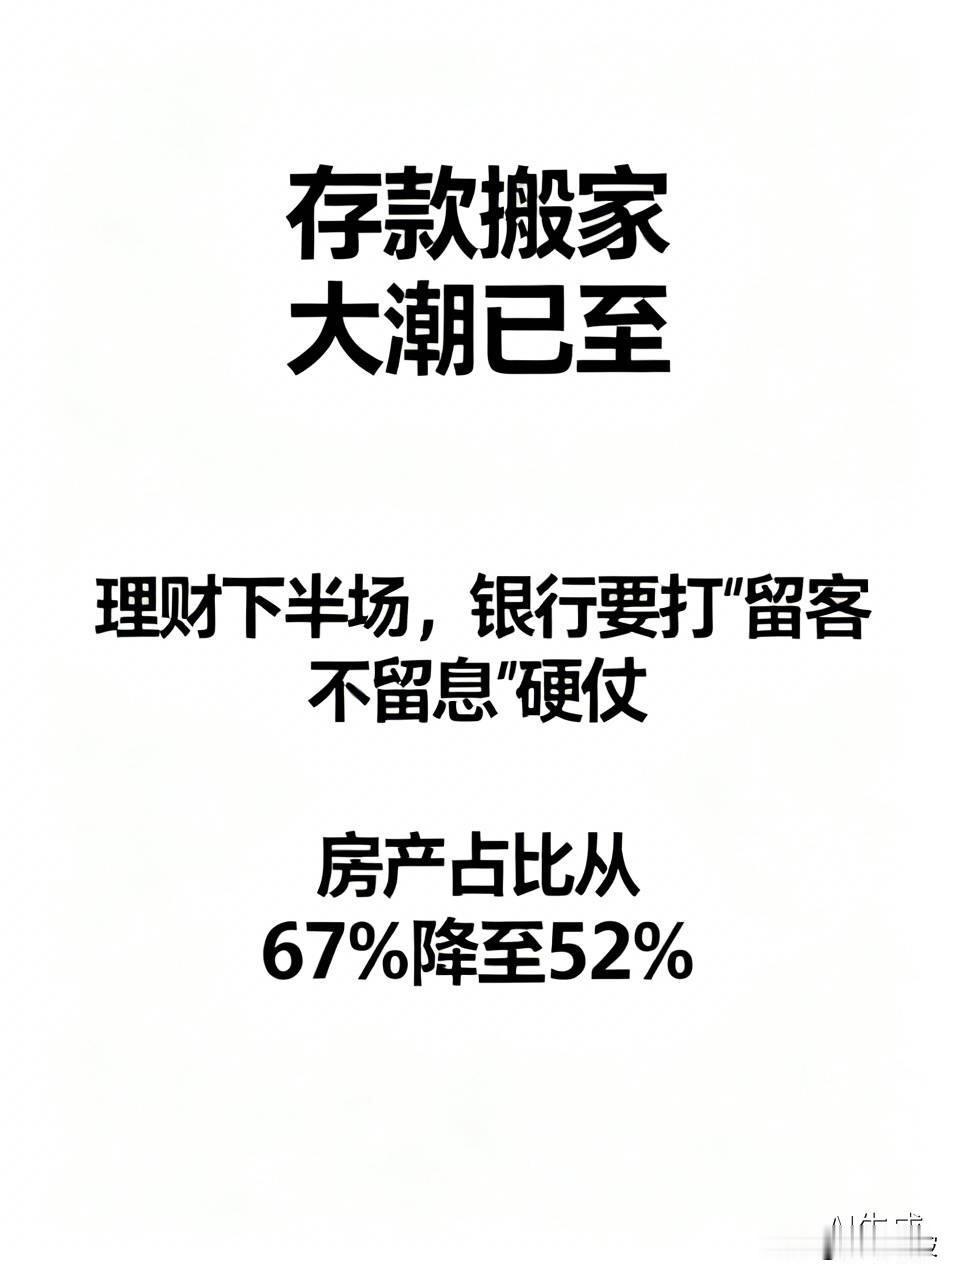
“加息的不是全体,是被虹吸的那一小撮。”
翻译得更直白一点——
不是银行突然良心发现、想多给你利息;
是大行一伸手,小银行的钱就跟着跑了。
你存在民营银行里那点“图个高息”的钱,本质上就是一场没有硝烟的存款保卫战里的“流民”。
大行是什么?网点满街、国企背书、大爷大妈退休金直发、企业工资代发牢牢掐住。
它们一重启5年期大额存单,利率一抬,普通人第一反应永远是:
“哦,工行农行中行建行,总比网上没听过的某银行稳吧?”
这一念之间,中小银行后台数字就开始掉血。
而民营银行呢?
没柜台、没街道、没“国家不会倒”的天然信任。
它们靠的就是那0.3%、0.5%的利差,把年轻人、把懂点理财的中产、把嫌大行APP难用到爆炸的人捞过来。
大行一“降维打击”,它们不跟息,存款就断流;跟息,负债成本又飙,利润被自己作死。
所以你看,这哪是“银行加息”四个字那么体面。
这是小银行被逼到墙角,举着利率牌子喊:别走,我还能给。
像不像租房市场里,大房东一降价,二房东连夜贴海报:免押金、送保洁、利率再加一档。
但最扎心的是咱们普通人。
你以为自己在“选高收益”,其实是在“选风险偏好”:
• 大行加息,不是对你好,是来抢你;
• 小行加息,不是让利,是怕你跑;
• 你来回横跳,赚几十块利息,承担的是“万一出事睡不着”的焦虑。
这世界越来越像一场虹吸游戏:
大平台吸小平台,大城吸小城,大行吸小行,头部吸尾部。
中间那群人——既没大到被保护,也没小到被无视——就只能不停搬家、不停比价、不停在“多赚一点”和“别出事”之间发抖。
所以别光骂小银行玩噱头,也别跪舔大行“终于给利息”。
你该问的是:
为什么连“存个钱”都得像逃难一样,天天看风向、猜底层、防暴雷?
下次再看到“某银行5年期给到2.8%”,别急着冲。
先想一句:
它是真的想服务你,还是只是怕你被别家吸走?