9月20日,根据英国金融时报(FT)的消息,沙特已退出中国参与建设的mBridge跨境货币支付平台,此事随即引来市场与地缘层面的广泛关注。那么,mBridge究竟是什么?沙特这次政策调整,又该如何理解?
先把时间点说清楚,这并不是沙特在9月20日突然宣布转身。沙特央行对FT表示,其概念验证已于2025年5月13日完成,此后便不再是mBridge参与成员,只是直到现在才对外披露。
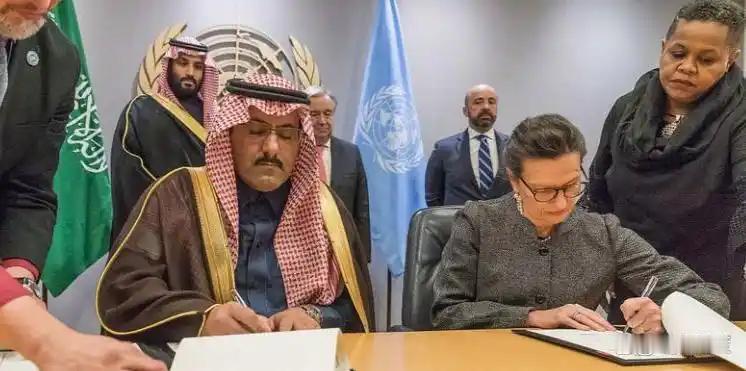
再看加入过程,沙特央行2023年先以观察员身份参与,2024年6月5日又在平台进入最小可行产品阶段时成为正式参与方,承担的重点一直是技术验证与可行性研究。
所谓mBridge,中文常被称作“多边央行数字货币桥”,它不是面向普通人的付款软件,也没有可供炒作的所谓平台币,而是供央行与获准商业银行使用的批发型跨境结算设施。
它解决的痛点很具体,传统跨境汇款往往需要经过多家代理行,资金、报文和外汇兑换分开流转。mBridge尝试把支付与结算放到同一套分布式账本上,减少中间环节和等待时间。
这座“桥”也并非中国单独搭建,项目始于2021年,最初由国际清算银行创新中心与中国人民银行数字货币研究所、香港金管局、泰国央行和阿联酋央行共同研发推进。
2022年的试点已经做过真实价值交易,2024年又走到最小可行产品阶段,可以在各司法辖区准备就绪后处理真实交易,但“能够试用”与“成熟商用”显然不是一回事。
因此,沙特给出的正式理由并不复杂:原定的概念验证已经完成,阶段性任务随之结束。这个说法能够确认的是成员身份终止,却不足以证明沙特否定了央行数字货币或跨境结算创新。
真正值得留意的,反而是退出发生在2025年5月,消息却到2026年9月才被公开。时间差说明平台成员名册、试验状态与外界认知之间,可能存在不小的信息滞后。
至于是否受到美国施压,目前没有足够证据下定论。熟悉情况的人士对FT称,鉴于沙特原本参与有限,把退出延伸解读为更大的政治结论并不准确,所以“被美国逼走”不能写成事实。
这种猜测之所以出现,是因为mBridge确实触碰到美元体系的敏感神经。它允许参与方用各自的央行数字货币直接结算,理论上可以减少美元充当中间货币的场景,却不等于自动取代美元。
国际清算银行早在2024年10月就退出项目,当时明确表示这是把已到阶段的项目交给合作伙伴,并否认失败或政治原因,同时也提醒平台距离全面投入运营仍需较长时间。
沙特离开后,项目并没有停摆,中国内地、香港、泰国和阿联酋方面仍在推进。FT还称,澳门金融管理局已于2026年加入,并在6月启动相关系统,参与版图仍在变化。
平台也不是只停留在实验室里,截至2026年1月,相关统计显示其累计处理超过4000笔跨境交易,总额约555亿美元,其中数字人民币估计占约95%,规模比早期试验明显放大。
但这组数字不能直接等同于全球商业份额,累计测试交易、政府示范交易与市场自发形成的稳定流量,性质并不相同。真正的竞争力还要看参与银行数量、重复使用率和结算成本。
沙特身份特殊,既是主要石油出口国,也是美国在中东的长期伙伴。它当初加入,为mBridge带来的不仅是一个节点,更是能源贸易可能扩大非美元结算的想象空间,因此退出会削弱项目的象征意义。
可把这件事直接写成“沙特重回美元怀抱”,同样过头。中沙央行2023年签署的三年期本币互换协议规模仍为500亿元人民币或260亿沙特里亚尔,退出单一试验不等于金融合作中断。
更准确地说,沙特是在收益与风险之间重新控制公开参与的程度。里亚尔长期盯住美元,美国关系牵涉金融与安全;与此同时,沙特又有扩大对华贸易和投资合作的现实需要。
所以这次变化,更像一次谨慎收缩,而不是彻底选边。能确认的只有沙特完成验证后退出成员名单,无法确认它因此放弃所有批发型央行数字货币研究,更无法推导出中沙关系转向。
对mBridge而言,少了沙特确实是一记提醒:技术跑通只是第一关,接下来还要处理治理权、合规、隐私、制裁规则和不同货币之间的流动性,才能吸引更多经济体长期留下。
说到底,货币桥的成败不会由一次加入或退出决定,而要看它能否在真实贸易中持续降低成本,并形成可信规则。沙特退场改变了政治温度,却还没有给美元与人民币的长期竞争写下结局。