美联储终于尘埃落定,如期加息。这是三年来第一次加息,降息梦彻底碎裂。
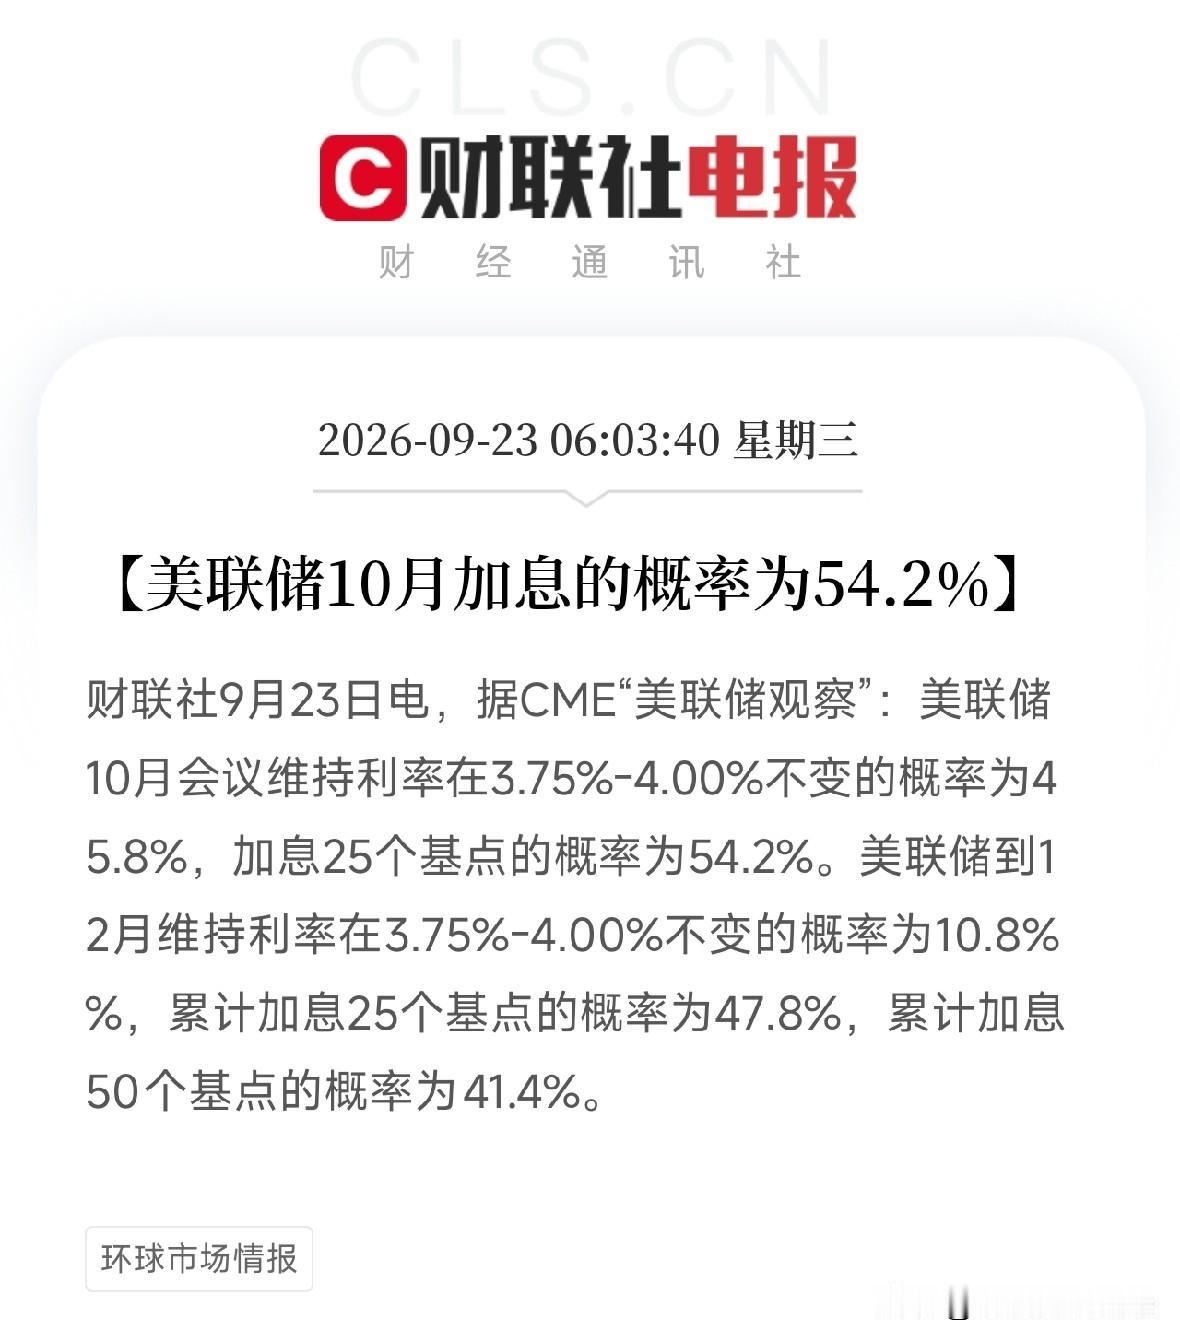
9月,美联储宣布将联邦基金利率目标区间上调25个基点,从3.50%到3.75%调整到3.75%到4.00%。
投票结果是12票赞成、0票反对,全体一致通过。这个结果和上一次会议很不一样。上一次会议还有3位委员要求加息,其他人主张维持不动,美联储的分歧很明显。结果到了9月,意见就完全统一了。
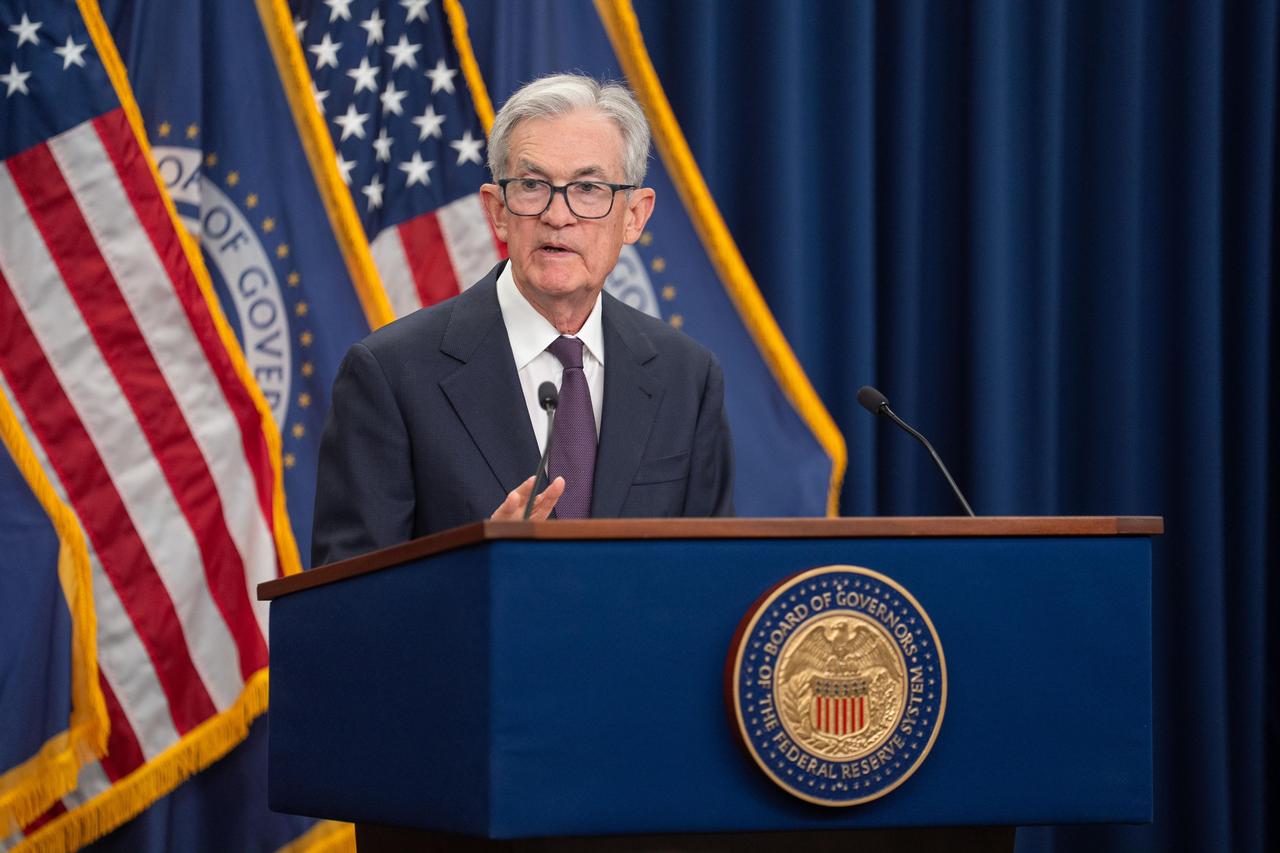
美联储主席沃什认为当前利率仍然偏低,经济状况能够承受更高的利率,所以需要往上调。
沃什还提到,美国的通胀仍然处于高位,而且持续时间已经很久,今年夏天的通胀数据并没有显示出实质性的改善。
美联储声明里删掉了以前一直保留的“供给冲击”这个说法,也就是说,不再把物价上涨简单归因于能源或供应链问题,而是认为物价压力已经蔓延到全社会了。
加息的消息公布后,美元走强,美股下跌。对普通家庭来说,这意味着美元存款利息会变高,但借钱的成本也会跟着涨。
如果美国持续维持高利率,全球资金会更多地流向美国,其他国家的货币和资产会承受压力。
美联储这次加息之所以引人关注,是因为它和之前的动作完全相反。2024年9月,美联储宣布降息50个基点,把利率从5.25%到5.50%降到4.75%到5.00%。
那是2020年3月以来的第一次降息,当时市场普遍认为美国要进入降息周期了。很多人开始预期利率会一路走低,房贷压力会减轻,投资环境会变宽松。结果两年之后,方向完全调转了。
我们看看美国的历史加息,就知道了。2001年到2003年,美国经济从互联网泡沫破裂中恢复得很慢,美联储连续降息十几次,把利率从6%一路降到1%,这是1958年以来的最低水平。
到了2004年,经济开始回暖,美联储启动加息,连续加了两年多,到2006年把利率加到了5.25%。
然后就是2007年。那一年春天开始,美国第二大次级抵押贷款机构新世纪金融公司申请破产保护,接着多家抵押贷款机构接连出事,股市剧烈震荡。
到了2008年9月,雷曼兄弟破产,全球金融危机全面爆发。回头去看,2004年到2006年那轮持续加息,把大量借了浮动利率房贷的家庭推到了还款极限,房价一旦停涨,整个链条就断了。
现在的局面有相似的地方,也有不同的地方。相同的是,美联储在经历了一轮降息之后重新转向加息,利率方向发生了反转。
不同的是,这次加息的背景更加复杂。美国政府的债务规模已经比2008年大得多,如果利率长期维持在高位,政府每年要支付的利息会变成一个沉重的负担。
如果利率保持当前水平,到2028年美国国债的年度利息支出可能超过社会保障,成为政府最大的单项开支。
沃什在担任美联储主席之前就表达过一个核心主张,叫“缩表加降息”。缩表的意思是减少美联储持有的债券规模,把之前放出去的钱收回来。降息则是降低利率。
这两个动作方向相反,操作起来非常困难。缩表会让市场上的资金变少,降息又想让资金变便宜,两者同时推进,效果会互相抵消。
到了2026年9月,沃什选择的是加息而不是降息,说明他优先考虑的是控制通胀,而不是刺激经济。
而现在美国国债已经突破39万亿美元,从26年中期选举到2028年总统大选之间,这顿时间将是一个特别危险的时期。
如果美国不改变财政路径,一场严重的债务危机大概率会在三年左右爆发。
大家怎么看呢?