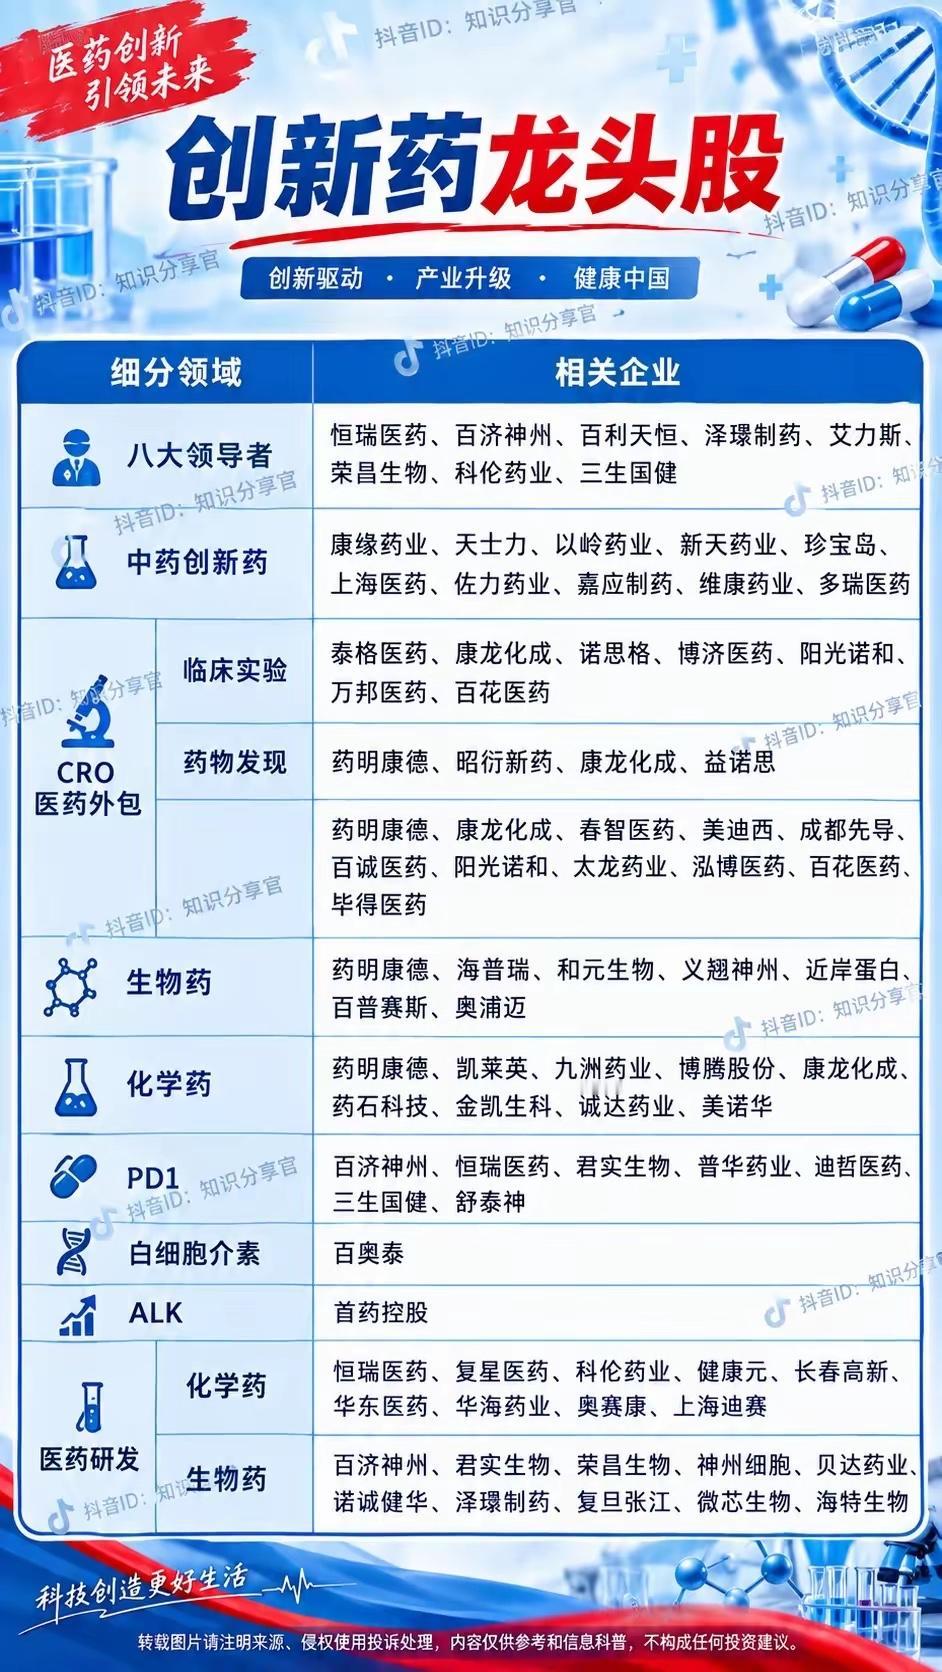
创新药就是下一个主线?先讲一个反常的市场现象首先跟大家说一个基础投资常识:美联储加息(美国提高借钱利息),对创新药行业原本是坏事。
因为创新药最核心的特点是长期烧钱研发,需要大量借钱、融资来支撑项目。一旦利息变高,药企借钱、融资的成本就会大幅增加,行业压力变大,这就是所谓的利空。
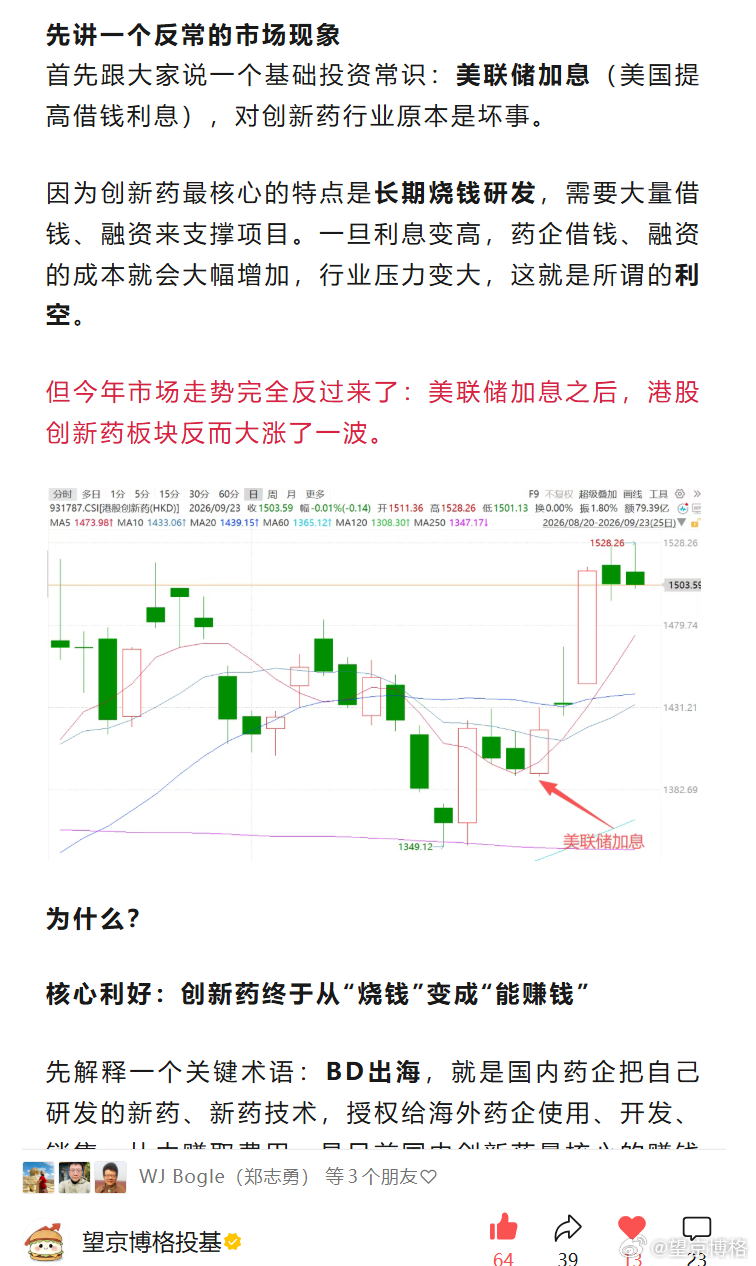
但今年市场走势完全反过来了:美联储加息之后,港股创新药板块反而大涨了一波。
为什么?
核心利好:创新药终于从“烧钱”变成“能赚钱”
先解释一个关键术语:BD出海,就是国内药企把自己研发的新药、新药技术,授权给海外药企使用、开发、销售,从中赚取费用,是目前国内创新药最核心的赚钱方式。
过去的创新药,是纯“亏本买卖”:全程靠融资、靠投资人投钱续命,不停砸钱研发,还不一定能做出成功的新药,几乎没有稳定收入。
但从2025年开始,行业彻底扭转,盈利能力迎来爆发:
1. 2025年全年,中国创新药BD出海一共157笔合作,总金额高达1356.55亿美元,创下历史最高纪录;
2. 2026年行情更火爆,截至9月14日,仅仅8个多月的时间,BD出海总额就突破了1200亿美元,其中实打实到账的首付款超过100亿美元。
简单对比就能看懂:今年八个多月的营收,已经接近去年全年的9成体量。而且国内创新药的出海合作规模,已经占到了全球市场的一半左右。
这意味着创新药行业彻底告别了“只烧钱、不赚钱”的尴尬局面,现在能签下大额海外订单、收到实实在在的预付款,营收能直接计入企业财报。
隐藏利空:赚钱不稳定,未来收益不确定
虽然创新药已经开始盈利,但目前最大的问题是:盈利确定性不强,未来收入没保障,风险主要来自国内、海外两个市场。
1. 国内市场:医保砍价,利润被压缩大家常听到的医保谈判,就是国家医保局和药企砍价,只有降价达标的新药,才能纳入医保、进入全国医院销售,获得海量市场。
2026年医保谈判9月初已经结束,一共有124款新药参与现场砍价,最终结果11月公布。
这里的核心风险是:医保定价权完全在国家支付方手里(非常NB的创新药企有议价权,但是人家可以选择不买啊)。未来能赚多少钱,完全无法提前确定。
2. 海外市场:大额订单多是“预期收益”,不是现金前面提到今年出海1200亿美元的订单,看着体量很大,但水分非常多。
订单里只有100多亿美元是实打实的首付款(签合同就到账的钱),剩下9成都是里程碑款(通俗讲就是“画饼收益”)。
里程碑款不是固定收入,需要后续满足各种条件才能拿到:比如新药临床试验成功、顺利在海外上市、达到指定销售额等。后续一旦研发失败、销售不及预期,这部分钱就彻底拿不到,收入需要一年一年验证。
行业整体总结与资金态度
1. 现状总结:创新药行业已经摆脱亏损,正式开启盈利模式,但盈利稳定性差、未来不确定性高,是目前最大的短板;
2. 资金持仓情况:从2026年公募基金中报数据来看,基金对创新药的持仓占比仅6.6%,处于近十年最低位置;
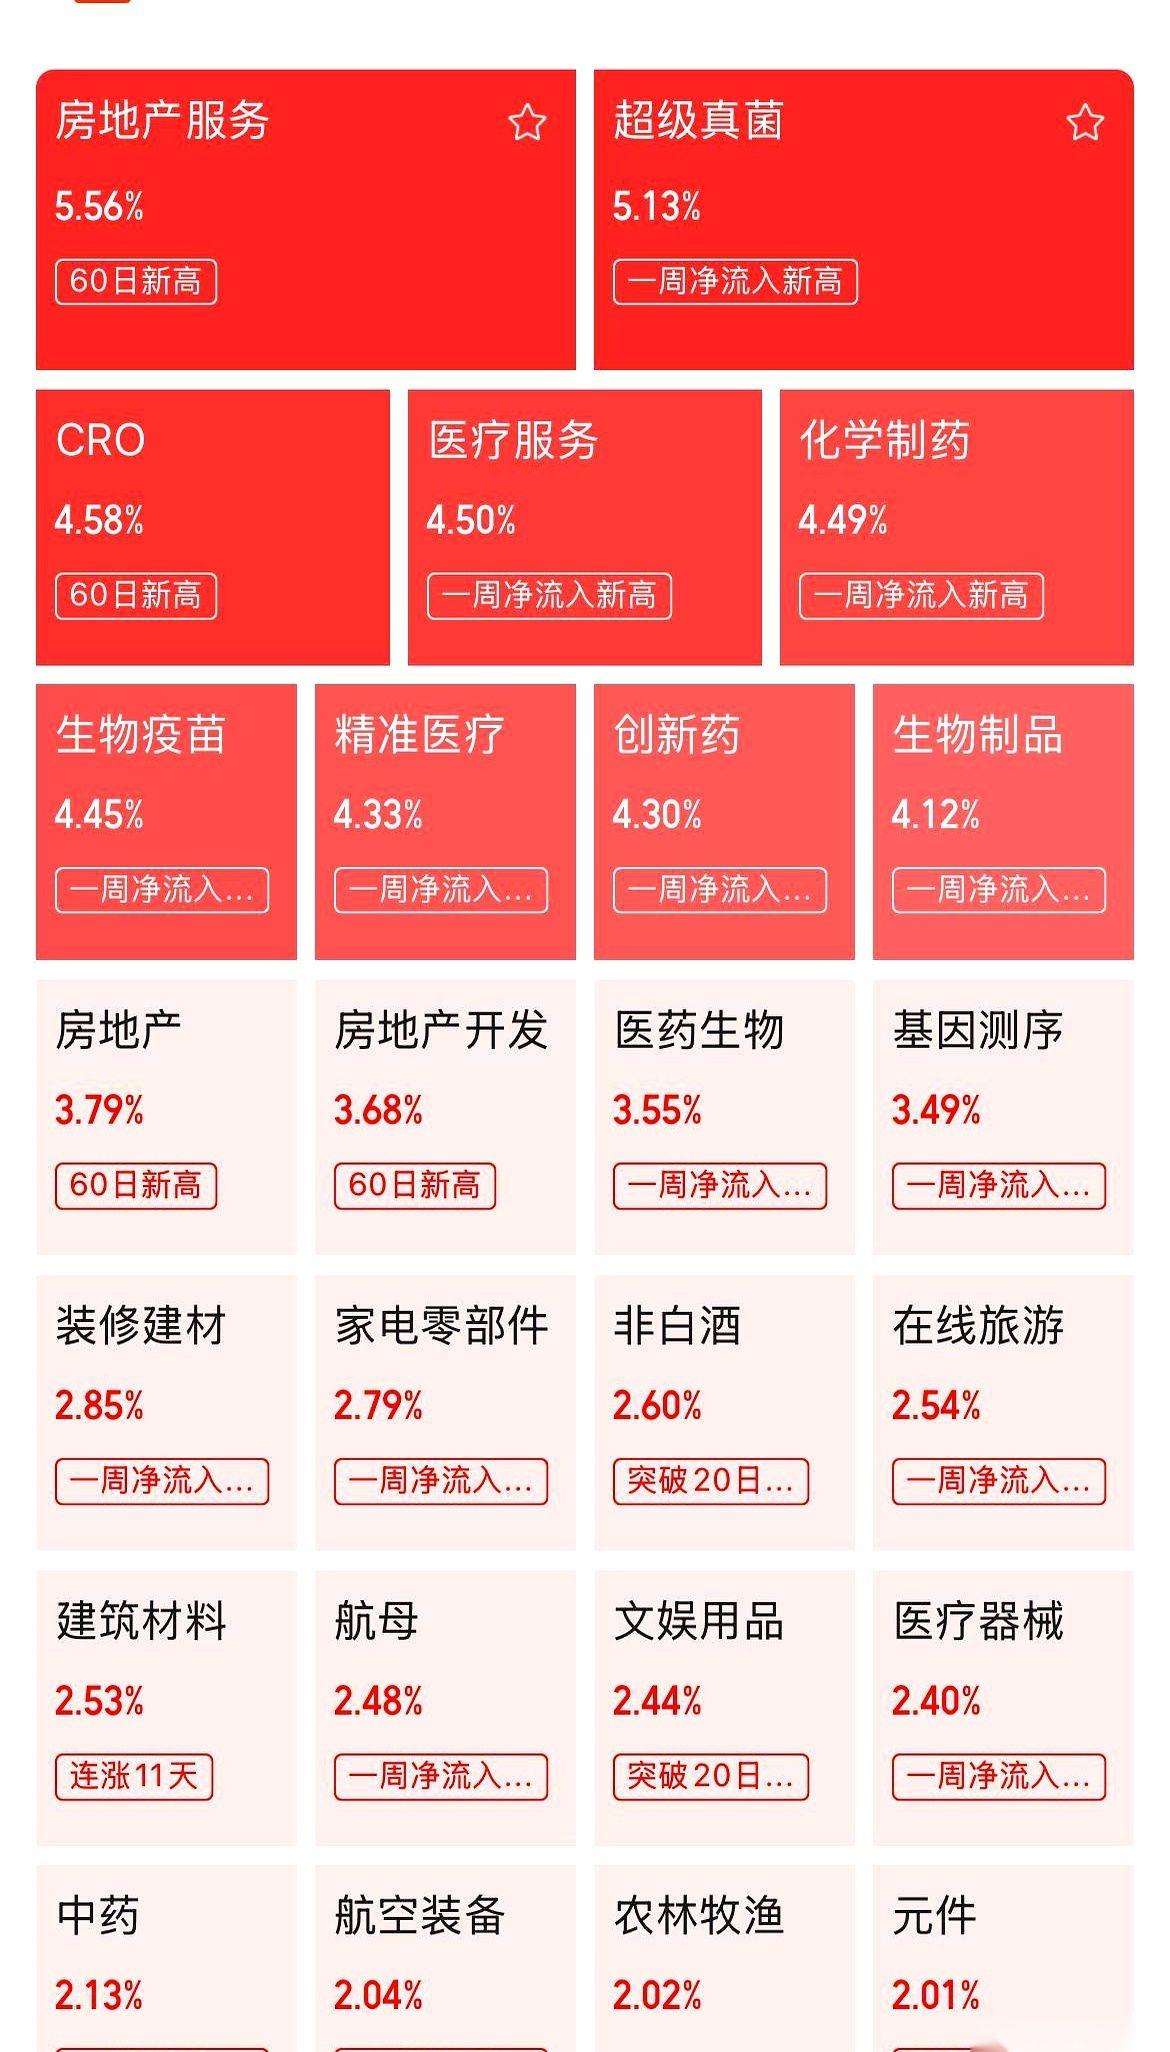
3. 市场信号解读:美联储加息本是利空,但创新药逆势大涨,说明机构和投资者对创新药的看法已经彻底反转,行业最差的阶段已经熬过去了。
后续想要持续上涨、成为市场主线,核心要看一点:创新药企业持续落地业绩,不断验证盈利的稳定性,打消市场的不确定性顾虑。
博格的操作:
博格一直重仓创新药(仓位占比10%),今年还拿一点仓位做了两轮创新药波段操作,未来不计划加仓了,持仓待涨。基金a股