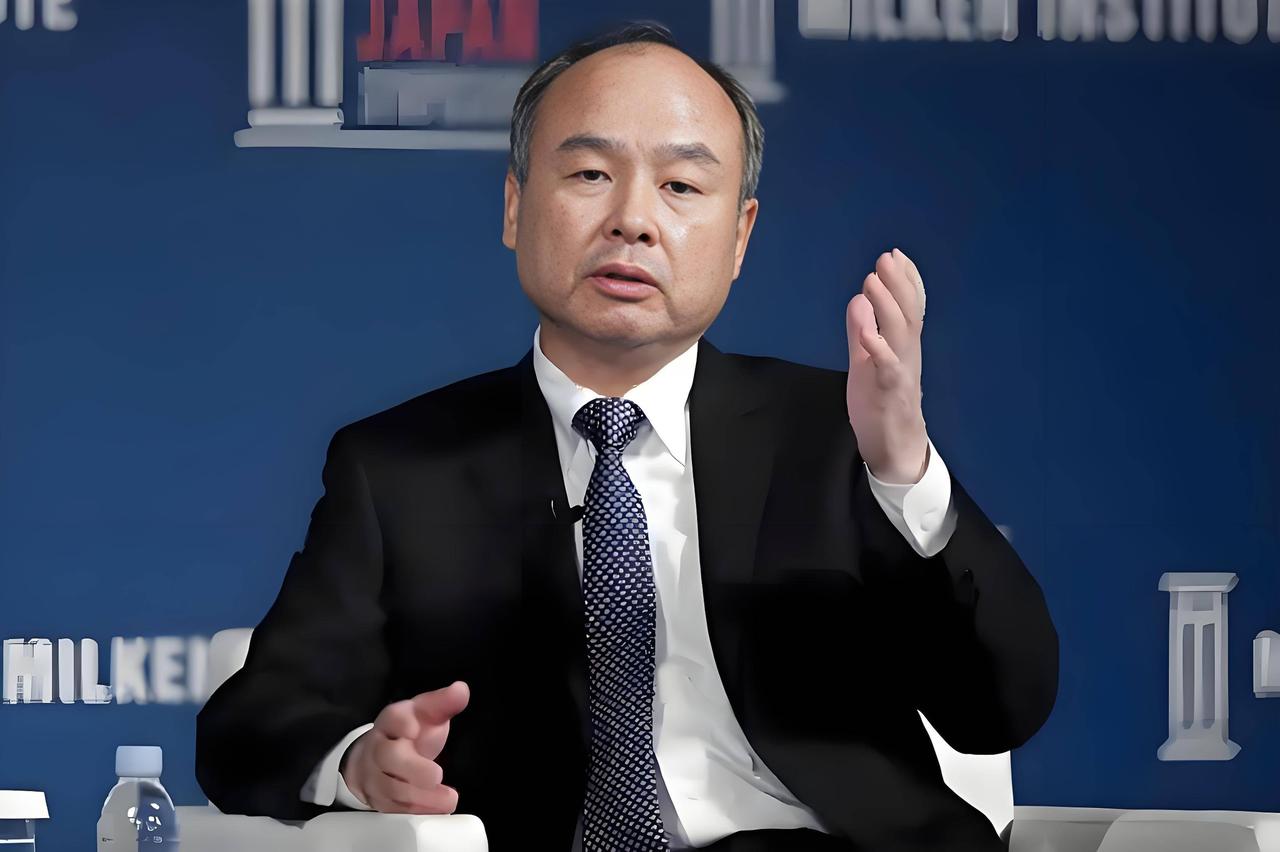
亚洲首富孙正义,正在满世界借钱。
软银集团本周发行了约110亿美元高收益债,成为全球最大垃圾债发行人之一。这笔钱大概只会停留两天,就又得打给奥特曼了。
110亿美元是什么概念。美元债100亿,欧元债10亿,期限从3.5年到7.5年不等。路透社直接说,这是史上规模最大的高收益公司债发行,超过了2014年法国Numericable的109亿美元纪录。全球垃圾债市场,今年亚太地区六成多的发行量,全让孙正义一个人包了。
借钱成本高得离谱。3.5年期收益率8.625%,5.5年期9.25%,7.5年期9.75%。7.5年期的票面利率创下了软银美元债的历史新高。
对比一下,字节跳动今年拿到的银团贷款,利率才4.53%。同样的AI赛道,银行给字节的价格贴着基准利率走,给孙正义的就是赌徒价。软银2031年到期的存量美元债,收益率从今年1月的6.7%飙到8.2%,违约保险成本触及三年高位。
标普给软银的评级是BB+,投机级里面最高一档,再往下走一步就是真正的垃圾级。惠誉也是同样的评级。一家亚洲首富的公司,借钱的待遇跟濒临违约的企业差不多。
那孙正义为什么非借不可。答案就一个——OpenAI的第三笔100亿美元投资款,10月份到期了。这笔钱必须按时打过去。投资完成后,软银对OpenAI的累计投入将达到646亿美元,持股约13%。
为了凑出这些筹码,孙正义几乎把整个软银帝国重新拆解了一遍。清仓英伟达3210万股,套现58.3亿美元。减持阿里巴巴,从34%一路砍到不足4%。抵押ARM股票,扩大保证金贷款限额。8月还向日本个人投资者发行了1万亿日元的无担保公司债。
能卖的都卖了,能抵押的都抵押了。
软银的债务表已经面目全非。2024财年总债务16.19万亿日元,2025财年涨到17.92万亿,到2026年3月底直接飙到25.4万亿。一个财年暴增7.5万亿日元。净债务达到10.8万亿日元,比开始投资OpenAI时翻了一倍多。
更要命的是,债务猛涨的同时,赚钱的能力在萎缩。EBITDA从1.6万亿日元掉到9140亿,暴跌43%。自由现金流从负3720亿一路恶化到负2.16万亿日元。
当前比率只有0.8倍,短期债务已经超过流动资产。翻译成大白话就是,眼下欠的钱比手头的现金还多,现金流不仅不能还债,还在加速往外流。
软银旗下愿景基金的日子更不好过。最新财季利润54.3亿日元,同比暴跌99%。愿景基金二期投资亏损5亿美元,主要因为PayPay和Symbotic股价下跌。PayPay今年3月上市,估值只有107亿美元,远低于孙正义此前200亿美元的预期。
软银的算盘原本很清晰。OpenAI上市,套现一部分,还债,继续投。6月OpenAI秘密递交了招股书,市场一度期待年内上市。9月奥特曼在采访中明确表态,今年不会IPO。消息出来,软银股价大跌。
现在软银总债务25.66万亿日元,净债务19.32万亿日元,负债权益比达到124.8%。孙正义手里最大的两张牌——ARM和OpenAI,占集团资产价值大约四分之三。ARM股价涨,账面好看;ARM股价跌,整个资产负债表跟着发抖。
标普在7月把软银展望从负面调回了稳定,理由是ARM股价涨得比预期猛,LTV比率降到了20%到25%左右。ARM一只股票,就占了软银投资资产的四成以上。一家这么大的投资集团,身家性命押在一只票上,集中度风险大得吓人。
孙正义今年6月还登顶过亚洲首富,软银市值一度超过丰田汽车,成为东京证券交易所市值第一。然后OpenAI上市延期的消息一出来,股价从高点跌了近一半。首富的椅子还没坐热,就被市场拉了下来。
1999年8000万美元投阿里,赚回几百亿美元。2000万美元投雅虎,上市后价值突破50亿美元。孙正义赌的是时代入口,赌的是赢家通吃。那些经典战例有一个共同点——用自有资金和基金的钱去赌,不是借来的。
OpenAI这一局不一样。646亿美元里面,很大一部分是高息债务。用9.75%的成本借钱,投一家还没盈利、上市遥遥无期的公司。这是金融学教科书上最经典的期限错配——短期高息负债,匹配长期锁定资产。
孙正义用卖确定性的钱,去买他眼中更大的确定性。英伟达的确定性不要了,阿里的确定性也不要了,全押在OpenAI身上。
AI故事依然有人买单,但这张票越来越贵。孙正义已经把能抵押的都抵押了,能卖的都卖了。借钱成本从2021年的2.125%涨到今天的9.75%,涨了四倍多。
市场愿意借,但价格摆在那里。赌局的账单,正在一笔一笔到期。
信息来源:孙正义借钱给OpenAI买时间-澎湃新闻