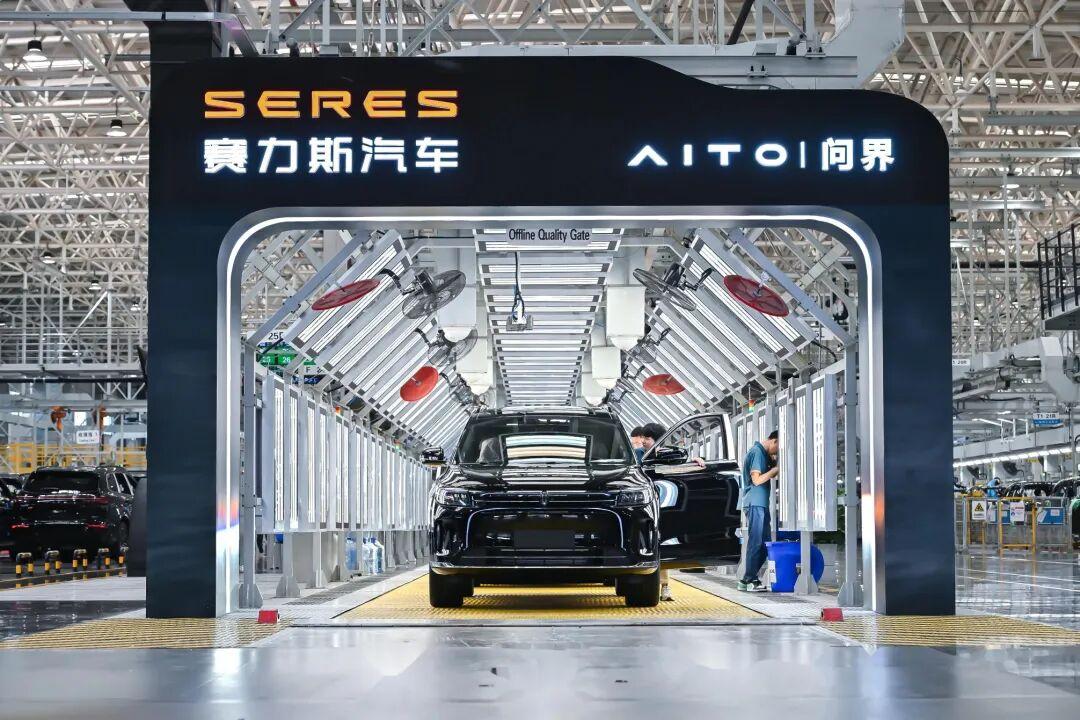
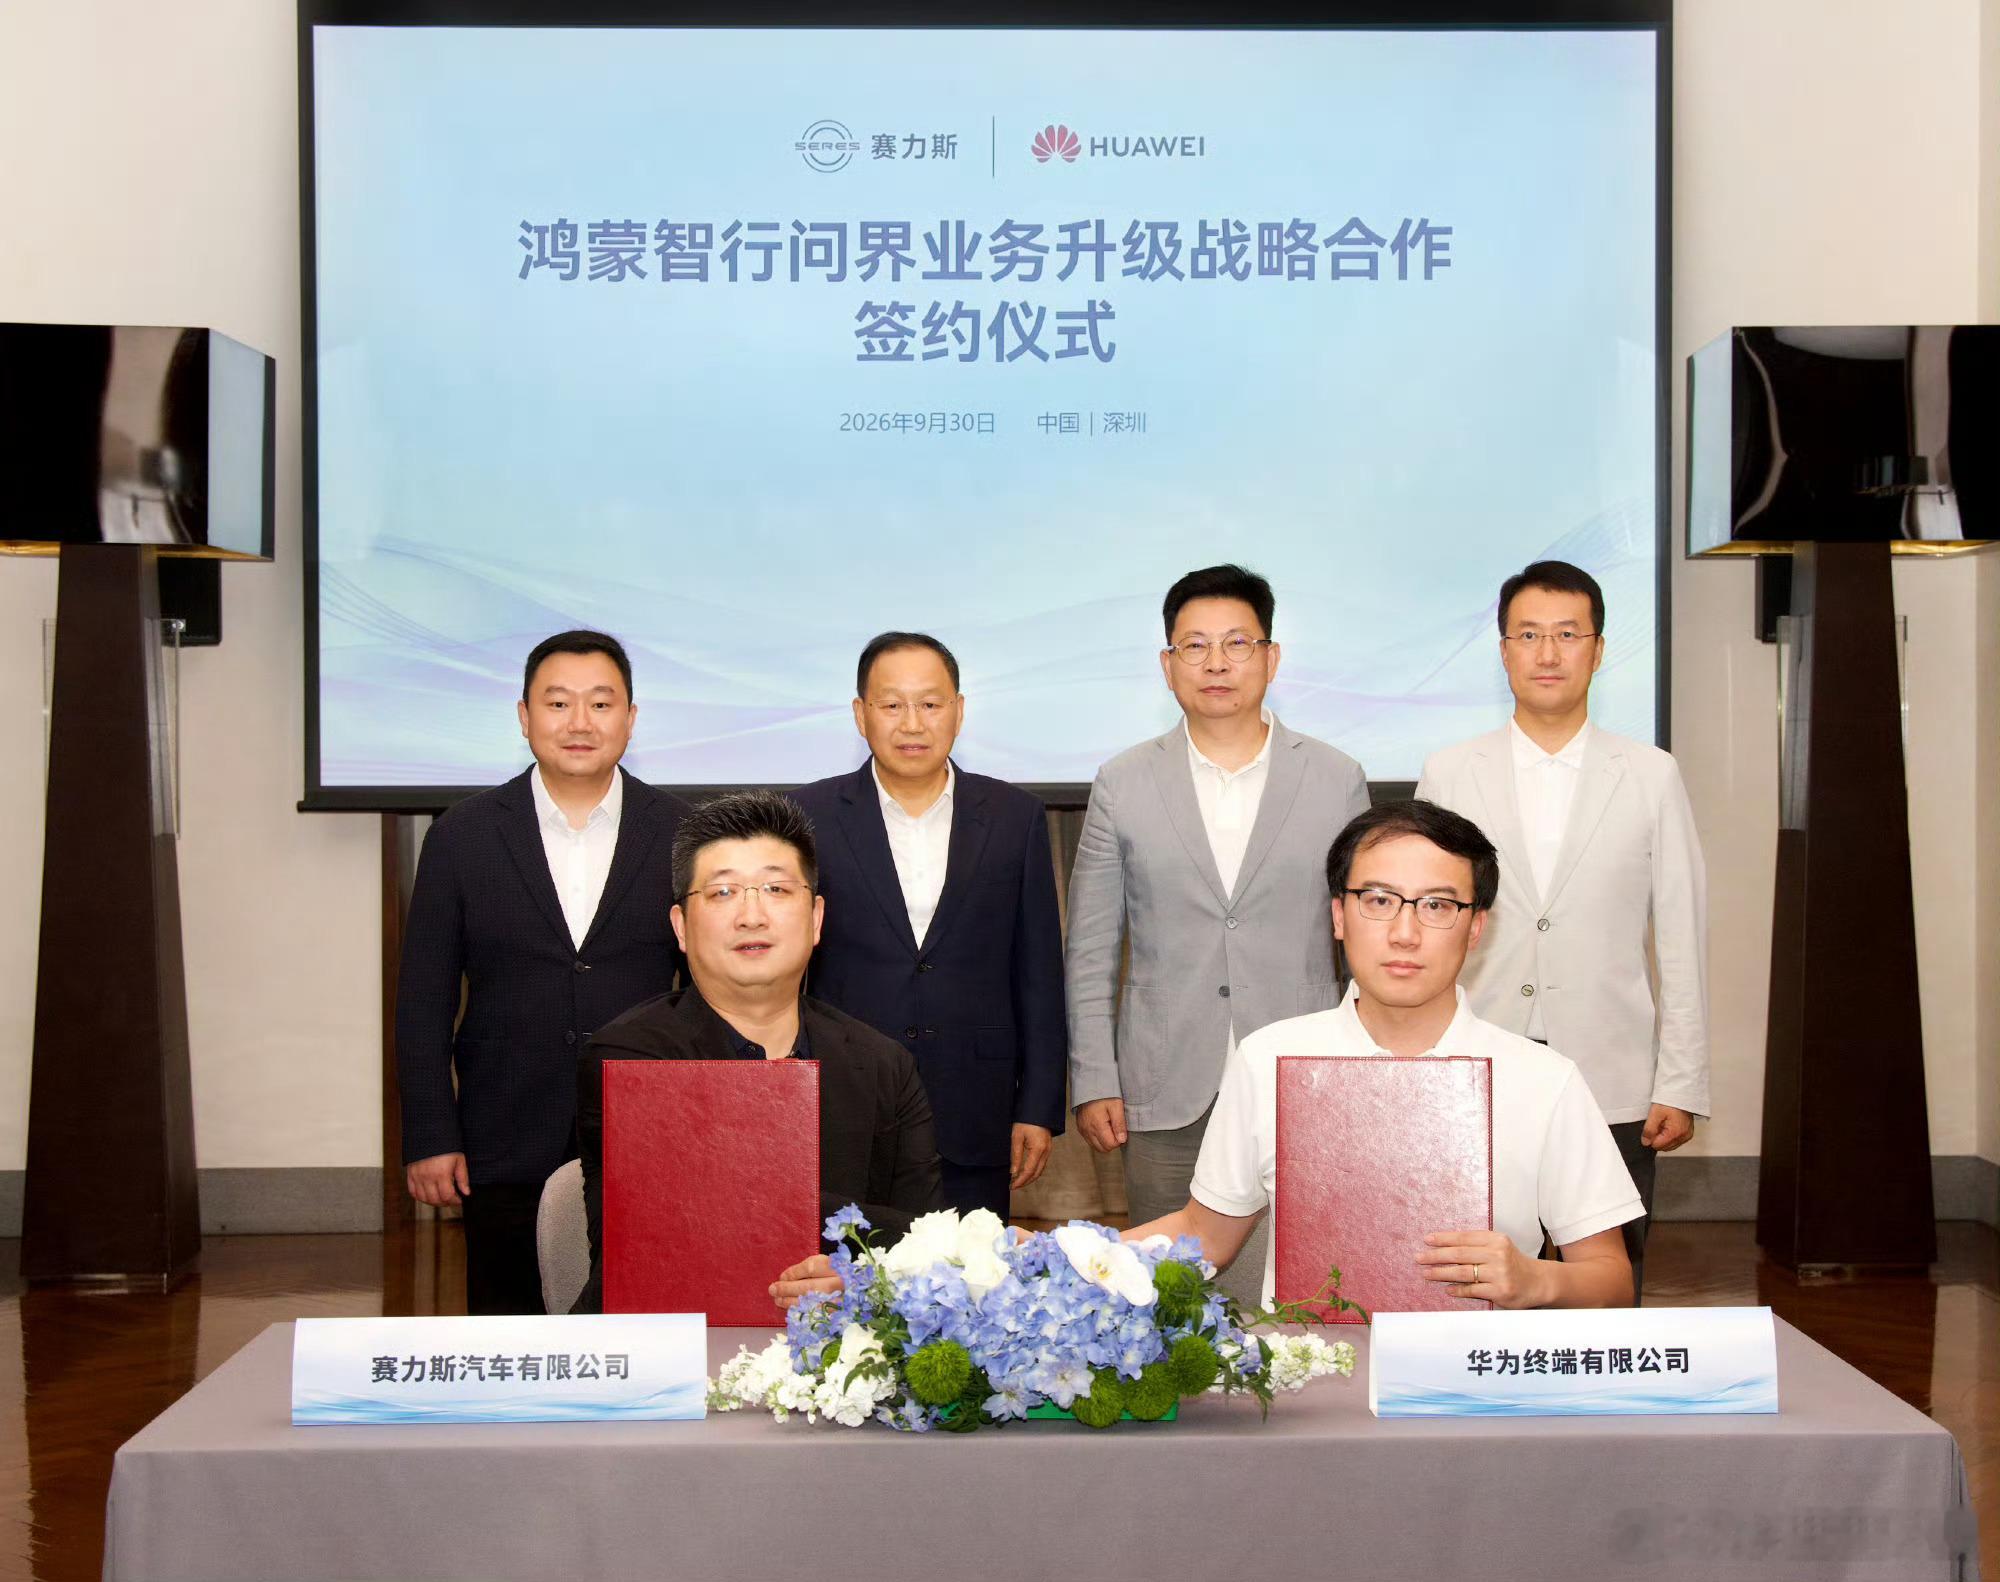
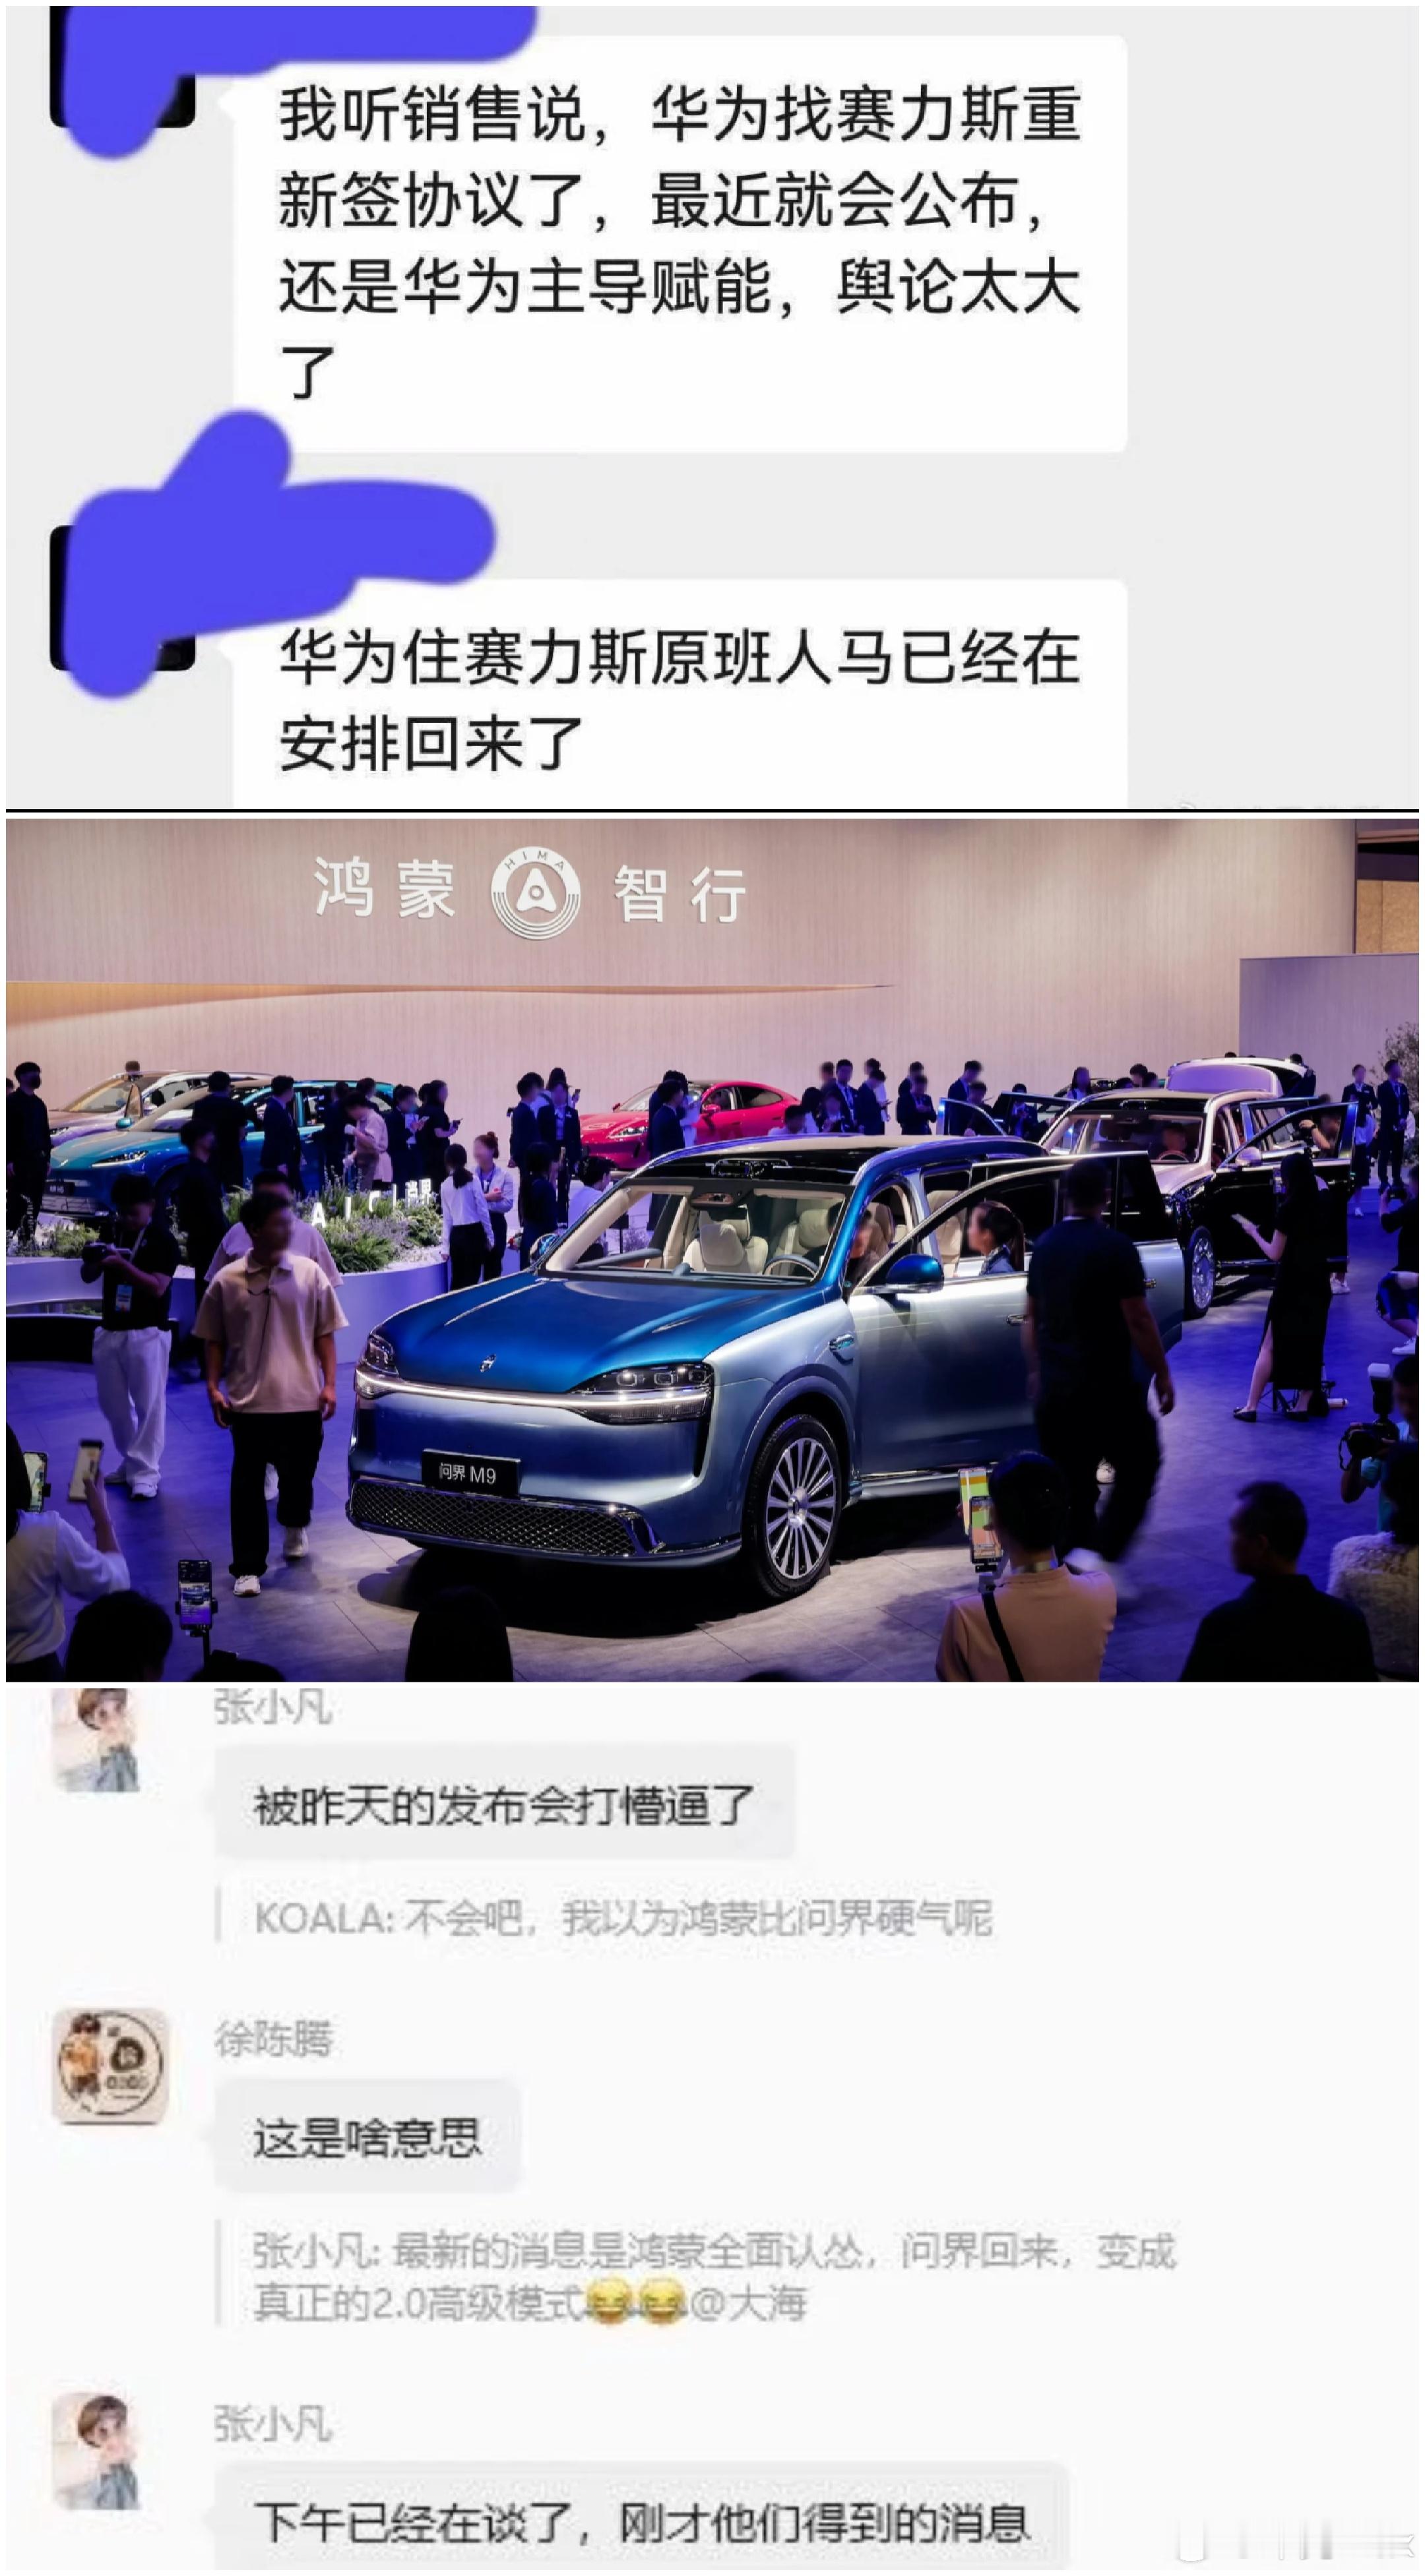
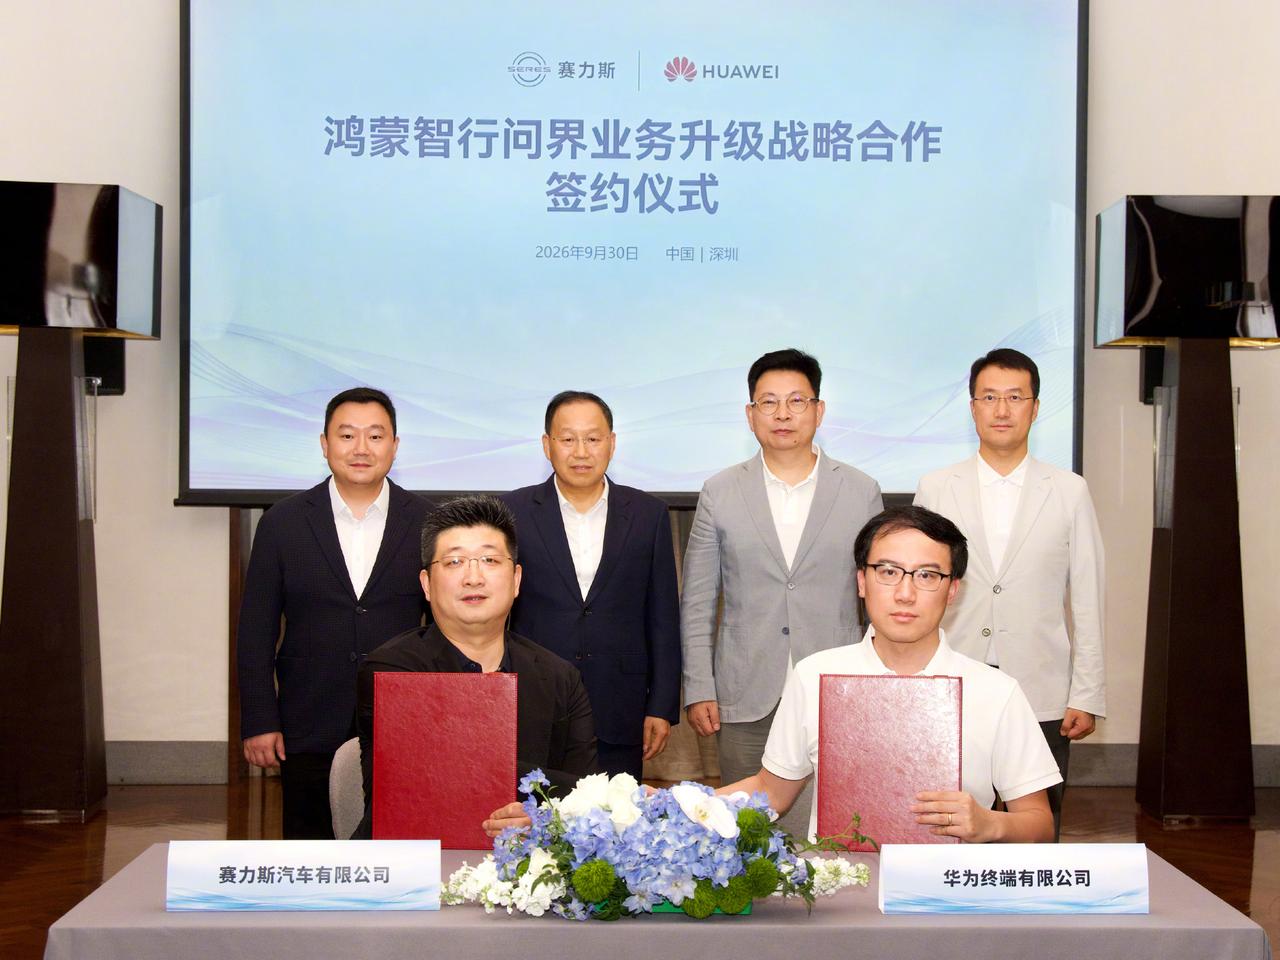
9月30日晚,市场传出赛力斯与华为鸿蒙智行将“走回去、继续合作”。而从9月15日双方官宣合作调整、到随后渠道迅速切割、再至9月30日又传“复合”传闻,半个月时间,双方从“分”到“合”,可谓是反复拉扯,让人应接不暇,也持续搅动板块情绪。
*1,权责划分:产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导;华为终端只做赋能,不再主导前端经营。2,技术保留:继续采购华为乾崑智驾、鸿蒙座舱,问界仍然属于鸿蒙智行大家庭;存量用户权益、OTA、售后不受影响 。3,渠道变化:问界走向专属专营,部分原鸿蒙智行门店划归赛力斯,只销售问界;华为门店未来不再主推问界;智界/享界/尊界/尚界维持原来华为主导模式不变 。
*排序的微妙变化,是华为对“问界”品牌的重视程度和投入力度的具像化反应。而余承东最近在多个场合,已表明了华为对“问界”品牌的态度。9月24日,余承东在合肥一家鸿蒙智行门店表示:“赛力斯这几年跟我们合作,能力有了长足的进步。现在他们想自己主导,于是提出来他们自己做。我们支持他们。”这句话意思很明白:其一、“分手”是赛力斯提出来的;其二、华为继续支持问界,但力度显然不如以前。
*此前持续数年的智选车模式中,华为在产品定义、智能化技术、营销渠道等多个环节拥有深度参与,赛力斯则依托自身制造体系完成产品落地。问界的成功,也因此成为这种合作模式最具代表性的案例。
新的合作安排意味着赛力斯将在问界经营体系中拥有更大的自主权。于是,“问界单飞”“华为放手问界”等解读迅速出现。
但如果把这次调整放到双方过去几年的合作背景中,其背后的矛盾其实更加具体。
随着问界销量、用户规模和品牌影响力持续扩大,赛力斯自身的体系能力也已经发生变化。对于赛力斯而言,如何利用已经形成的品牌资产继续扩大产品矩阵,成为新的现实命题。
一方面是收入减少——问界是鸿蒙智行销量最高的品牌,2025年卖了42万辆,占整个体系的七成以上,这块贡献不小。另一方面还要被议论:是不是华为把赛力斯拖累了?从公开表态里,能读出一点情绪。财联社的报道里,特意补了一句"集中精力搞其他四界"。鸿蒙智行的正式声明里,两度强调"问界由华为与赛力斯联合设计打造"。措辞的用力程度,本身就说明了态度。9月24日,余承东在合肥巡店时第一次公开回应,说这是赛力斯主动提出要自己主导,华为表示支持。官方口径是这个。但市场信不信,是另一回事。
*再看看问界销量情况,据赛力斯2026中期报告,上半年,赛力斯集团新能源汽车销量17.88万辆,同比增长3.87%。其中,赛力斯汽车销量16.08万辆,同比增长5.6%。全新一代问界M9自6月16日开启规模交易后,7周累计交付突破20000台。2026上半年,赛力斯营收574.19亿,同比減少7.9%,主要系产品销售结构发生变动,二季度主力车型处于产品迭代过渡期,产能及销量规模效应未充分释放。其中新能源汽车营收531.70亿元,地区分布上国内营收563.66亿元,占比98.17。上半年,赛力斯汽车毛利125.22亿元,同比减少24.3%,主要系存儲芯片、工业金属、碳酸鋰等主要原材料价格上涨,以及产品销售结构发生变化等因素影响。其中新能源汽车毛利为111.91亿元,归母净利润亏损约17.17亿。
所以,把这件事简单理解成谁离不开谁,可能都不准确。更接近现实的说法是,双方都在重新计算各自最划算的位置。车企联盟本来就不是童话,合作能谈成,边界也能重画,只要利益结构变了,模式调整就很正常。放到全球汽车产业里看,这种“先结盟、再松绑”的故事并不少见,真正稀缺的不是永远绑定,而是调整时还能保持体面。 说到底,ME7只是一个新起点。它既像赛力斯交出的第一份独立答卷,也像华为退到幕后后的一次行业压力测试。接下来市场会慢慢给出反馈:没有华为主导光环的赛力斯,能不能把品牌撑起来;把自己放到技术赋能位置上的华为,能不能继续维持生态里的强势存在。答案不会在巴黎那一晚全部揭晓,真正的结果,还得看接下来一段时间的销量、口碑和持续动作。【来自懂车帝车友圈】