3.8万变38万,34.2万飞了!郑州银行把3.8万错转成38万,柜员一句"离柜概不负责",把34.2万说没了
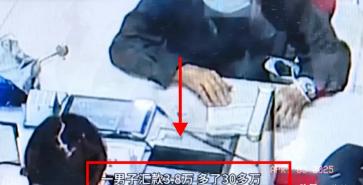
2022年8月,做服装批发生意的邹先生拿着3.8万现金去银行,要转给浙江义乌的合作商江先生。柜面柜员噼里啪啦敲键盘,一不留神把3.8万输成了38万。钱直接划到了江先生账上。邹先生当天下午看回单觉得不对,揣着单子返回银行提醒。柜员眼皮都没抬,甩出一句:离柜概不负责。邹先生只好走了。结果当天晚上银行自己轧账,发现账上少了34.2万,急了。
先把后面那出戏摆一摆。银行先是找邹先生,又找收款人江先生,说这钱是他们多拿的,属于不当得利,必须退回来。俩人当然不退。邹先生说,我当天下午就回来告诉你们弄错了,是你们自己说离柜概不负责的。江先生说,我账上多出来的钱是你们银行打过来的,我又没偷没抢。
银行不甘心,一纸诉状把俩人告上法庭。一审,银行败诉。银行不服上诉,二审,又败诉。再告,三审,还是败诉。法院的逻辑很清楚:邹先生发现异常后第一时间履行了告知义务,是银行自己拒绝处理。错在银行,不在储户。
可问题在于,那个柜员嘴里的"离柜概不负责",本来是银行用来对付客户的。大家去银行取了钱,出门发现少了一张,柜员一句"离柜概不负责"就把你打发了。你存钱进去,回来发现账记错了,柜员也是这句。这套规矩用了几十年,早就成了银行柜台的金字招牌。
可偏偏这次,是银行自己把钱转多了,想反悔的时候,才想起这句话不对自己生效。法律的逻辑是:霸王条款不能只约束客户,不约束银行。你既然说离柜概不负责,那柜面那一下敲错键盘,责任就该你银行自己担着。
深一层看,这个案子之所以被网友追着叫好,是因为它把一个长期的不对等摆到了台面上。平时储户在银行面前是弱势一方。存钱时钱少了,要你自己回去查监控;转账时账号错了,要你自己去追;卡被莫名盗刷了,银行说这是你自己保管不善。
可一旦银行自己出了错,多付了钱,那马上就变成"不当得利",要告你、要冻你的卡、要上门追讨。同样是柜面那几个小时,错在客户身上就是客户活该,错在银行身上就是客户得吐出来。这种双标,早该有人治一治。
换个角度看,法院这三次判决,其实给所有银行柜面提了个醒。"离柜概不负责"这六个字,不是免死金牌。法律上讲究的是过错责任。柜员操作失误造成的损失,银行作为用人单位,本来就该承担。
你不能在客户少拿钱的时候强调"概不负责",在自己多给钱的时候又强调"必须返还"。权利义务是对等的。你想用这条款免责,那这条款对你自己也生效。天下没有这种只占便宜不吃亏的道理。
更关键的是,银行这些年柜面服务越来越规范,跟这类案子被反复曝光有直接关系。以前那种"我是银行我怕谁"的做派,现在越来越吃不开了。储户不懂法不要紧,法院懂法。储户不敢跟银行较劲不要紧,总会有下一个邹先生,被柜员那句"离柜概不负责"激怒之后,真金白银地跟银行对簿公堂,还赢了。
这种判例越多,银行柜面操作就越小心。键盘敲下去之前,多核对一遍,比事后打三场官司划算多了。
说到底,34.2万对银行来说不是什么天文数字,可这个教训值很多钱。它告诉每一个在窗口上班的柜员:敲键盘之前多看一眼金额,客户回来提醒了就赶紧查账。别拿一句"离柜概不负责"怼客户,这句话哪天就会弹回来打在自己脸上。
银行是服务行业,不是衙门。客户把钱交给你,是信任,不是让你拿霸王条款打发的。这个案子,办得解气。