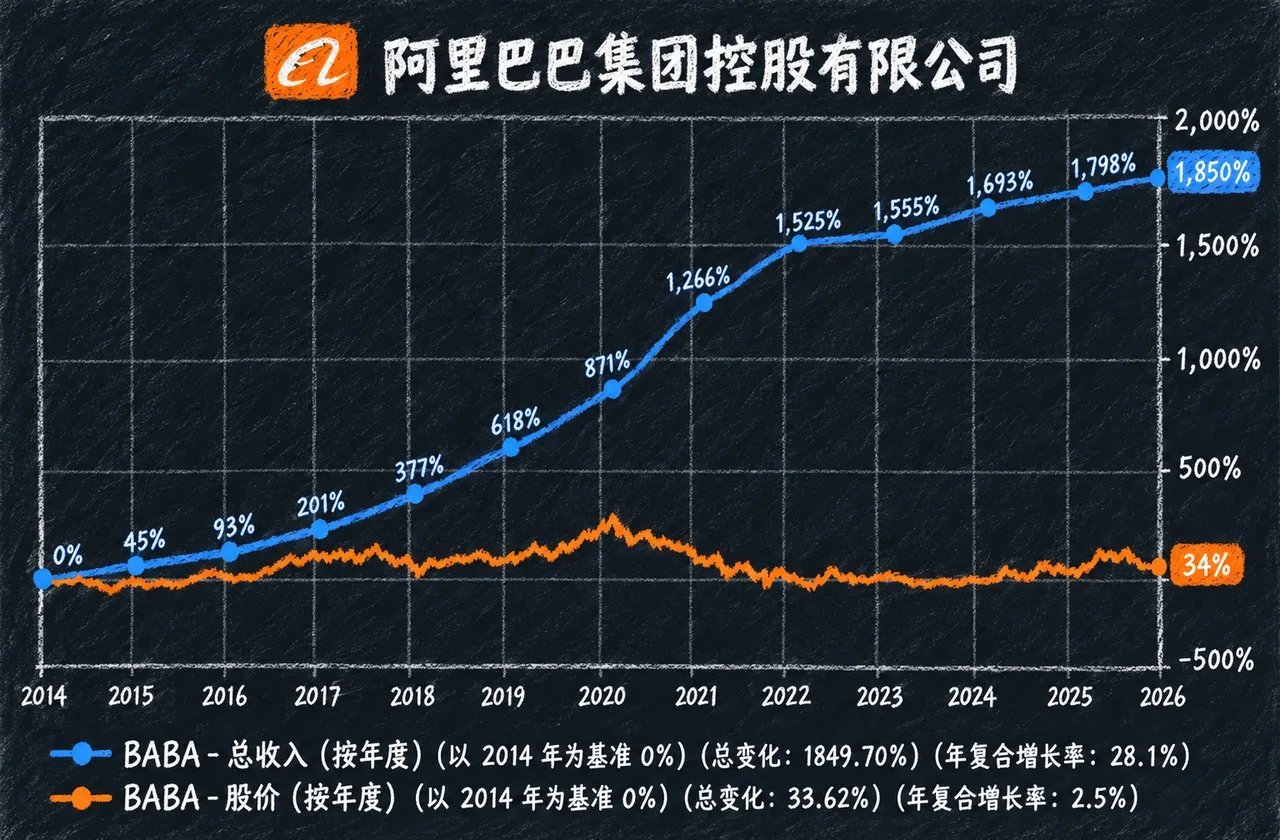
收入暴增1850%,股价却只涨了34%——自2014年在纽约敲钟上市至今,阿里用12年的时间在K线图上演了一幕“狂飙的营收,趴窝的股价”。
巴菲特icon看了恐怕都得默默摘下眼镜,陷入对“价值投资”的深刻怀疑。
图里两条线的差距,简直比东半球icon到西半球的距离还要宽广。蓝线一路向右上角猛冲,年复合增长率高达28.1%;而代表股价的橙线则像喝了一斤二锅头,在经历过2020年的高光时刻后一路踉跄,最终年复合增长率落在了极其微薄的2.5%。这个年化收益率,甚至差点没跑赢余额宝。
这大概就是资本市场上最奇幻的“倒悬天罡”:公司越干越大,生意越做越广,可股东们的腰包却像是经历了一场渡劫。
为什么营收和股价会撕裂到这种地步?
很多人第一反应是“估值挤泡沫”,但这背后其实是一场商业逻辑的深刻突变。
首先是利润率的消失术。
早期的阿里是轻资产、高毛利的纯平台模式,靠着天下无难做的生意赚得盆满钵满。
但后来为了维持庞大的帝国,阿里不得不踏入重资产的泥潭:搞菜鸟物流icon、买盒马鲜生icon、并购线下零售……营收确实是像吹气球一样吹起来了,可每一块钱营收背后的“纯含金量”却被稀释得稀碎。
干着最累的活,赚着最辛苦的钱,资本市场自然不愿再给以前那种互联网高科技企业的溢价icon。
其次是极度内卷的竞争格局。当年打着灯笼都找不出对手的电商icon独角兽,如今左手要防拼多多icon的百亿补贴和极致砍价,右手要挡抖音icon快手的直播带货疯狂蚕食。增长不再是自然而然的降维打击,而是花重金防守后的惨胜。
再加上资本市场对增长前景的重新定价,估值乘数直接从高空的数十倍被重构回了普通零售业的个位数。公司依然是个庞然大物,但资本给它贴上的标签,已经从“充满想象力的科技巨头”变成了“收收股息icon的成熟现金牛”。
12年弹指一挥间,收入翻了将近20倍,股价却像玩了一场寂寞。这种“公司越努力,股东越沉默”的戏码,实在让人不得不感慨:在变幻莫测的时代浪潮面前,选对赛道很重要,但拿不拿得住、什么时候落袋为安,可能才是投资里最深不可测的哲学。