曾经超高杠杆循环放贷的模式,正在迎来全面出清。
重庆小贷公司从巅峰的8965家,腰斩到不足4500家。
十年时间,一半玩家退场。当年疯狂批牌照的地方,现在疯狂清退。仅重庆一地,2026上半年就送走了40家。
这场清退不是小打小闹。重庆2026年一季度一口气出清21家小贷公司,4月1日公示的名单里赫然躺着4家网络小贷。全国范围内,2024年以来累计清退不合规机构超过5600家,六类地方金融组织数量较历史峰值缩水55%。央行数据显示,截至2025年9月末,全国小贷公司仅剩4863家,贷款余额7229亿元,比2015年巅峰期少了整整2000多亿。
那些被清退的公司,死法各不相同。有的早就成了失信被执行人,有的干脆是“失联”“空壳”机构。说白了,就是挂着牌照不干正事。
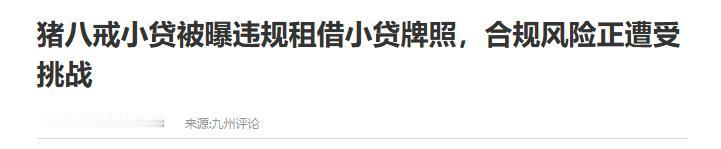
真正要命的,是那些把牌照当摇钱树的玩家。重庆通融小贷注册资本3亿元,按规定放贷规模上限6亿元。实际放出去的贷款远超这个数字。怎么做到的?把牌照“出租”给没有放贷资质的助贷平台,对方负责获客、风控,自己只管收通道费。通道费按放贷金额的0.5%到0.6%收,躺着就能赚钱。这种模式本质上就是监管套利——牌照是壳,资金来自民间资本,风险甩给了借款人。
这些借款人的代价是什么。重庆永川区法院曾发现某小贷公司把利息拆成“利息15‰加咨询费20‰”,实际年利率飙到42%。更狠的是通过会员费、担保费层层加码,综合融资成本突破年化36%的红线。借6000块钱,光会员费就被扣掉1000多。这不是普惠金融,这是拿牌照当镰刀。
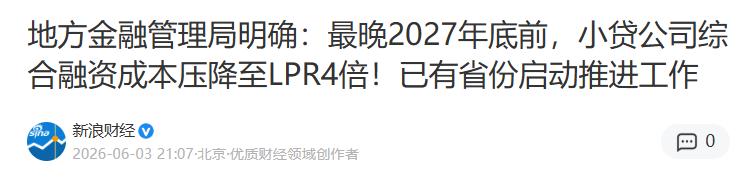
监管的铁拳来得干脆利落。2024年底出台的《小额贷款公司监督管理暂行办法》划了三条硬线:非标准化融资余额不超过上年末净资产的一倍,标准化融资不超过四倍,不得跨省展业,不得将授信审查和风险控制外包。融资租赁、资产证券化这些放大杠杆的路子,全被堵死了。更狠的一刀砍在利率上。监管部门明确要求,到2027年底前全部新发贷款综合融资成本压降至1年期LPR的4倍以内。按目前LPR 3%计算,就是年化12%。
12%是什么概念。小贷公司过去靠高利率覆盖高坏账,客户越下沉利率越高,坏账越大利率再抬。这套循环在12%的上限面前彻底转不动了。银行普惠贷款利率已经低到3%到4%,优质客户被银行“掐尖”掐走,留给小贷的只剩次级客群。拿12%的利率去覆盖这些客户的坏账,账根本算不过来。
行业正在撕裂成两个世界。一边是中小机构批量退场,2026年上半年全国超过350家小贷公司被清退或主动注销。另一边是互联网巨头逆势增资,字节系中融小贷注册资本190亿,腾讯系财付通小贷150亿,平安系金联云通小贷105亿。这些巨头依托母公司的流量和信用,以低成本发行ABS融资,玩的是完全不同的游戏。中小玩家连牌桌都上不去了。
重庆的清理力度尤其猛。2025年6月到2026年5月一年间,重庆发布了5次清退通知,62家小贷公司被扫地出门。全国注册资本超过50亿元的11家小贷公司中有7家在重庆,百度、美团、京东、滴滴、携程的网络小贷机构都扎堆在这里。当年政策给得最猛的地方,现在下手也最狠。
那些活下来的小贷公司在干什么。有的转向自营,靠场景和数据做精细化风控。有的深耕本地产业链,给核心企业的上下游做供应链金融。还有的干脆放弃放贷,转型做助贷服务,帮银行做获客和贷后管理。路子不同,共同点是:靠牌照躺着赚钱的时代结束了。
这场出清的本质,是把小贷从“影子银行”的轨道上拽回来。2008年试点时的初衷,是让资金流向农村和欠发达地区,补银行服务的缺口。后来互联网消费金融爆发,小贷牌照变成了套利工具,杠杆加了一层又一层,风险埋了一颗又一颗。现在监管做的事情,就是把这些年积累的虚火一层层挤出去。
牌照不再是护身符,风控能力和场景资源才是。那些只会出租牌照、拆分费用、靠高利率收割借款人的公司,注定活不过这轮洗牌。留下来的人得回答一个基本问题:你存在的价值到底是什么。
重庆小贷公司的数量还会继续降。大概率会稳定在几百家的量级,其中真正有业务能力的不过几十家。这不是行业的死亡,是一次迟到了十年的回归。金融不是谁都能做的生意,放贷更不是。把不合适的人清出去,让合适的人把事做对,这才是健康的生态。