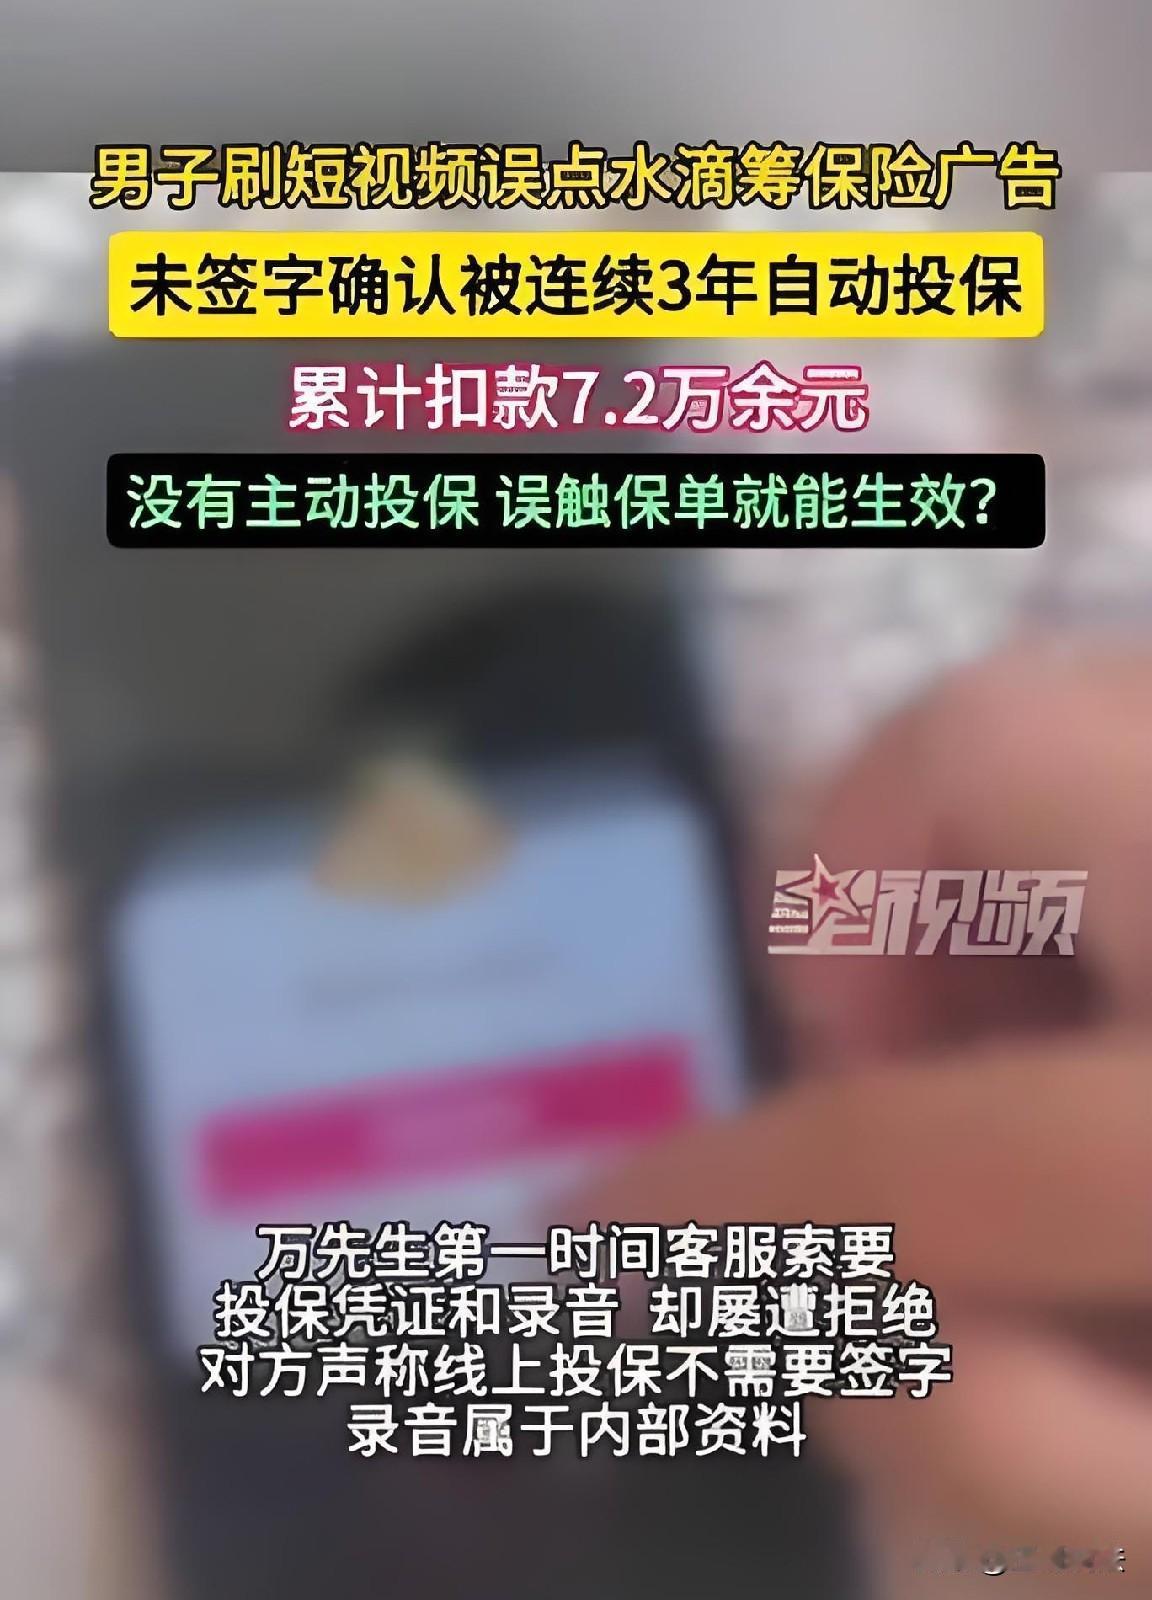
“一不小心钱就没了!”南昌,一男子刷短视频,页面跳出保险广告,男子误点了进去看了一眼,三年后发现,自己名下多了两份保险,一份是重大疾病保险计划,每月自动扣费1439.1元,扣了34期,累计48929元,另一份是特定疾病保险,每月扣费803.52元,扣了33期,合计23516元,两份扣了他7.2万,男子急了,立马联系保险客服,要查看完整保单和当时同意投保的录音,客服拒绝,说男子可以申请退款,但只能退7000元!记者做了协调,保险又给他回复: 线上投保可以不签字!
万先生闲来无事,顺手刷起了短视频,屏幕上突然弹出来一条保险广告,他没留神就点进去。
他扫了一眼,压根没往心里去,转头退出,把这事忘得一干二净。
他平时做生意,银行卡流水往来特别多,手机上的扣费提醒他也没用多做在意。
他照常生活,转眼就是三年过去,直到去年5月,他对账期间,突然发现自己名下多出来了两份保险。
这两份保险,三年以来一直在自动扣钱,他仔细一看,一份是重疾险,每个月扣1439.1元,一共扣了他34期,算下来快49000元。
另一份是特定疾病保险,每个月扣803.52元,扣了他33期,总共扣了他23516元。
这两份扣费加起来,三年里从他卡里划走了72445元。
万先生当场就急了,自己从头到尾没动过买保险的念头,更别说签字确认投保了。
他赶紧联系保险客服,要求看客服给他发过来完整的电子保单,还要客服给他当初自己同意投保的录音。
他之所以要这些,就是想证明自己当初是知情下单的。
不料,客服直接拒绝了,说他可以退保,但只能给他退7000元。
万先生惊呆了,扣了我7.2万,竟然只能退7000元?更何况我没签字同意,怎么就能自动被买了保险?
万先生不服,今年9月,他专门跑到保险公司的办公地点,他想当面沟通,说一下自己的情况,可他到了才发现,上班时间,保险公司,大门紧锁,他压根就进不去。
万先生走投无路,将自己的情况反映给了媒体,记者做了协调,客服才发来一份电子保单。
可上面连万先生的电子签名都没有,另一份保单根本打不开。
平台还给出了一个让人想不通的解释:线上投保和线下不一样,不需要投保人签字。
平台还说了,投保录音是内部资料,不能向消费者提供。
万先生就想不通了,如果在线下购买保险,要读条款,要签名字,要录确认音。
线上难道是点错一下,就能直接默认买了?还能连续扣三年钱?
这下消费者可是要注意了,刷手机时,千万手要注意,千万不能误点广告。
这万一点了进去,自己的钱包就保不住了,点个广告就被扣了三年保费,这事搁谁身上都接受不了。
消费者误点广告,根本不等于自愿投保,平台不能靠默认勾选、自动续费这种套路偷偷划走消费者卡里的钱。
有人说了,自己扫码给车冲个电,就买了个保险,到扣钱才发现。
也有人说,我扫充电桩遇见过,无辜扣保险,后来打电话投诉,银行让我联系保险公司退了!
之前河南就有过一模一样的案子,用户误点保险广告被扣了两年保费,法院直接判保险公司全额退还所有扣费,还赔了利息。
消费者要买保险,必须要心甘情愿愿意购买才行,不能靠这样点一下就锁单的方式赚钱,不然所有刷短视频的人都得提心吊胆。
《保险法》第十三条规定,投保人提出保险要求,经保险人同意承保,保险合同成立。
万先生未作出明确投保意思表示,也未完成法定投保确认流程,保险合同依法不成立。
保险公司无权基于无效合同持续划扣保费,理应向万先生全额返还72445元的全部扣费。
万先生可向相关部门进行投诉,也可提起民事诉讼,要求保险公司全额退还费用。