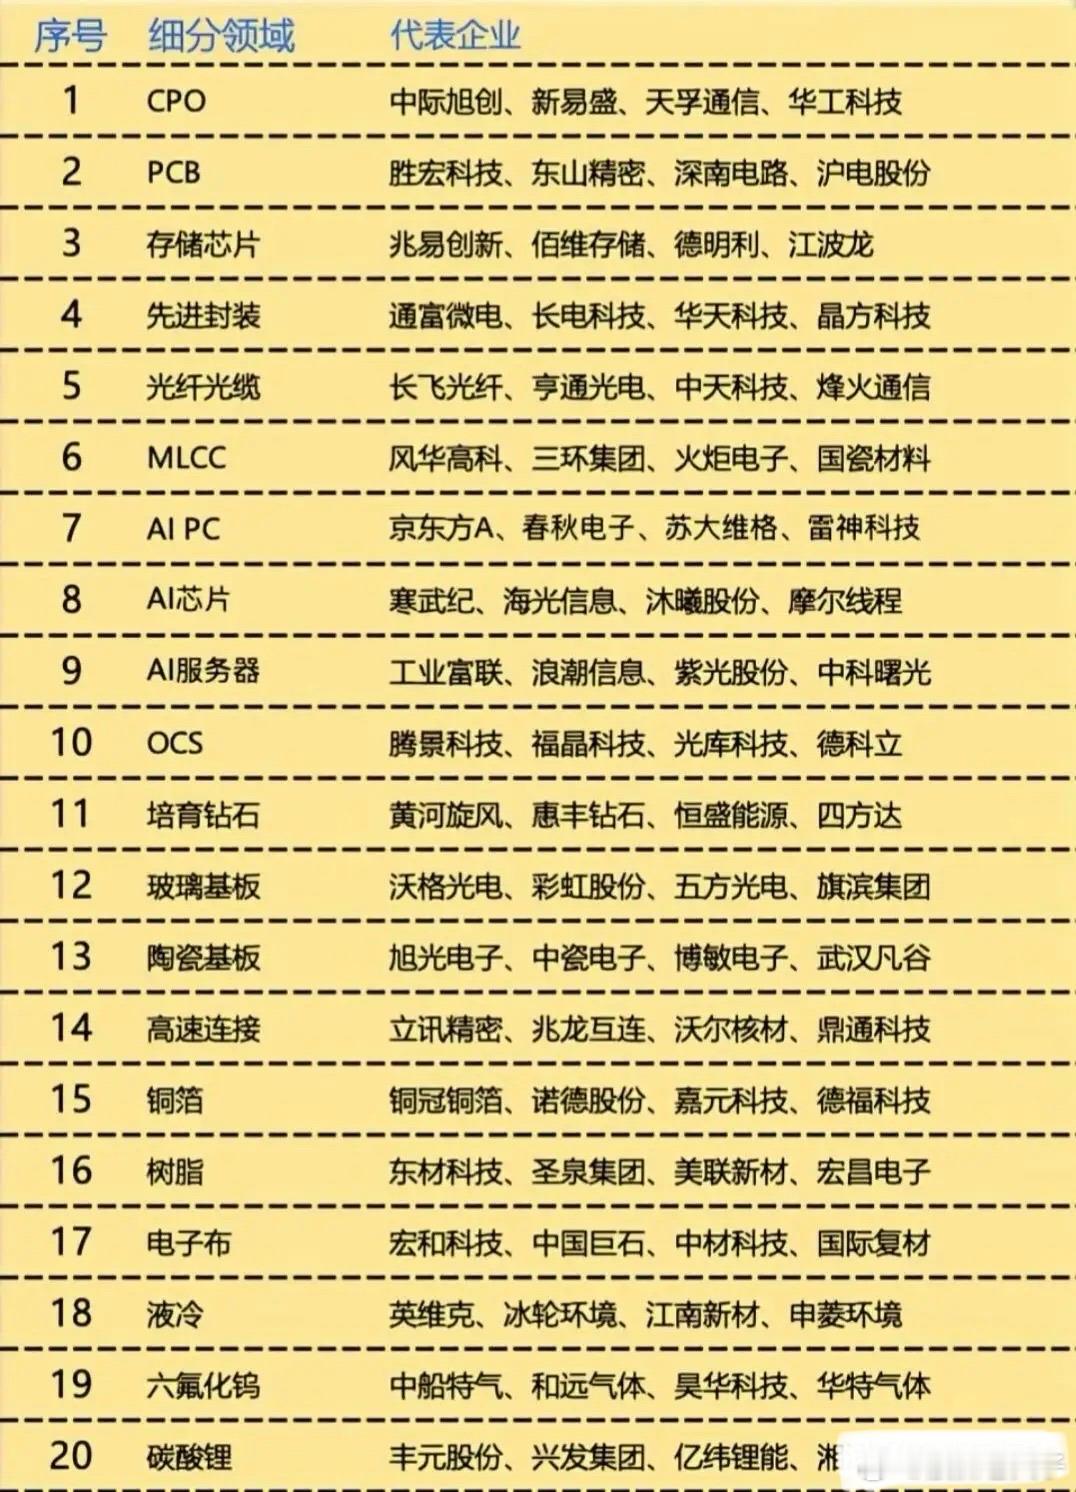
被大家忽略的算力地基!PCB上游原材料正在悄悄迎来拐点
聊AI算力的时候,很多朋友张口就是光模块、服务器、液冷这些热门赛道。可很少有人会静下心追问一句:支撑所有算力硬件正常运转的载体,到底是什么?
绝大多数投资者都把目光放在终端成品上,默认PCB只是一块普通电路板,没有太多想象空间。但现实恰恰相反,真正卡住高速PCB产能的,从来都不是电路板本身,而是藏在背后的八大关键原材料。一边是AI服务器订单源源不断,高速PCB需求持续爆发;另一边,上游高端材料长期依赖海外供给,产能紧缺,供需缺口正在慢慢拉大。
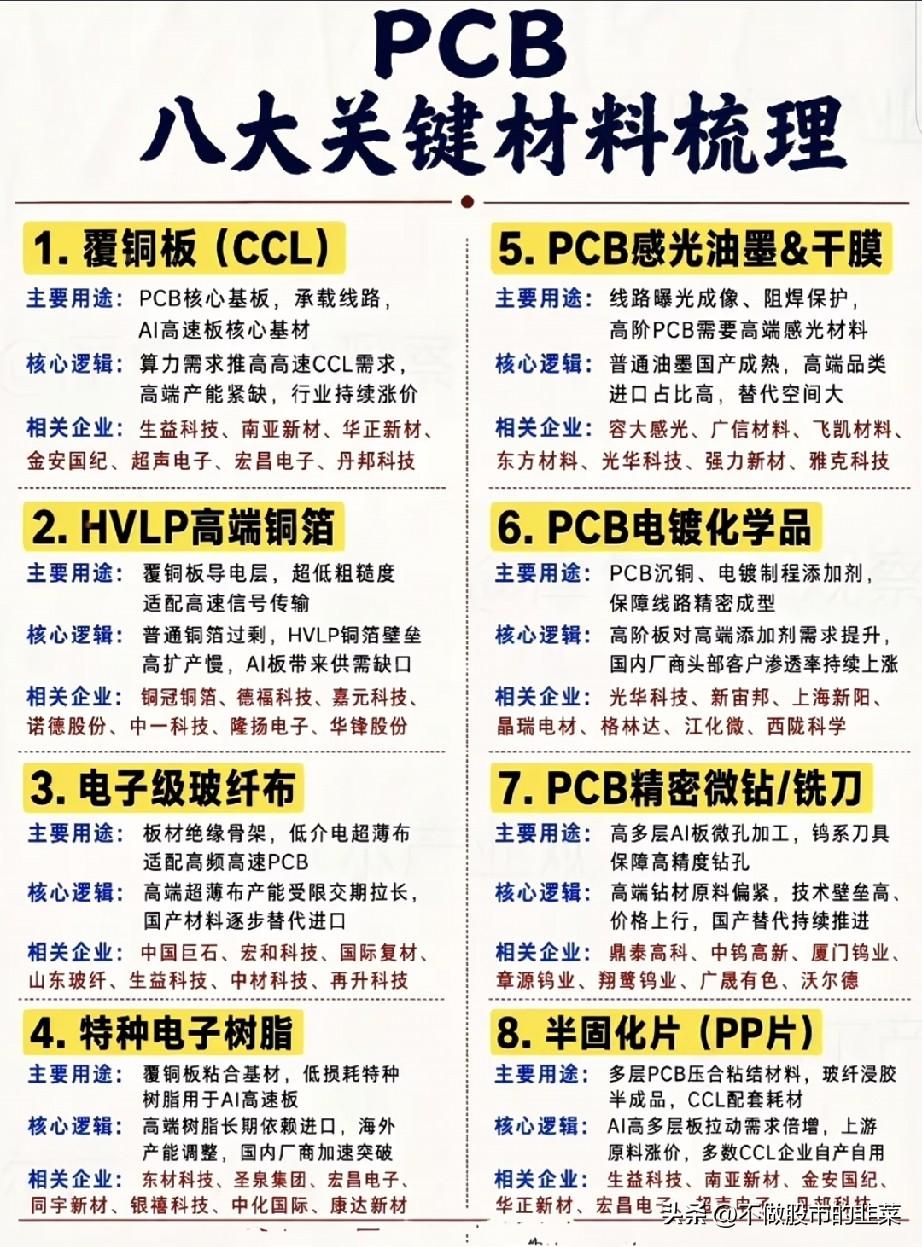
一块普通电路板看起来平平无奇,可用于AI服务器的高速PCB,对原材料的要求近乎苛刻。覆铜板作为基板是整板的根基;HVLP高端铜箔保证高速信号稳定传输;电子级玻纤布、特种树脂决定板材的损耗性能;再搭配半固化片、感光油墨、电镀化学品、精密刀具,八大材料缺一不可,任何一个环节卡脖子,都会限制整体产能释放。
过去很长一段时间,国内普通PCB原材料已经完全实现自给自足,价格竞争十分激烈。可一旦上升到AI高速板领域,高端铜箔、特种树脂、高端干膜这些核心物料,进口占比依旧居高不下。海外厂商产能释放节奏缓慢,下游智算中心建设又在加速落地,供需错位之下,国产替代的窗口已经正式打开。
整条产业链逻辑十分清晰。覆铜板与半固化片属于一体配套,是最直接受益的基础原料;HVLP高端铜箔壁垒最高,产能扩张速度慢,弹性空间更大;玻纤布、特种树脂决定基板性能;感光油墨、电镀化学品属于制程耗材;最后精密微钻刀具,保障多层板精细加工。整条供应链环环相扣,任何一个细分材料突破,都能打开全新的市场空间。
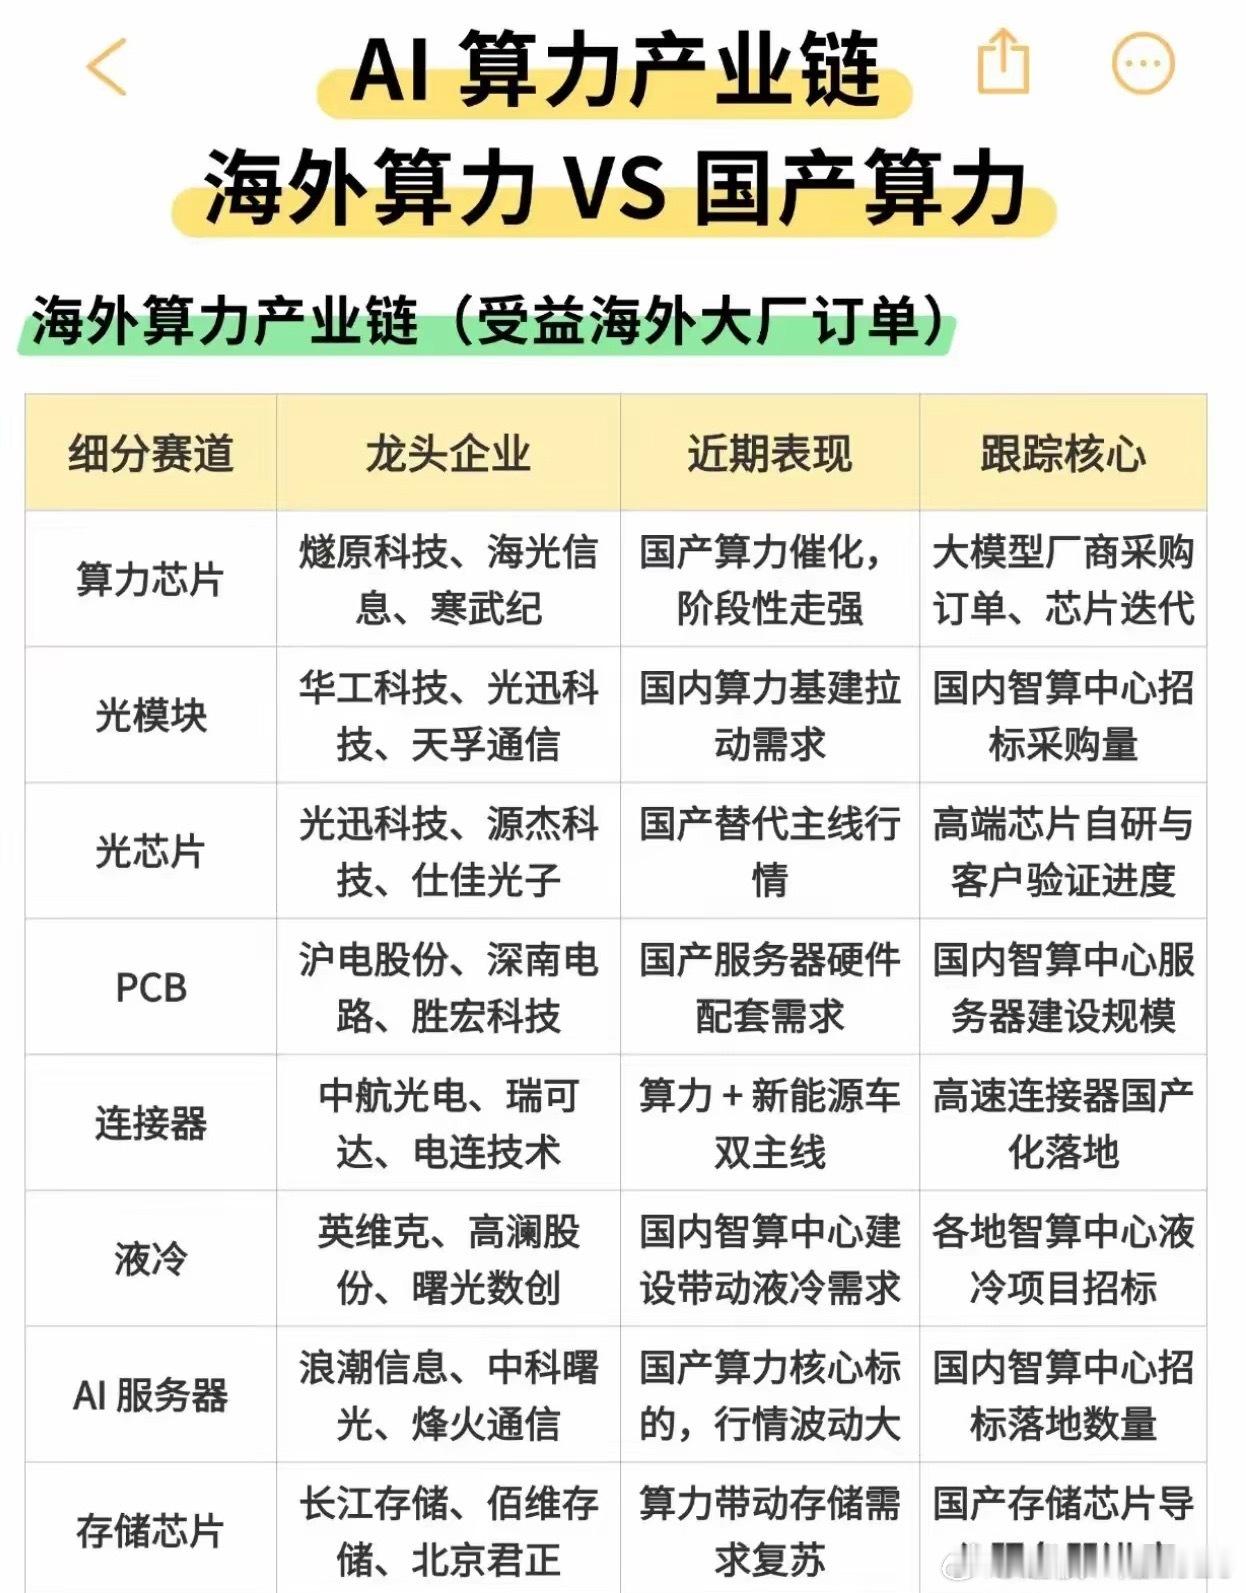
回看近期盘面,算力主线内部轮动节奏正在发生变化。前期资金扎堆布局整机硬件,经过一轮震荡之后,资金开始沿着产业链往上游原材料转移。PCB板块已经有所异动,但大部分上游材料标的还处在底部蓄势阶段,市场还没有充分定价国产替代带来的长期增量。
当然机遇背后同样存在挑战。高端材料研发投产周期很长,新产能爬坡还需要时间验证,行业短期难免会出现反复波动。赛道能不能走得远,最终还是要看各家企业产品落地、客户导入的实际进度。
资本市场从不缺少光鲜亮丽的热门概念,但真正稳稳走出来的机会,往往藏在不起眼的底层环节。算力竞争到最后,拼的不只是芯片与整机性能,更是一整套完整的材料供应链。当底层材料完成突破,属于国产原材料的时代,才刚刚开始。
⚠️风险提示:本文仅做行业产业科普,全部内容来源于公开资料,不构成任何投资建议。行业技术迭代存在不确定性,市场有风险,入市需谨慎。