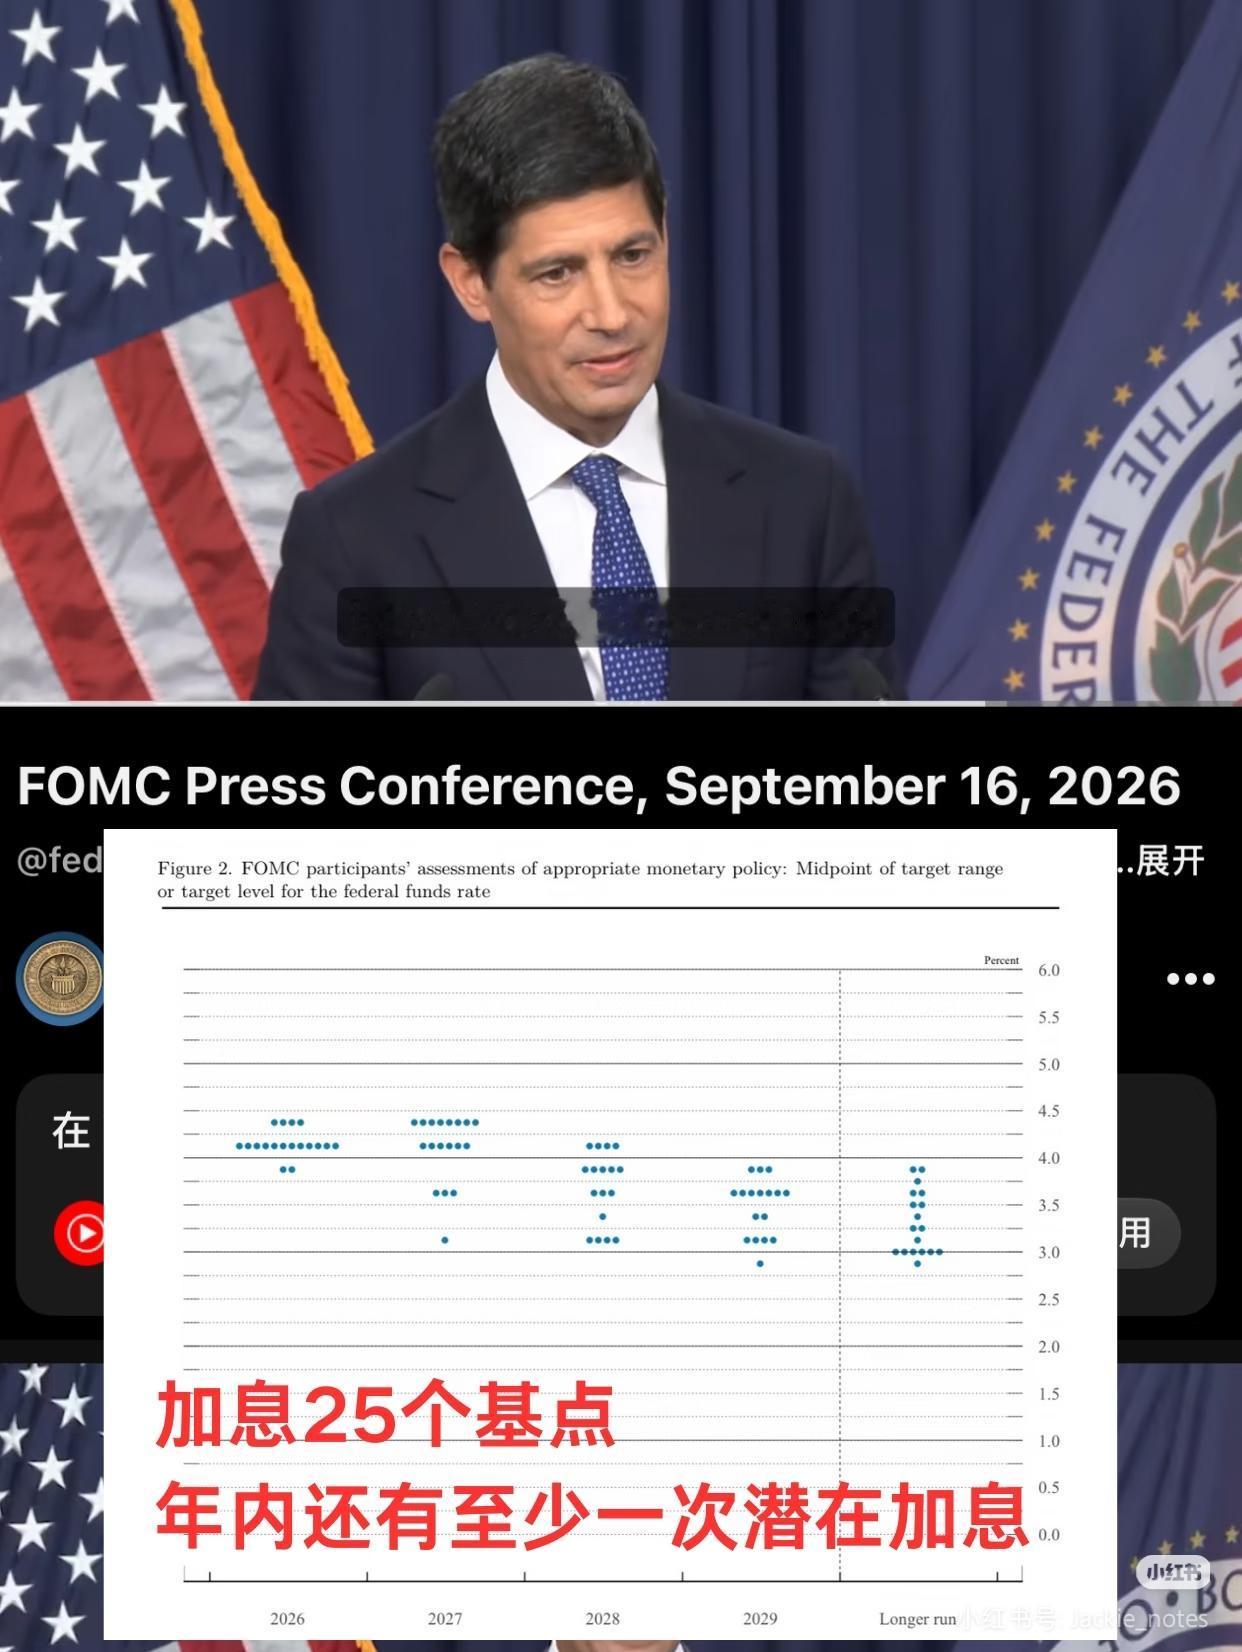
美联储时隔三年首次加息,全票通过。
市场本以为是靴子落地,结果沃什一句“当下金融环境很难说已经足够紧”,又给市场吓一哆嗦。
大哥你搞通胀这么猛,弄出衰退来怎么办?
当下的美国经济处于一种对抗中产生并维持的稳定态。美国的战略意图是尽可能维持强美元的同时,以AI产业支撑经济的高增长,同时通过武力拿捏原油,掌控通胀的调节节奏。
为此,美联储必须让市场维持鹰派预期,提振强美元叙事;美国也必须让全球都相信它们的AI始终领先。保持这个稳定态,才能吸引全球资金/产业回流美国,保住美债和美股。
如果稳态被打破,比如美联储提前降息,强美元叙事倒塌,泡沫就会瞬间坍塌。财政部就在当中充当润滑油,缝缝补补。
市场担心的,是这次加息之后,周期扭转进入加息周期,从而带动权益市场走熊。毕竟点阵图预示着年内还有1次加息。
但即便真的是进入了加息周期,权益市场也几乎不会在首次加息后就见顶,顶部区域通常是加息周期确认后8个月。真正决定市场是否走熊的,是经济是否陷入了衰退。
在上一轮加息周期中,也就是21-23年,有一个象征着美国经济陷入衰退预期的标志性情况,即长短债收益率的倒挂。
正常情况下,债券的期限结构是向上倾斜的——借得越久,利率越高。因为长债持有人承担了更多不确定性(通胀跑偏、政策反复、再投资风险),这部分补偿叫期限溢价。所以“10年期利率 > 2年期利率”是市场的默认状态。
倒挂的出现,就意味着市场相信美联储短期会把利率顶得很高,但同时相信这经济撑不了十年。加息预期推高短端,衰退预期压低长端。
上一轮加息周期,倒挂维持了26个月。
每次衰退前都有倒挂,但不是每次倒挂都有衰退。换言之,现在我们连倒挂都还么见到,还不必提前浪费表情。
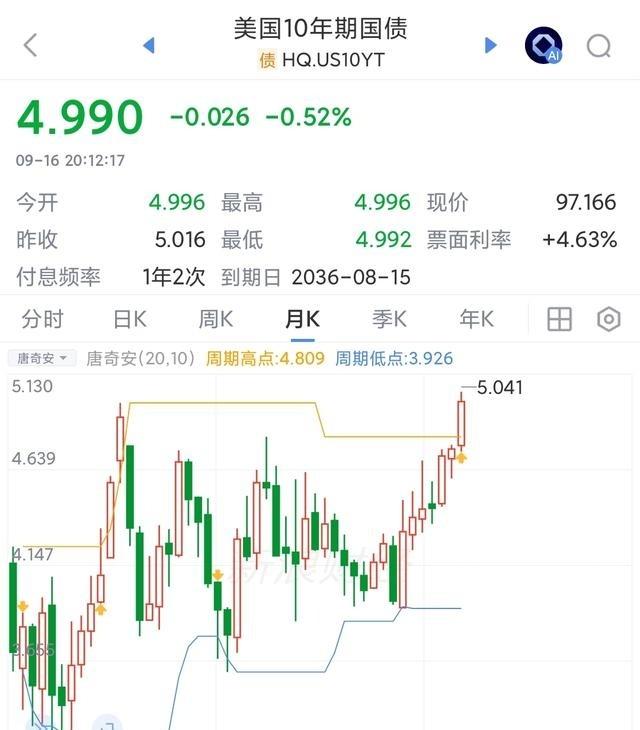
从这次加息到年底,几个月的时间,更多的是作为一段压力期。期间包含着懂王的中期选举,流动性的收缩,以及美债收益率的极限攀升。所以,还是要降低预期,等地主把牌打了,再做应对。
一切顺利的话,明年还有吃香喝辣的好时候。
以上内容仅为信息分享与市场逻辑探讨,不构成任何投资建议。投资有风险,入市需谨慎。数据来源涵盖美联储公开决议、点阵图及公开市场收益率数据,具体数据请以官方披露为准。
#宏观经济 #利率