中俄天然气谈判僵持不下,俄罗斯咬死价格以为中国别无选择,没想到中方根本没吊在一棵树上。2026年9月中旬,中国燃气直接与美国企业签下长达20年的液化天然气大单,每年锁定50万吨供货,最早2030年开始交付,这场全球能源博弈的戏码越来越上头了。
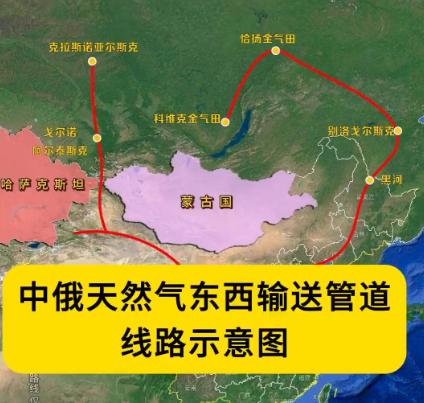
时间倒回几个月前的7月,中俄西伯利亚力量2号天然气管道谈判彻底卡壳,俄方底线报价咬死248美元每千立方米,最初的要价更是冲到265至285美元,中方给出的报价直接低了一倍还多,项目就这么悬在了半空。
表面看这就是一场气源买卖的拉锯战,可真相远不是“谁依赖谁”这么非黑即白。
搁早几年,管道气还算是个紧俏的稀罕物,毕竟管道气输气稳定、供应量足,不用看船期、不用怕港口拥堵,当年欧洲大半能源都绑在俄罗斯的管道上,中国早年也把跨境管道当作核心气源来布局。
那时候LNG船运成本高、国内接收站少,价格还波动大,谁能攥住管道气源,谁就在谈判桌上占主动。
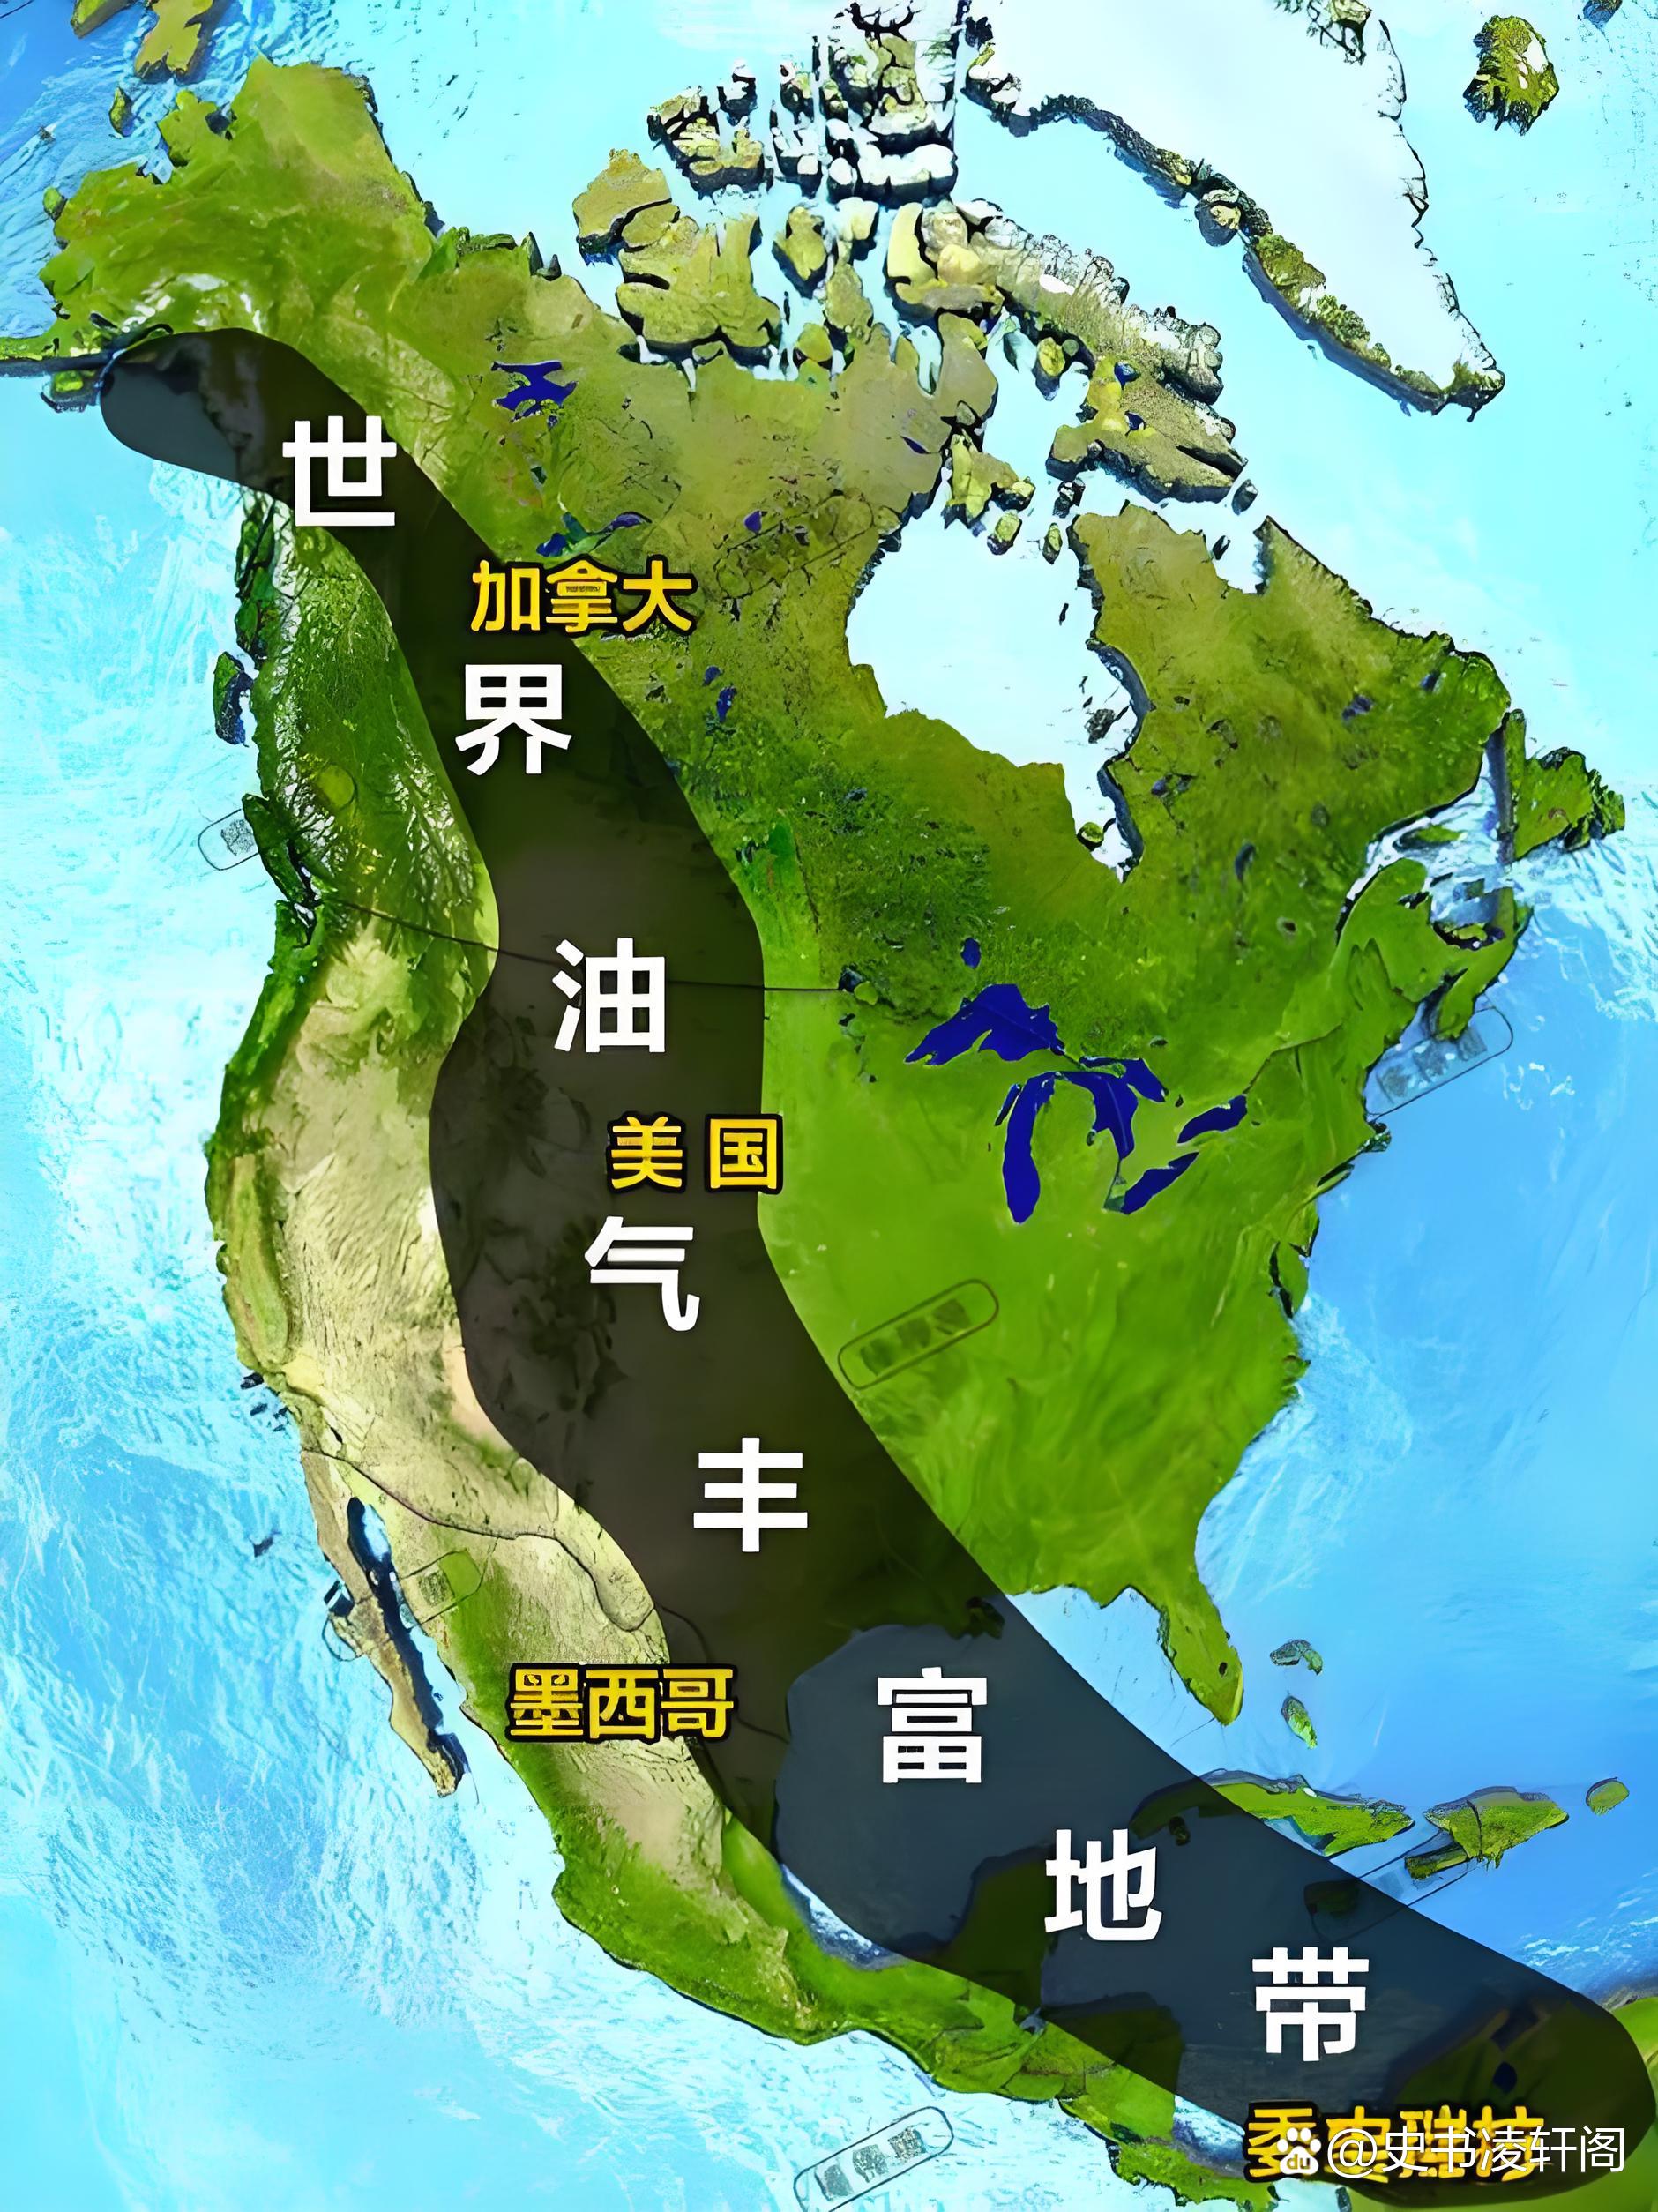
可这几年世道全变了,俄乌冲突一把炸碎了欧洲的管道气格局,也倒逼全球液化天然气产能疯狂扩张,美国的液化厂在墨西哥湾沿岸一座接一座投产,卡塔尔、澳大利亚也在玩命扩产,再加上中国沿海十来座接收站陆续投用,LNG早就从当年的“补充气源”变成了“主力选手”,灵活度还比管道气高一大截。
俄罗斯其实也清楚这个变化,可就是拉不下脸,也舍不得放下既得利益。西伯利亚力量1号线的气一直在往中国送,2026年都已经三次刷新单日输气纪录了,俄方的逻辑也简单:老线你用得好好的,价格也接受了,新线凭什么要降价?
他们甚至觉得248美元每千立方米已经是给中国的“友情价”了,毕竟卖给土耳其、匈牙利这些欧洲剩下的客户,报价能冲到420美元每千立方米,对比下来好像给中国便宜了快一半。
可这笔账不能这么算。当年老合同谈的时候,全球气价正处在高位,中国的LNG进口渠道也没现在这么多元,那时候的价格有当时的市场背景。现在呢?全球天然气早就从卖方市场变成买方市场了,卖家排着队找长单客户。
中方给出的报价也不是漫天砍价,是参照俄罗斯国内享受补贴的民用气价,加上合理的跨境输送成本算出来的,大概在120美元每千立方米上下,和俄方的底线差了一倍还多。
说白了,中方的态度很明确:生意可以做,但得按现在的市场价来,不能拿中国当接盘侠,替俄罗斯丢失欧洲市场的损失买单。
这次和美国维吉公司签的这单,量其实真不大。中国一年LNG进口总量已经接近7000万吨,每年50万吨连1%的占比都到不了,远谈不上“替代俄气”。
但这单生意的信号意义,比那点气量重要一百倍。首先是定价模式,直接挂钩美国亨利港基准价,再加上一笔固定的液化费用,成本透明得很,不会出现坐地起价的情况;
再就是离岸交付的模式,船自己调度、目的地自己定,万一国内气源充足,转手卖到其他市场也没问题,灵活度拉满,和管道气那种一绑定就是几十年、路线改不了、价格动不了的模式,完全是两种玩法。
有人说中国这是故意给俄罗斯脸色看,其实真谈不上。这就是中国做能源安全的常规操作——东边不亮西边亮,陆上不行海上补。
这些年中国的气源布局早就铺开了,中亚的跨境管道气,卡塔尔、澳大利亚的长协LNG,再加上美国、非洲的灵活货源,陆上海上、西边东边全有兜底,根本不可能吊死在某一棵树上。
旧管道的气我们照常买,甚至还能增量,但新管道的价格,必须得按市场规律来。
反倒是俄罗斯这边,处境其实更微妙。欧洲市场一年比一年萎缩,北溪管道炸了就没再通,乌克兰过境的气也迟早要停,那么大的天然气产能,总得找个稳定的出口。
西伯利亚力量2号线设计年输气量500亿立方米,要是谈不成价格建不起来,前期砸进去的勘探、基建投资全得打水漂。
可要是直接降价,又显得自己有求于人,面子上挂不住,所以就咬死248的底线耗着,总觉得中国迟早会妥协。
现在这场全球能源博弈的戏码,有意思就有意思在这儿。双方都没把路走死,老合同的气照输照买,新管道的谈判也没说彻底破裂,就这么慢慢磨。
中国这边隔三差五签个LNG长协,本质上就是往谈判桌上加筹码;俄罗斯那边一边放话要开发新市场,一边又一次次派能源高管来北京磋商,心里其实门清,谁才是未来最靠谱的大客户。
说到底,能源生意从来不是靠赌气撑着的,拼的是筹码和底气。当年管道气是稀罕货,卖家说了算;现在全球气源多到挑不过来,买家的腰杆自然就硬了。
中俄能源合作的大方向肯定不会变,毕竟互补性摆在那儿,但价格这道坎,恐怕还得磨上一阵子。什么时候俄方想通了“量大价优、随行就市”的简单道理,这局棋才能真正往下走。
评论列表