MLCC真正的核心企业,其实只有这6家!其余多数是蹭概念
一个被严重低估的“卡脖子”赛道,正在悄悄爆发。
MLCC,全称多层陶瓷电容器,被称为“电子工业大米”。从手机、电脑到新能源汽车、军工装备,但凡带电的东西,几乎都离不开它。
但很多人不知道的是,这个看似不起眼的元器件,长期被日本、韩国企业垄断。村田、三星电机、太阳诱电等巨头,占据了全球大部分高端市场份额。
国产替代的大潮下,A股涌现出大量“MLCC概念股”。但说实话,真正具备核心竞争力的,掰着手指头数,也就6家。其余多数,不过是蹭概念而已。
今天就从行业属性、技术壁垒、底层逻辑三个维度,把这6家企业彻底讲清楚。
第一;风华高科——国内MLCC老牌大厂
风华高科是国内最早做MLCC的企业之一,属于国内通用MLCC第一梯队。
它的核心能力在于:具备全尺寸MLCC量产能力,同时布局电阻、电感等被动元件,产品线齐全。
说白了,风华高科走的是“大而全”的路线。在中低端市场,它已经具备较强的国产替代能力。但在高端高容领域,与国际巨头仍有差距。
不过,作为国内老牌大厂,它的产能规模和客户基础是实打实的。在国产替代进程中,它是不可忽视的一股力量。
第二:双星新材——MLCC上游耗材的隐形玩家
双星新材做的是MLCC上游耗材——高平滑离型膜。
离型膜是MLCC制造过程中的关键材料,直接影响产品良率和性能。长期以来,这个领域被日韩企业垄断。
双星新材是国内MLCC高平滑离型膜国产替代的重要参与者,产品已导入国内头部MLCC厂商。
它的逻辑很清晰:MLCC扩产,上游耗材需求必然爆发。作为国产替代的先行者,它卡住了一个关键位置。
第三:国瓷材料——产业链最上游的“卡脖子”环节
国瓷材料做的是MLCC陶瓷介质粉体,属于产业链最上游。
如果说MLCC是“电子工业大米”,那陶瓷粉体就是“大米的种子”。没有高质量的粉体,就做不出高端MLCC。
国瓷材料是国产MLCC粉体核心供应商,这个环节长期被日本企业垄断,是典型的“卡脖子”领域。
它的技术壁垒极高,客户认证周期长,一旦进入供应链,粘性极强。从底层逻辑看,这是MLCC产业链中确定性最高的环节之一。
第四:三环集团——国产高端高容MLCC标杆
三环集团是国内少数能够实现MLCC粉体自给的电子陶瓷企业。
这意味着什么?意味着它不受上游粉体供应的制约,成本控制能力和供应链安全性都更强。
在高压、高容、高频MLCC领域,三环集团的技术实力突出,是国产高端MLCC的标杆企业。
它的底层逻辑是:走高端路线,直接对标日本巨头。虽然难度大,但一旦突破,天花板极高。
第五:火炬电子——国内特种高压MLCC龙头
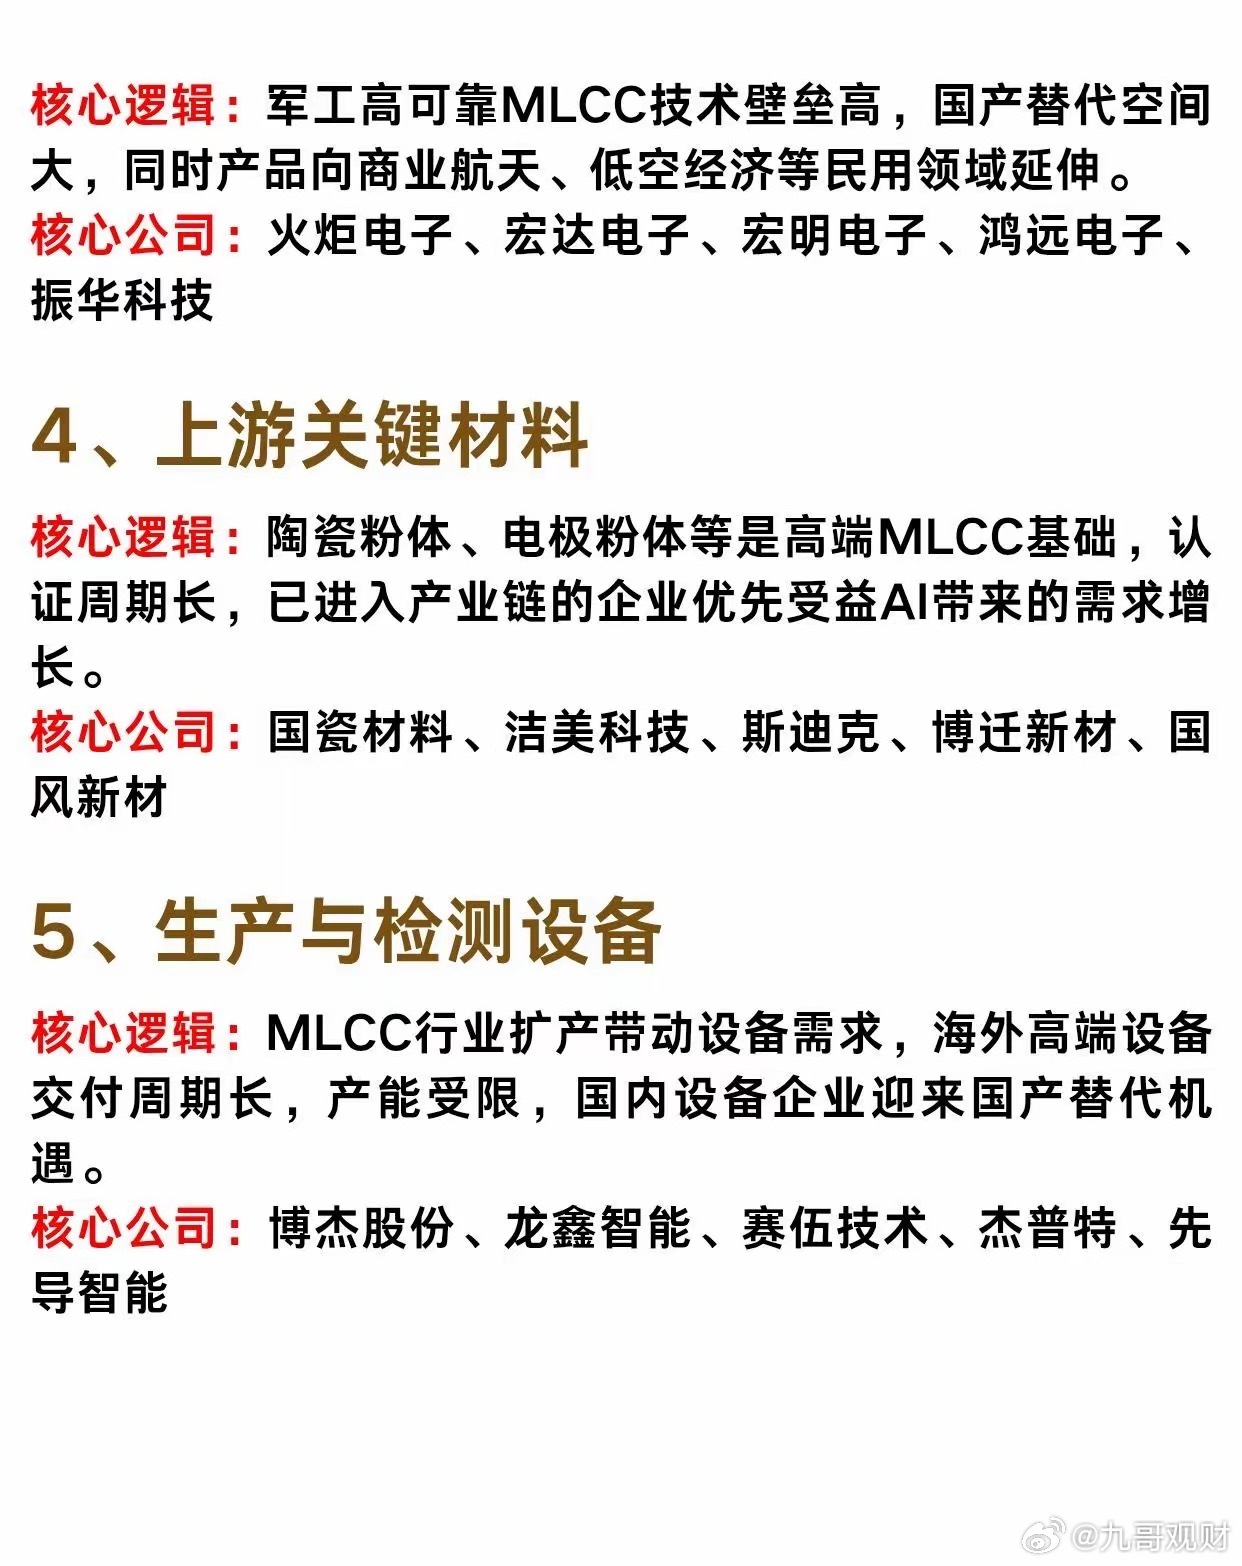
火炬电子做的是军工高可靠MLCC,是国内特种高压MLCC龙头。
军工领域的MLCC,对可靠性、稳定性要求极高,客户准入壁垒极高。一旦进入供应链,订单刚性极强,不会轻易更换供应商。
它的逻辑和民用MLCC完全不同:不拼价格,拼的是技术和可靠性。毛利率高,竞争格局好,是一条“小而美”的赛道。
第六:洁美科技——MLCC载带+离型膜双赛道布局
洁美科技是国内MLCC载带+离型膜双赛道布局的企业。
载带是MLCC包装运输的关键材料,离型膜是制造过程中的关键耗材。洁美科技在这两个领域都有布局,已进入国内头部MLCC大厂供应链,部分产品实现海外客户验证。
它的逻辑是:MLCC出货量增长,载带和离型膜需求同步增长。作为上游耗材供应商,它受益于整个行业的扩产周期。
底层逻辑:为什么是这6家?
把这6家企业放在一起看,会发现一个清晰的产业链图谱:
· 上游粉体:国瓷材料(卡脖子环节)· 上游耗材:双星新材、洁美科技(离型膜、载带)· 中游制造:风华高科(通用)、三环集团(高端)、火炬电子(军工)
这6家企业,分别卡住了MLCC产业链的关键位置。有的做最上游的“种子”,有的做制造过程中的“耗材”,有的做终端产品。
而其他所谓的“MLCC概念股”,要么是业务占比极低,要么是技术含量不足,要么是纯粹蹭热点。真正具备核心竞争力的,确实只有这6家。
风险提示MLCC行业具有明显的周期性,需求波动较大。同时,高端MLCC的技术突破仍需时间,国产替代进程存在不确定性。
个人观点 不构成投资建议点赞+关注 股市有风险 投资需谨慎