高志凯抛出俄气入华再南送印度设想,500亿立方米管线背后暴露能源博弈新难题,中俄蒙路线与印度选择为何成关键变量,价格谈判与管网主导权成为下一轮较量焦点
高志凯教授在经济论坛上提出一个反向设问:俄罗斯既然认为经过蒙古向中国输气是一条可行道路,那么俄罗斯天然气也可以先进入中国,再利用中国管网向印度延伸,印度是否愿意接受这种安排?
这个问题真正值得关注的地方,并不是印度会不会购买俄罗斯天然气,而是未来亚洲能源网络到底由谁来连接、由谁来调度。过去的能源交易更多是卖方找买方,而今天的大国能源竞争,已经进入基础设施和规则竞争阶段。
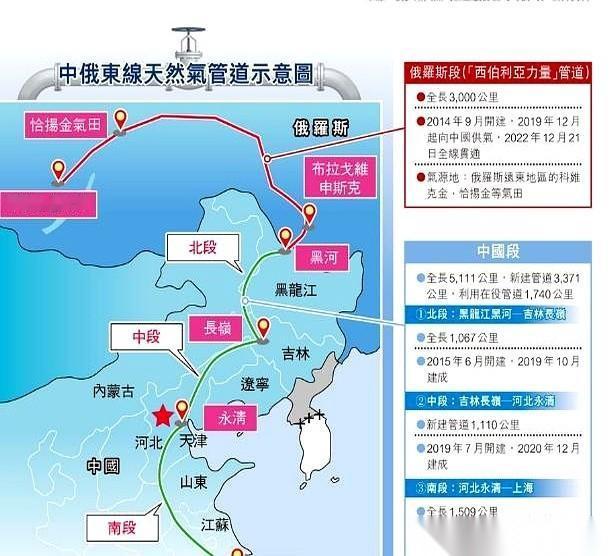
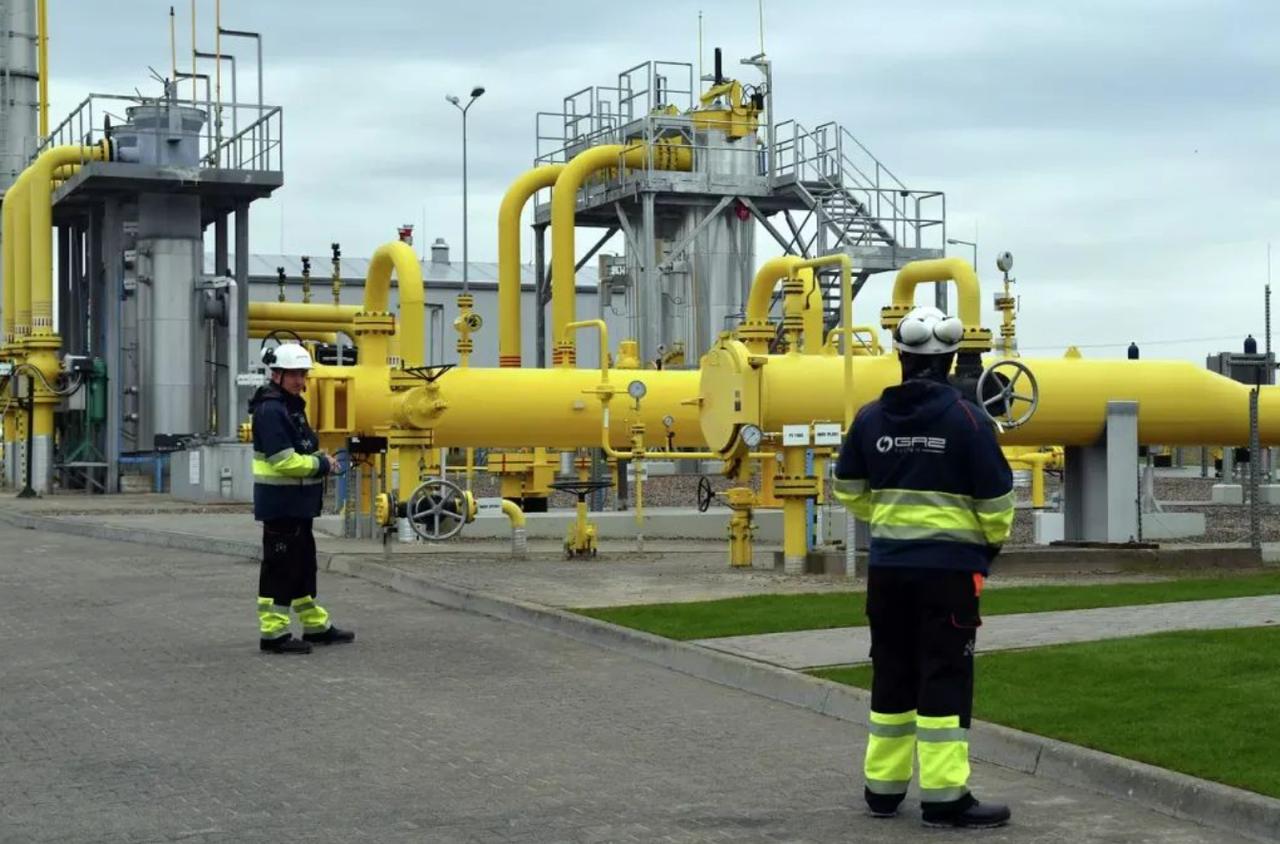
俄罗斯推动“贝加尔力量”项目,表面上是寻找亚洲出口方向,深层逻辑则是重新布局能源市场。欧洲市场变化后,俄罗斯需要扩大东方出口,而中国拥有庞大的天然气消费能力,这使中俄能源合作具备现实基础。俄方已经宣布该项目名称调整,但路线和500亿立方米设计规模没有发生公开变化。 这说明俄罗斯需要的不只是卖出天然气,更希望建立长期稳定的亚洲能源通道。
但问题在于,中国面对这条管线的态度,并不是简单接受供应增加,而是根据自身能源布局进行选择。过去几年,中国持续扩大天然气来源,包括国内增产、中亚管道以及液化天然气进口,多元化供应让中国拥有更大的谈判空间。 这意味着天然气项目能不能推进,不取决于一方急于出口,而取决于双方能否找到长期平衡。
2006年的纳布科天然气管道项目,与今天的中俄天然气通道讨论存在高度相似之处。两者都涉及资源国寻找市场、消费国争取稳定供应,也都面临多个国家协调的问题。但关键差异在于,纳布科项目长期受到供应来源、融资和地缘关系影响,最终没有形成原计划规模;这意味着跨国能源工程最难解决的不是铺设管道,而是几十年合作期间的稳定预期。
从这个角度看,高志凯提出的“经中国向印度输气”设想,实际上改变了观察问题的方向。过去大家讨论的是俄罗斯如何进入中国市场,现在需要思考的是,中国是否可能成为亚洲能源网络中的中转节点。
如果未来俄罗斯天然气进入中国后继续向南延伸,那么中国拥有的不只是能源进口能力,而是区域能源基础设施连接能力。对于印度而言,选择是否加入这样的体系,不只是经济账,也是战略账。
印度近年来持续扩大能源来源,希望降低单一路线风险。俄罗斯油气、中东能源以及液化天然气进口,都在印度能源结构中占据位置。高志凯提出的设想之所以引发讨论,原因就在于它触及了印度长期关注的问题:能源供应是否能够完全掌握在自己控制范围内。
与此同时,俄罗斯也需要重新考虑自己的角色。过去俄罗斯依靠欧洲市场获得大量天然气收入,现在亚洲市场的重要性提升,但亚洲买家拥有更多选择。中俄天然气项目此前已经就路线和建设方式形成部分共识,但价格和合同安排仍是关键环节。 这说明能源合作进入深水区后,市场规则比政治表态更加重要。
蒙古路线同样值得观察。经蒙古进入中国北方市场,在地理上具有一定优势,也符合部分成本考虑。相关分析指出,相比早期阿尔泰路线,蒙古方向更接近中国北方消费区域,但第三国过境意味着需要长期处理协调问题。 这提醒各方,能源通道建设需要同时考虑经济效率和长期稳定。
中国在这场能源博弈中的优势,不只是市场规模,更在于基础设施能力。拥有庞大的消费市场和不断完善的天然气网络,中国可以根据价格、供应稳定性和战略安全进行综合选择。
俄罗斯拥有资源优势,希望通过亚洲市场延续能源出口能力;印度拥有增长需求,希望获得更多能源来源;中国则需要确保能源供应安全和经济合理性。三方利益交汇,决定了未来能源合作不会只是简单的买卖关系。
高志凯的反向设问,实际上提出了一个更大的问题:如果能源通道可以连接多个国家,那么谁来掌握这张网络中的关键节点?答案并不只在气田和管道长度里,而在市场规模、基础设施和谈判能力之间。
“贝加尔力量”能否顺利推进,最终仍取决于价格、规则和长期安排。对于中国而言,多一条能源通道意味着选择增加,但选择越多,主动权越大;对于俄罗斯而言,找到亚洲市场只是第一步,如何适应新的能源格局,才是更大的挑战。
高志凯提出的那个设问,真正指向的不是印度愿不愿意接收俄罗斯天然气,而是在未来亚洲能源版图中,谁能够成为连接资源与市场的重要枢纽。这个答案,正在一条条管道的谈判桌上逐渐显现。