各位,插播一条消息!
9月29日看到“交强险亏两百多亿”这条,我立马想到:是不是以后续保要涨价了?
先报权威数:据央广网9月29日引述金融监管总局2025年交强险数据,参保机动车3.86亿辆,同比增3.8%;保费收入2852亿元,增5.2%;赔付支出2524亿元,增11.6%,赔付增速是保费增速两倍多;车均保费762.1元,比上一年还少一毛钱。监管口径里,行业交强险经营亏损两百多亿这个事,不是网友瞎编。
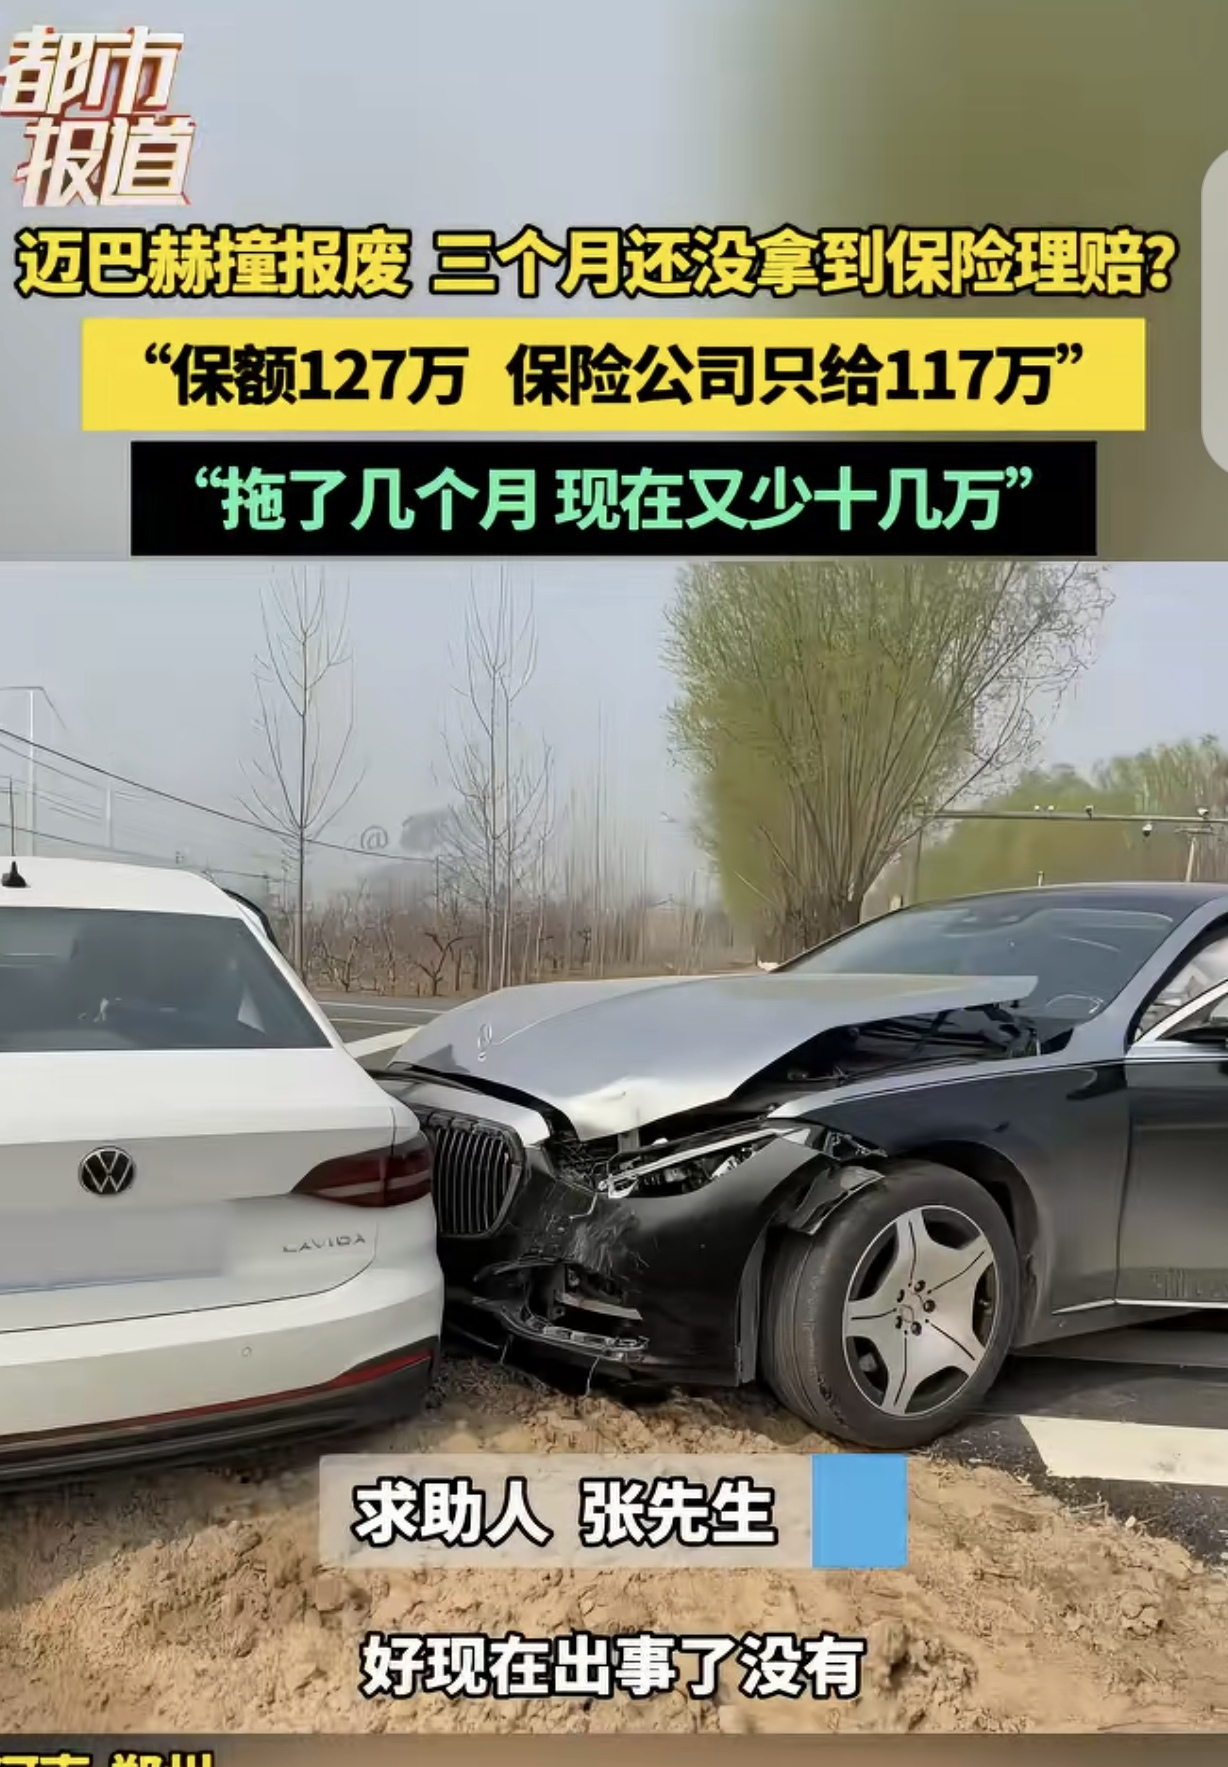
大白话讲,就是收上来的钱涨得慢,赔出去的钱涨得猛。以前小刮蹭大家可能自掏腰包,现在人伤、修车件、误工费都敢报敢赔,加上电动车修个灯组几千块,理赔盘子就撑大了。
但也得防隐忧:亏损摆这了,下一步要么是费率浮动更狠,出险多的贵到肉疼,没出险的优惠别被摊薄;要么部分小公司收缩服务、核赔更严,普通车主等定损更磨人。别信“马上全国统一涨价”的号外,交强险有财政和再保兜底,不会说崩就崩。
对咱普通人就三句:别为省几百块脱保,出事真扛不住;一年没出险也别飘,明年保费未必大降;跑滴滴、跑城配、老破小电车出险高的,续保前多比三家。
信源:央广网北京9月29日《新闻有观点》,国家金融监督管理总局2025年交强险经营数据。

评论列表