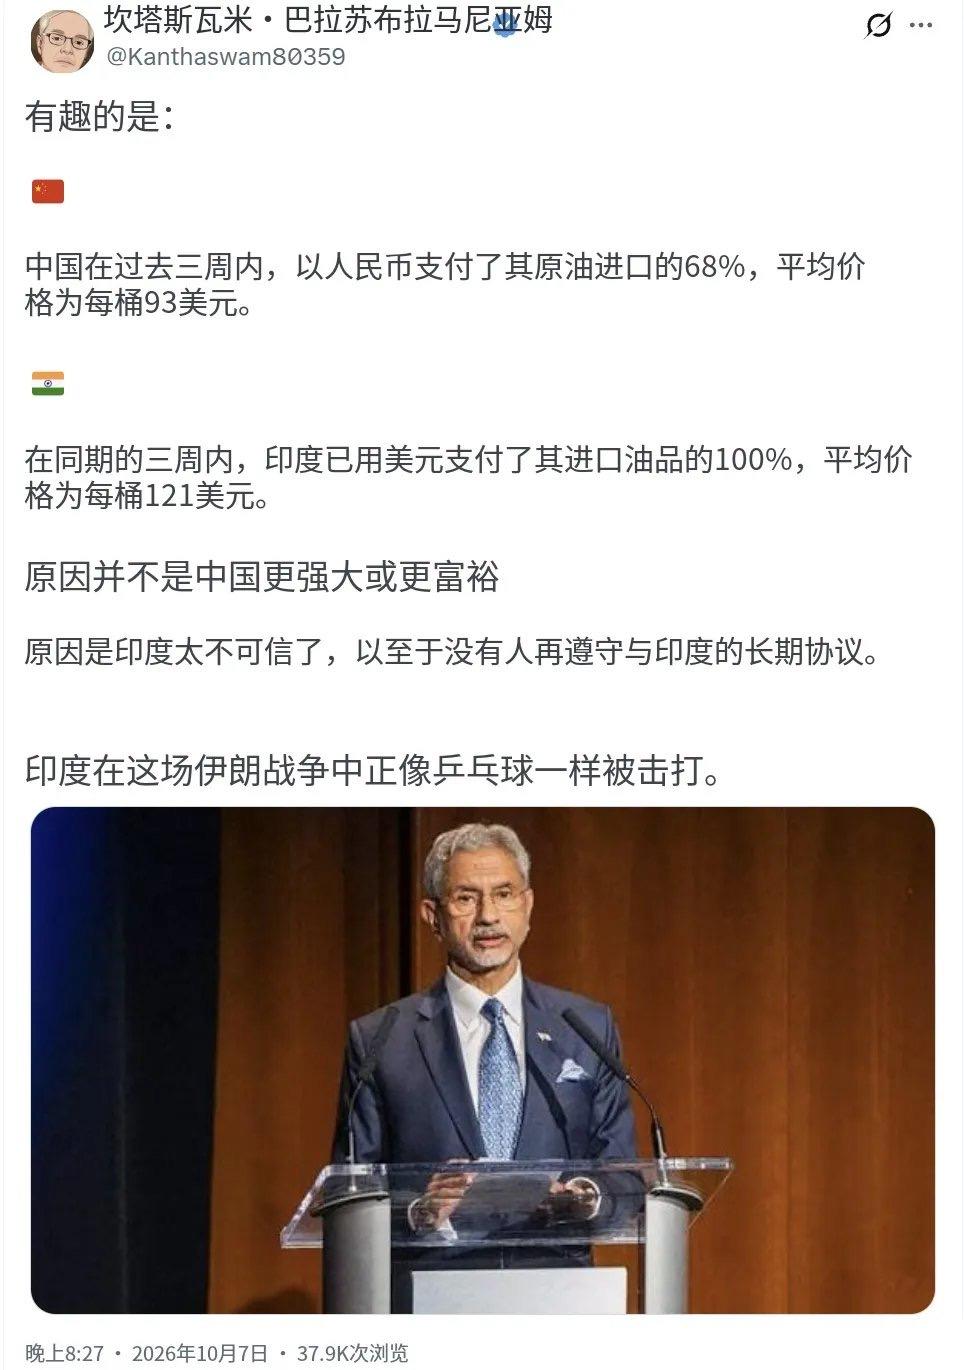
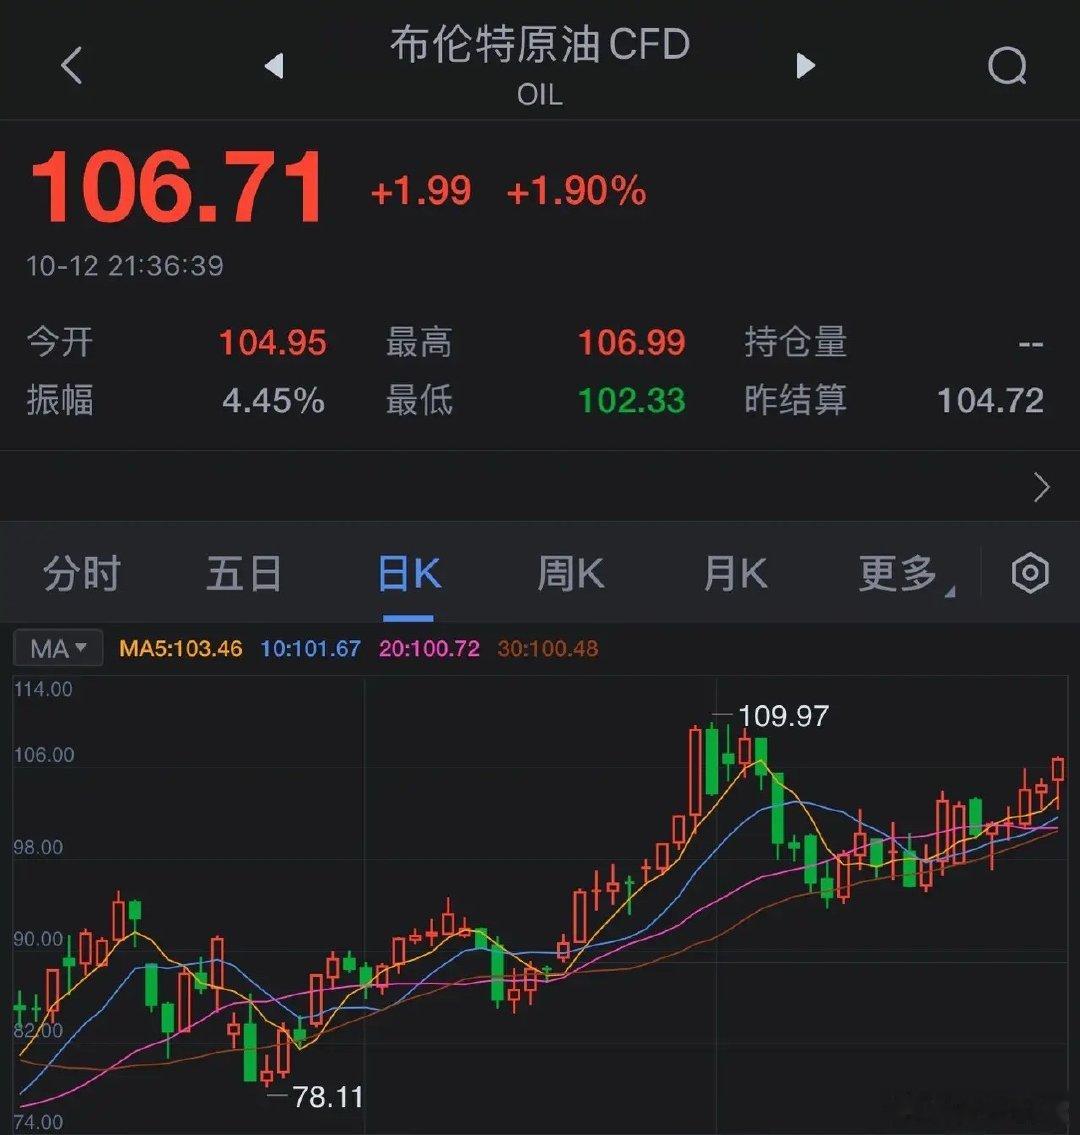
华尔街磨好刀准备收割中国,预判油价要飙到190美元!结果中国反手把进口砍了41%,每天少买500万桶,直接掐灭了油价暴涨!牛津能源研究所看傻了:原来最大的买家可以不买!煤化工、陆上管道、新能源车、AI调度四张底牌一亮,石油定价权这盘棋彻底变天了!
2025年中国进口石油5.78亿吨,日均约1156万桶,全球原油进口的重要份额都靠这根脉搏跳动。
曾接近一半的进口来自中东,霍尔木兹海峡每天见证着中国油轮浩浩荡荡。
一次风吹草动都能让金融圈大喊“要疯”,全球投机客拉开架势等着油价突破天花板,幻想中国大买单推高市场恐慌情绪。
可2026年这波,剧本却开始变味。
中国在三月至六月间,原油进口节奏骤然改变。
三月开端,进口增速就没延续过去的“惯性”。
四月按下刹车,同比下降20%;五月继续减速,同比减少29%。
六月干脆砍到最低,进口仅2927.2万吨,同比暴降41.3%。
换算后,日均只买700多万桶,相较之前少购约400万—500万桶。
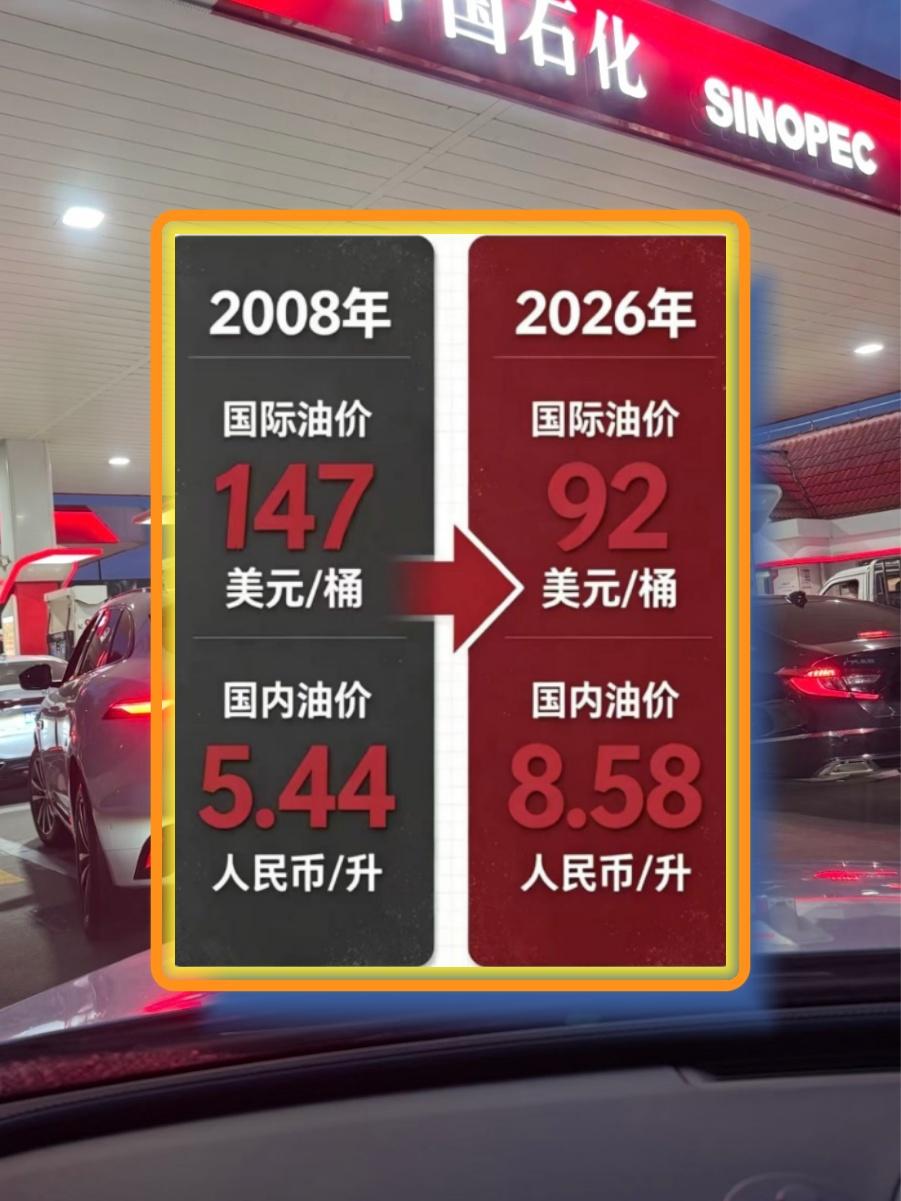
油价一度在这个节点翘尾,全球交易热度暴涨,但市场最大的买家没有按剧本行事并没有急着“接盘”。
这一决策立马引起全球注意,外部分析还陷在“刚需逻辑”,现实中中国已经让进口滑坡,市场反应瞬间掉头,资本热浪成了“空中楼阁”。
油市参与者一时摸不透,中国到底是没钱买油,还是另有筹谋?
其实真正的答案,只有把中国的能源结构、产业决策和技术积累统统摆到台面,逻辑才会清晰。
中国自研炼化与化工系统,这一块不被进口原油牵着鼻子走。
炼化能力全球前列,危机时刻随时能把外卖订单往后推,优先满足本国交通、出行等基础需求,产业链稳定让中国更能自主分配油品流向。
部分国家炼化体系对进口原油依赖度较高,没有自主分配的底气,所以更容易被价格“逼到墙角”。
中国第二步,就是发挥储备和库存调节作用。
高价时期不拼现货,直接释放此前多轮采购存货,临难不乱。
不仅如此,高耗能化工出口减量,保住本地汽柴油供应,烧油供暖、物流运输等民生优先。
这种“顶住高价先不买,压舱本土不缺油”的打法,在全球油价暴走时展现出了极强的稳健性,也让投机者的赌局落空,他们变得更被动。
油价能砍得住,还因为中国的“新能源增量盘”顶起了半边天。
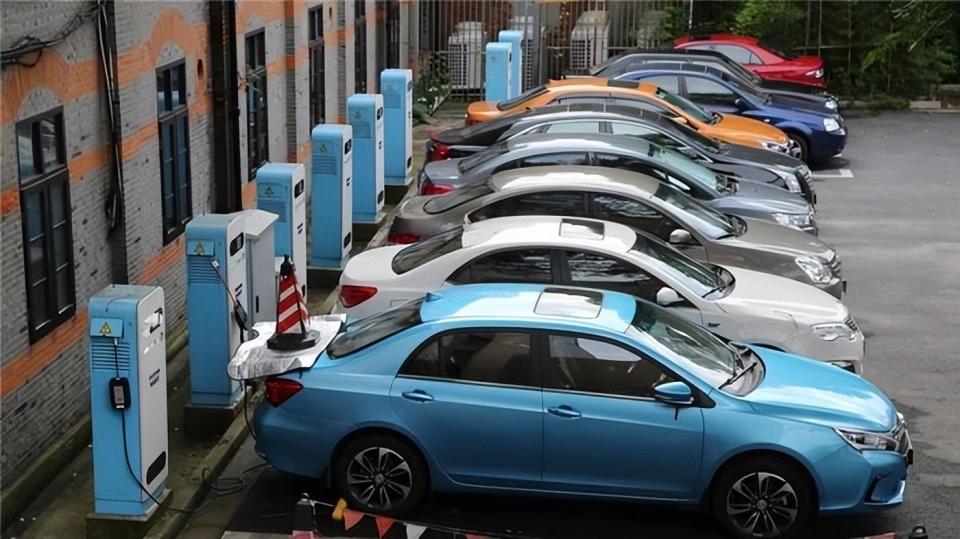
2026年上半年,中国新能源乘用车渗透率已突破50%。
电动车日均替代石油消耗超过150万桶,相当于一个中等规模产油国的日均出口量级。
这片蓝海带来的结构性转型,直接压住了原油市场需求高增长帽子。
不仅路上车多了电动,企业工厂和城市发电也在降油用煤,依托多层次能源供给,煤炭发电、管道天然气、水电和风光电力轮番衔接,油不是唯一的血脉,买卖逻辑跟以往判若两人。
再配合数字化调度,能源分配变得更精准,油价波动时资源倾斜能快准狠落地,生活端的影响基本维持可控。
产业端不再是“你涨我只好跟着跳”,是遇到短缺时直接压缩可调整领域支出。
油价涨得离谱,油罐还静静摆着,没人急着给涨势买单。
华尔街在分析报告里早就写明中国需求是全球最硬的刚需,只要油价一动,这个超级买家就得持续买。
可是2026年这段时间,是中国首次通过实际行动打破“涨价就追高”的老剧本。
在霍尔木兹海峡受阻期间,全球供需缺口约800万桶/日的背景下,中国选择用降购应对,把油价踢回现实,他们算的是全链条、自调节的韧性和多渠道的替代性。
油价疯涨依赖买方疯狂接单,这次中国主动减少购买,投机资本发现只有极限拉高才能抬出货,却没人接盘。
市场开始反噬,油价不但涨不上去,甚至失去持续爆炒的抓手。
外人以为中国只是“忍痛少开车”,其实现实远不止如此。
油品减购,部分领域可通过煤化工等国内替代品调节。
国内经济结构优化,出口化工放缓保内需,地方城市都能通过合理调度减少用油峰值。
更有意思的是,每次外媒喊中国“被动挨打”,市场数据一对,发现中国不慌不乱,反而逼着全球投机者集体降温。
买得起决心断,主动压需求,正好打痛涨价的逻辑漏洞。
中国之所以能完成这种“自断买气”,背后是完整产业链、强大国内替代、调控资源和智能算法多维发力的结果。
2026年的中国能源调控体系早已不是静态的“全球供应+中国需求”模式,是多重备胎、需求侧管理、即时调整、对外谈判能力共同构成。
传统意义上油市的大买家突然缩手、供需结构应声变形,这才是令金融巨头不寒而栗的底层变量。
赌局被改写,不只因为谁掏得起现货膏药钱,也关乎谁摇得动大局核心。
油价高企,是多方博弈推高油价预期的狂欢。
每当局势紧张、运费飞涨,谁都希望最大买家先出手撑局面。
2026年,中国拧紧阀门,主动断开涨价抢货循环,让市场重新学会敬畏“买方自控”的力量。