10月第2周,比亚迪(不含方程豹)卖了5.02万辆,环比-19%
10月第2周,小米卖了1.42万辆,环比-19%
10月第2周,鸿蒙智行五界卖了0.7万辆,环比-33%
10月第2周,零跑卖了1.83万辆,环比-19%
10月第2周,理想卖了0.58万辆,环比-26%
10月第2周,蔚来卖了0.74万辆,环比-24%
10月第2周,特斯拉卖了0.93万辆,环比-19%
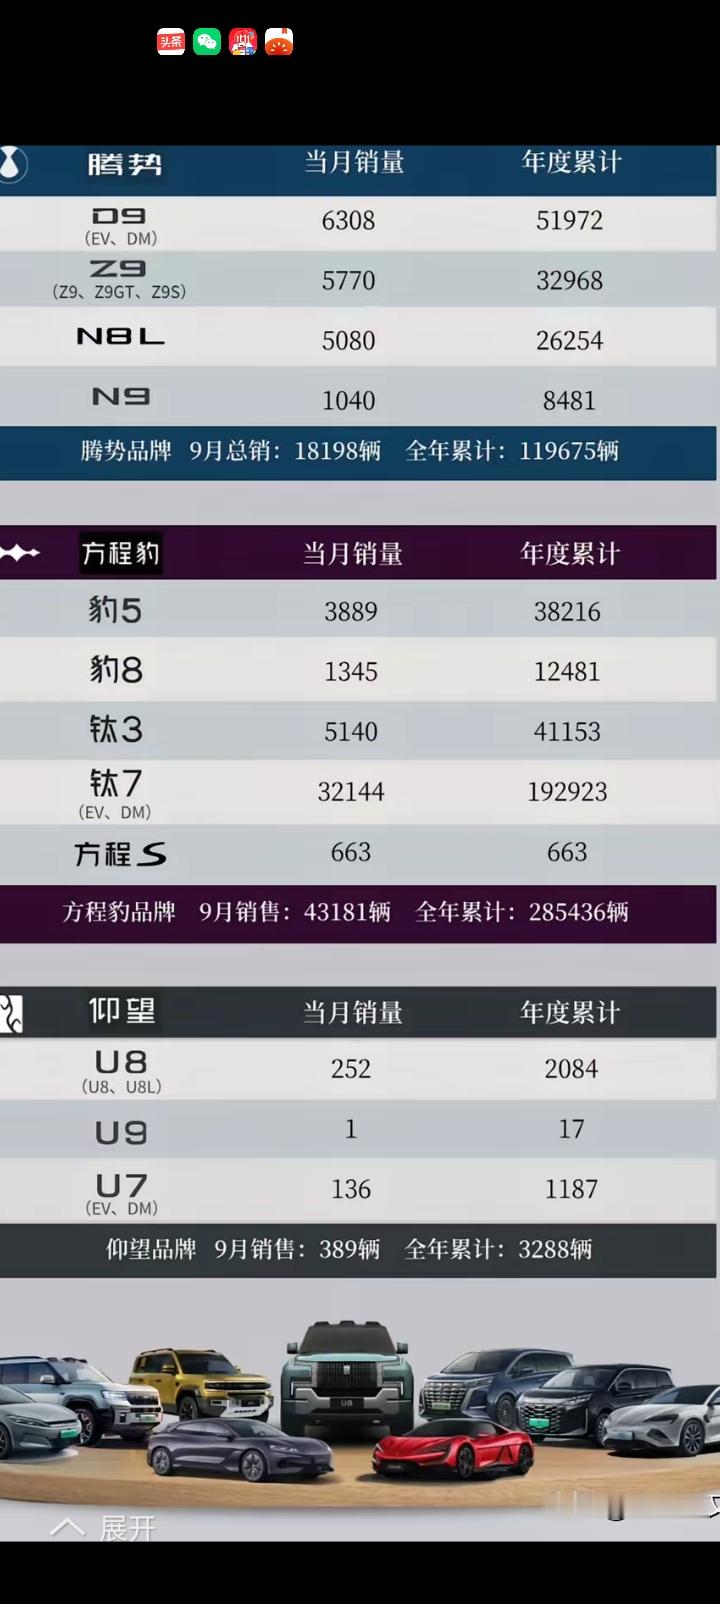
10月第2周,方程豹卖了0.65万辆,环比-14%
10月第2周,各大车企销量普通下滑,是周度数据常见现象。比亚迪国内大盘跟随行业正常回落,-19% 属于行业基准水平;方程豹品类壁垒带来更强抗周期能力。比亚迪增长重心已经转向海外,国内周度波动对全年大盘影响有限。
小米汽车,跌幅刚好踩在行业均值,说明小米基本跟随大盘波动,没有出现订单崩塌;压力在于如何把澎程锁单持续转化为稳定交付,避免订单积压带来用户等待焦虑。
鸿蒙智行五界,跌幅最大(-33%),近期问界业务主体调整,赛力斯主导问界运营;同时多车密集上新(智界、享界等),产品矩阵扩张,但主力销量依旧高度依赖问界单一序列,新品暂时难以补量。增程赛道被理想、比亚迪等持续分流。
零跑,9 月交付继续保持 10 万 + 量级,海外出口高速增长,是新势力里的增量担当;完全贴合行业基准跌幅,靠性价比走量,国内周度波动跟随大盘,增长看海外出口能否持续对冲国内需求疲软。
理想,跌幅略高于大盘,增程基本盘承压,MEGA 有召回事件影响口碑;主力 L 系列换代,i6 等新品订单不错,但产能爬坡缓慢,新品还没完全接棒老增程车型,处于新旧交替阵痛期。增程赛道现在被鸿蒙智行、比亚迪持续挤压。
蔚来,跌幅也是20%以上,乐道、萤火虫多品牌矩阵发力,换电体系国庆期间使用量创新高;但高端市场整体弹性弱,主品牌 40 万以上车型增长天花板显现,靠子品牌拉增量。多品牌运营成本压力大。
特斯拉,国内以 Model Y/3 走量,定价跟随市场灵活调整;全球产能与定价策略调整,国内缺少全新重磅车型刺激,依靠降价拉动订单。跌幅等同行业基准,没有超预期走弱,属于成熟爆款车型跟随大盘波动,短期缺少新品红利。