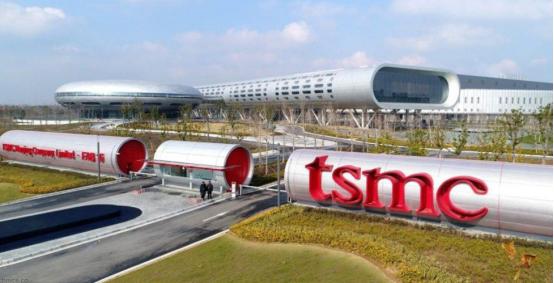
台积电正滑向一场没有硝烟的绝境。它没栽在导弹炮火里,却被中美两国各自出台的管制文件,死死卡在了供应链的两端。
2025年8月,美国商务部正式关停了“经验证最终用户”豁免通道。
台积电南京厂原本享有的无限期设备出口授权,直接被撤销,换成了一年一批的临时审批制。
到2026年5月,美方进一步收紧规则,撤销了台积电向中国大陆输送部分芯片制造技术与服务的权限。
南京厂16纳米制程的扩产和技术升级,基本被焊死了上限。
这招打的是台积电的产能布局,但更狠的是掐住了它的收入命门。
台积电2026年第二季度财报显示,北美市场贡献了78%的营收,苹果、英伟达、AMD全是核心美国客户。
等于台积电近八成的饭碗攥在美国手里。
美方说不能给大陆供先进芯片,它就停了华为的代工;美方说要去美国建厂,它就砸下两千多亿美元布局十座晶圆厂。
看似抱紧了最大的客户,实则把自己的命运全交了出去。
美国的管制每收紧一次,台积电就要砍掉一块大陆业务,放弃一部分中国市场的份额。
数据不会说谎,2020年中国大陆市场还占台积电营收的两成,到2026年二季度已经跌到了6%。
这个曾经的全球芯片巨头,正在主动剥离自己最大的新兴市场。
就在台积电不断向美国靠拢的时候,上游原材料端的压力也悄然而至。
2025年10月,中国商务部出台新规,对稀土、关键矿产实施全链条出口管制。
管制不是简单的禁运,而是从开采配额、出口资质到下游技术输出全流程收紧。
2026年上半年,中国对美稀土出口量同比下降近五成,中重稀土品类更是零新增出口配额。
台湾地区每年进口的稀土里,96%都来自中国大陆。
台积电一条先进制程生产线,一年就要消耗数千吨稀土材料,从抛光液到特种磁体,处处都离不开这种工业维生素。
过去稀土供应充足价格稳定,台积电从来没把原材料当回事。
现在全链条监管收紧,不仅采购成本翻倍涨,能不能稳定拿到货都成了未知数。
很多人以为稀土反制是直接断供,其实真正的威力在供应链的弹性。
供给收紧一点点,下游的产能波动就会被放大数倍,成本压力会顺着产业链层层传导。
对台积电来说,这相当于两头受气。
下游最大的客户美国逼着它站队脱钩,上游最核心的原材料来源地又收紧了供给,哪边都得罪不起,哪边都在压缩它的生存空间。
台积电今天的困境,本质上是全球化红利吃完后的必然结果。
它当年的崛起,靠的就是全球供应链的自由流动,拿美国的技术,用大陆的原料,做全世界的生意。
当地缘政治撕裂了全球供应链,这种两头在外的模式就从优势变成了软肋。
它以为绑定美国就能高枕无忧,却忘了美国从来都是把半导体当战略筹码,而非单纯的生意。
赴美建厂看着是产能扩张,实则是被逐步掏空。
最先进的制程慢慢搬到美国,核心产能受制于美方监管,台湾本土的产业优势正在被一点点稀释。
另一边,中国大陆的芯片产业在管制中加速自主成熟。
成熟制程的产能起来了,本土的供应链补上来了,台积电能吃到的市场份额只会越来越少。
现在的台积电,就像夹在两块夹板中间的钉子。
美国要它的技术和产能,中国有它离不开的原材料和市场,它却在两边的拉扯里,慢慢失去了自己的话语权。
说它名存实亡或许有些夸张,但它再也不是那个能左右全球芯片价格、定义制程迭代节奏的行业霸主了。
它的每一步决策,都要先看华盛顿的脸色,再算北京的影响。
商业公司最怕的从来不是市场竞争,而是自己的命运不由自己做主。
当技术、市场、原材料三头都受制于人,再大的巨头,也只是棋盘上的一枚棋子。
这大概就是所有依附型科技企业的终局。
靠全球化风口起飞,却在地缘博弈里落地,最终逃不过被大国博弈重新定义的命运。