黄金刚站上4400美元,就被加息预期一拳砸下来。
9月加息概率升至90%后,美元走强、金银集体下挫,WTI原油同步升破100美元。高盛警告:若加息预期继续升温,交易商将集中解除对冲头寸,黄金或迎来剧烈回调
这一拳来得又快又重。
美国8月非农新增就业16.2万人,远超市场预期的5.6万人,9月加息概率从50%附近迅速攀升至60%左右。随后公布的8月CPI环比上涨0.4%,核心CPI环比涨0.3%高于预期,市场定价的加息概率直接飙到90%。
更让人警觉的是黄金与传统避险逻辑的背离。
中东冲突持续升级,霍尔木兹海峡船舶通行量降至5月以来最低,但金价非但没有因避险买盘走高,反而被油价推升的通胀预期压得喘不过气。我认为,油价上涨强化加息逻辑、加息逻辑压制金价,这条传导链已经彻底盖过了地缘冲突本身的避险属性。
美元走强和美债收益率飙升是最直接的推手,美元指数连续三个交易日上涨并升破99,10年期美债收益率一度逼近5%,持有无息黄金的机会成本被显著抬高。我觉得,只要实际利率还在往上走,黄金就很难在短期找到真正的喘息空间。
高盛的警告值得高度重视。该机构明确指出,若加息预期再度增强,交易商可能集中解除对冲头寸,从而推动金价出现比以往更显著的调整。这不是一句客套的风险提示。当市场定价已经将加息概率推至90%时,任何按兵不动的可能性都会引发剧烈波动。
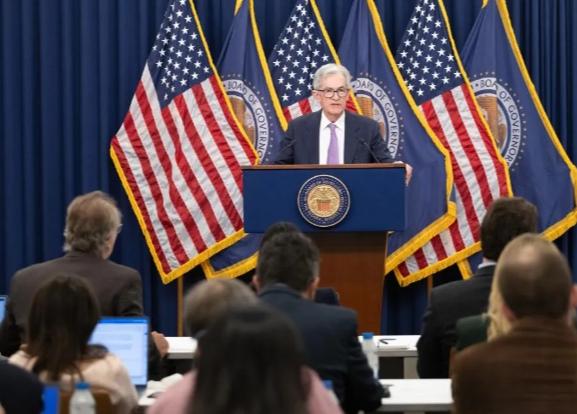
高盛首席美国经济学家戴维·梅里克的原话是,在市场已经定价9月加息概率接近90%的情况下,若美联储选择按兵不动,很可能引发剧烈市场波动,FOMC会希望避免这种情况。
我认为,这意味着美联储此次加息很可能是一次被市场倒逼的“保险式加息”,而非基于通胀趋势的主动收紧。
这就引出了一个更深层的矛盾。加息是为了压通胀,但推升当前通胀的核心变量恰恰是中东冲突带来的油价飙升。用加息去应对供给端驱动的通胀,效果存疑,代价却由所有利率敏感型资产共同承担。黄金首当其冲。
但黄金并非没有底牌。
中国央行8月末黄金储备环比增加65万盎司,实现连续22个月增持,总规模达到7673万盎司。这种来自官方的战略性购金行为,和投机资金的快进快出完全不同,它追求的是储备资产结构的优化和对美元资产风险的对冲。
我认为央行持续购金的意义远不止于提供价格支撑。它反映的是全球货币体系深层信任结构的变化。当金价因短期加息预期而剧烈波动时,这部分稳定而持续的买盘会在回调过程中逐步承接抛压,形成区别于投机资金的坚实底部。
对于普通投资者而言,当前最需要警惕的不是加息本身,而是高盛所提示的对冲头寸集中解除风险。这种操作层面的连锁反应,往往会在短期内放大跌幅,让金价调整的幅度超出基本面所能解释的范围。
换句话说,下跌的空间可能比多数人预期的大,但下跌持续的时间未必比多数人预期的长。央行购金这条慢变量线,和加息预期这条快变量线之间的拉扯,才是决定黄金中期走势的真正力量。
回到开头那句话,黄金刚站上4400美元就被加息预期一拳砸下来,这一拳打的是价格,但打不垮的是全球央行用真金白银投出的长期信任票。加息预期终会退潮,而信任的重建没有捷径。
你觉得这一轮回调是上车的机会,还是趋势逆转的信号。