油价和石油股的背离,不是市场犯傻,而是市场在用另一种方式告诉你看错了东西。
大多数人在盯布伦特108这个数字,但石油股的定价锚根本不在那儿。市场真正在定价的是一个问题:这笔近月冲高的钱,到底是一次性的“加班费”,还是以后每年都能拿到的“基本工资”?至少目前的市场判断是——加班费。而且,下面两个视角比“远近月价差”本身更值得琢磨。
第一个视角:近月冲高的108,本质上是一张“战争期权”的定价,不是原油的定价。
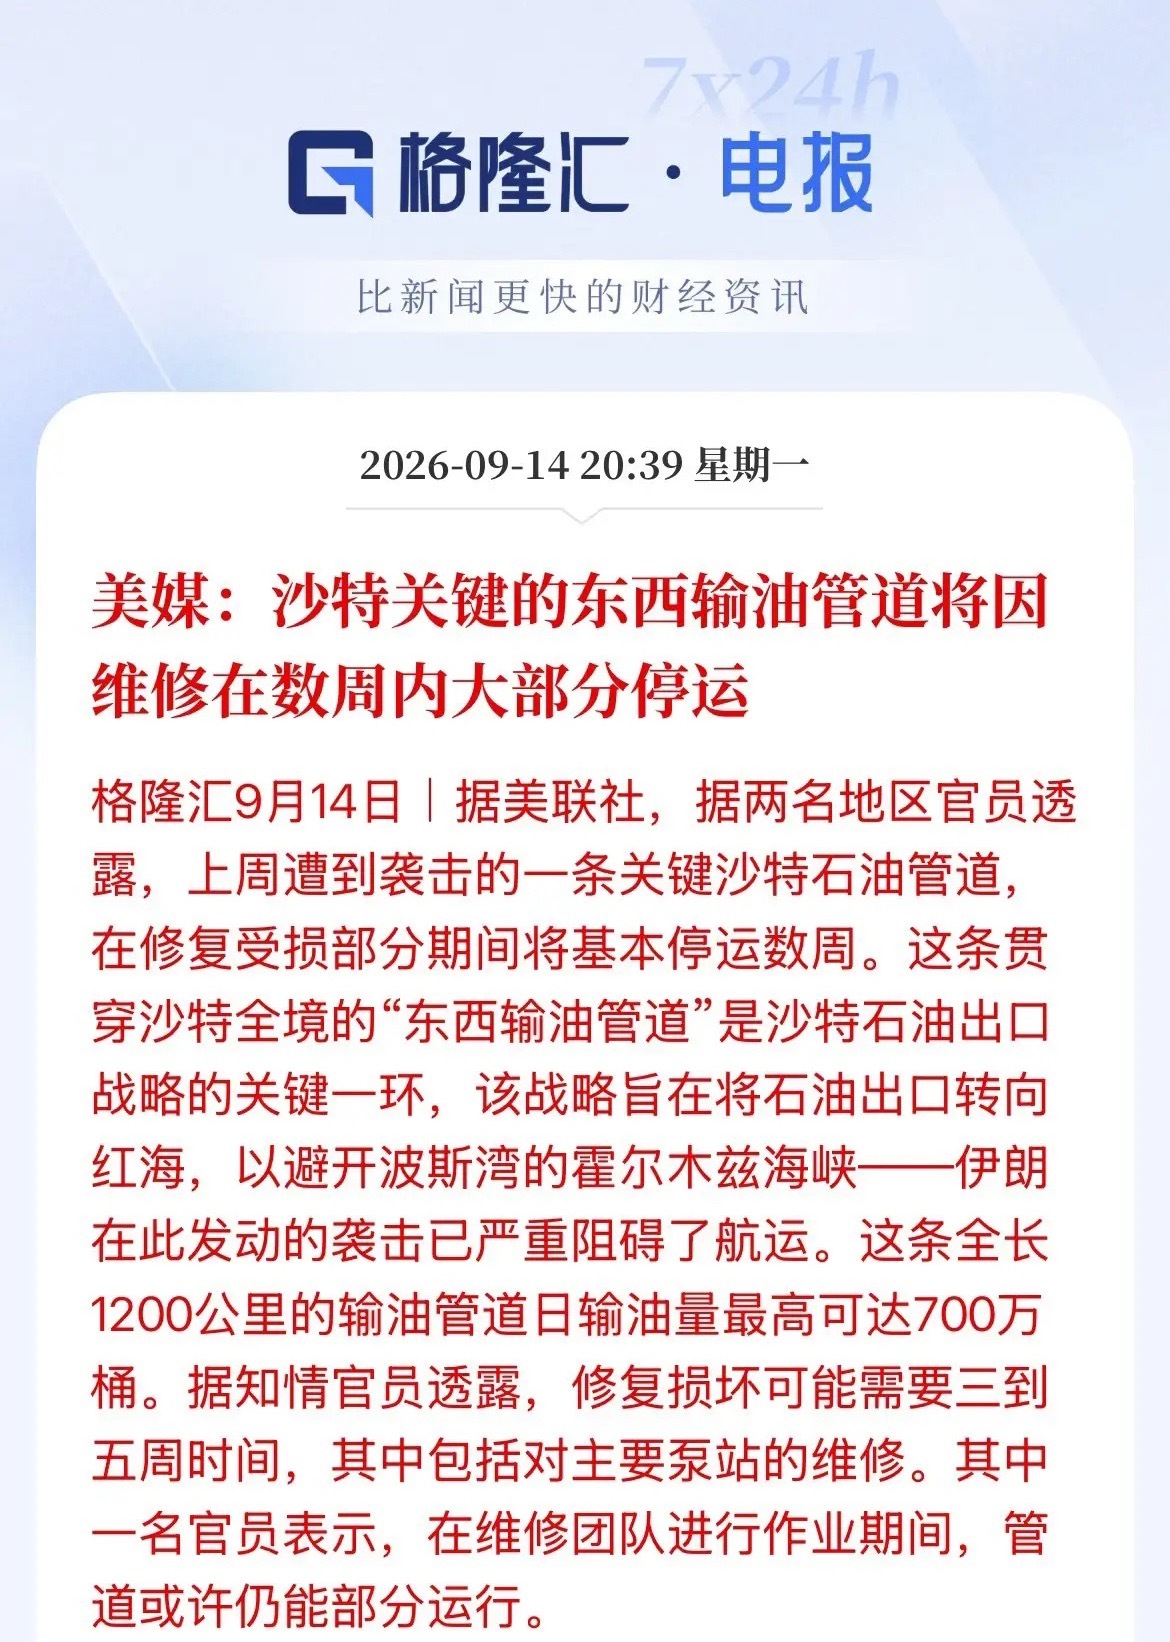
期货曲线在告诉你一件很直白的事:霍尔木兹海峡的原油流量已经从2160万桶/日掉到了490万桶/日,少了77%。全球第二大产油国沙特的替代出口通道——东西输油管道也遭袭关闭,绕行路线几乎被堵死。
听起来很恐怖对吧?但市场的远期曲线并没有跟着恐慌。布伦特2703合约趴在90美元附近,WTI远期甚至一路向下,2030年代跌到60美元以下。
这是为什么?
因为交易员在定价的不是“油会不会继续缺”,而是一个更精确的问题:霍尔木兹的通行信用,是永久性下降,还是临时性的?
如果只是临时断航,那近月108里包含的溢价,就像一份战争保险费——你今天交这个钱,是因为船可能被炸;但保险公司不会因为你家门口有人打架,就把你一辈子的保费都翻倍。市场也是这么想的。
但这里有个大多数人忽略的点:油价曲线前端越来越陡,不只是地缘恐慌在推动,柴油裂解价差才是真正的“硬骨头”。8月国内主营炼厂柴油裂差环比涨了42%,成品油裂解价差均值914元/吨,汽油裂差甚至冲到1553元/吨,五年同期最高。英国央行行长都出来说,他现在盯裂解价差比盯油价还紧。
这意味着什么?意味着即使原油本身不涨,炼出来的成品油也能卖出高价。这对上游生产商(比如中海油、中石油)的盈利反而是好事——因为他们卖的不只是原油,还有下游产品的价差红利。所以油价的短期波动对他们的影响,可能比市场想的要小。
第二个视角:这轮冲突真正改变的,是“供应弹性”这个概念,而这一点被大多数人低估了。
以前每次中东出事,油价冲上去,美国页岩油商就开足马力增产,几周内就能把缺口补上。这个逻辑在过去十年一直是油价的“自动刹车”。
但现在这个刹车失灵了。
二叠纪盆地的核心区块盈亏平衡点在61美元/桶,边缘区块升到65美元。行业平均盈亏平衡价在60美元左右。但问题不是价格——价格早就够了。问题是页岩油企业根本不想增产。
2026年主要页岩油企业的资本开支计划大多持平或下降。达拉斯联储的调查显示,非二叠纪页岩油盈亏平衡价约62美元,常规石油68美元,二叠纪核心区70美元。油价在90美元以上,盈利空间看似很充足,但生产商就是不动。
为什么?因为在经历了过去十年约2000亿美元的资产减值之后,整个行业的游戏规则已经变了。投资者不再奖励增长,他们要的是现金流、股息和回购。资本纪律已经从周期性行为变成了结构性行为。
再看OPEC这边。阿联酋5月退出OPEC,闲置产能从410万桶/日降到280万桶/日。IEA 8月数据显示,OPEC+真正能在90天内投产的有效闲置产能只剩109万桶/日,其中承担配额的8个国家合计只有7万桶/日。名义上近400万桶的差额根本没被计入有效产能。
所以局面是这样的:供应中断的规模是史无前例的(1670万桶/日的流量蒸发),但全球能用来补缺口的缓冲垫,只剩109万桶/日。
这个数字意味着,即使明天停火,受损产能的修复、库存的回补、供应链的重建,都不是一两个季度能搞定的事。假设二的逻辑在这个背景下其实更值得重视——不是油价跌不跌的问题,而是跌下去之后能多快恢复的问题。
回到三种情景,但换一个角度想。
假设一(Q4冲突结束、油价回90)和假设三(冲突延续到2027、远月抬到100以上)是目前市场上讨论比较多的两条路。但假设二被低估了:冲突结束、油价跌到70甚至以下,但供应链修复极其缓慢。
这不是说油价会长期停在70——而是说,从70回到正常水平的过程会拉得很长,而这个过程本身就在给石油股的现金流提供支撑。巴菲特二季度把西方石油的持仓加到26.5%,264.9百万股,价值约129亿美元,同时伯克希尔整体二季度净买入股票235亿美元,是三年多来首次转为净买入方。这些动作说明的问题很清楚:他看的是三年以后的现金流,不是这个月的油价。
能源板块目前只占标普500权重的3%左右,而一季度盈利增长预计是两位数,市值和实际盈利能力之间的裂缝已经很宽了。
最后说一个观察指标:别只盯着远近月价差怎么收敛,盯柴油裂解价差能不能撑住。原油可以因为地缘溢价退潮而回落,但如果柴油裂差维持在高位,上游油企的实际盈利未必会跟着原油价格一起跌。这个指标比布伦特近月价格本身更能说明问题。