柴油危机蔓延全球
柴油,这种平时很少有人单独拎出来讨论的燃料,正在以超出所有人预期的方式动摇全球经济秩序。
我认为,这场柴油危机的本质是全球化退潮与地缘冲突叠加后,供应链从效率优先切换到安全优先的一次集中结算,它考验的不是谁的拳头大,而是谁能在别人慌乱时还保持定力。
美国柴油库存已经降到了1982年有记录以来的同期最低水平,截至9月中旬仅剩约1.08亿桶,比过去五年同期均值低了一大截。
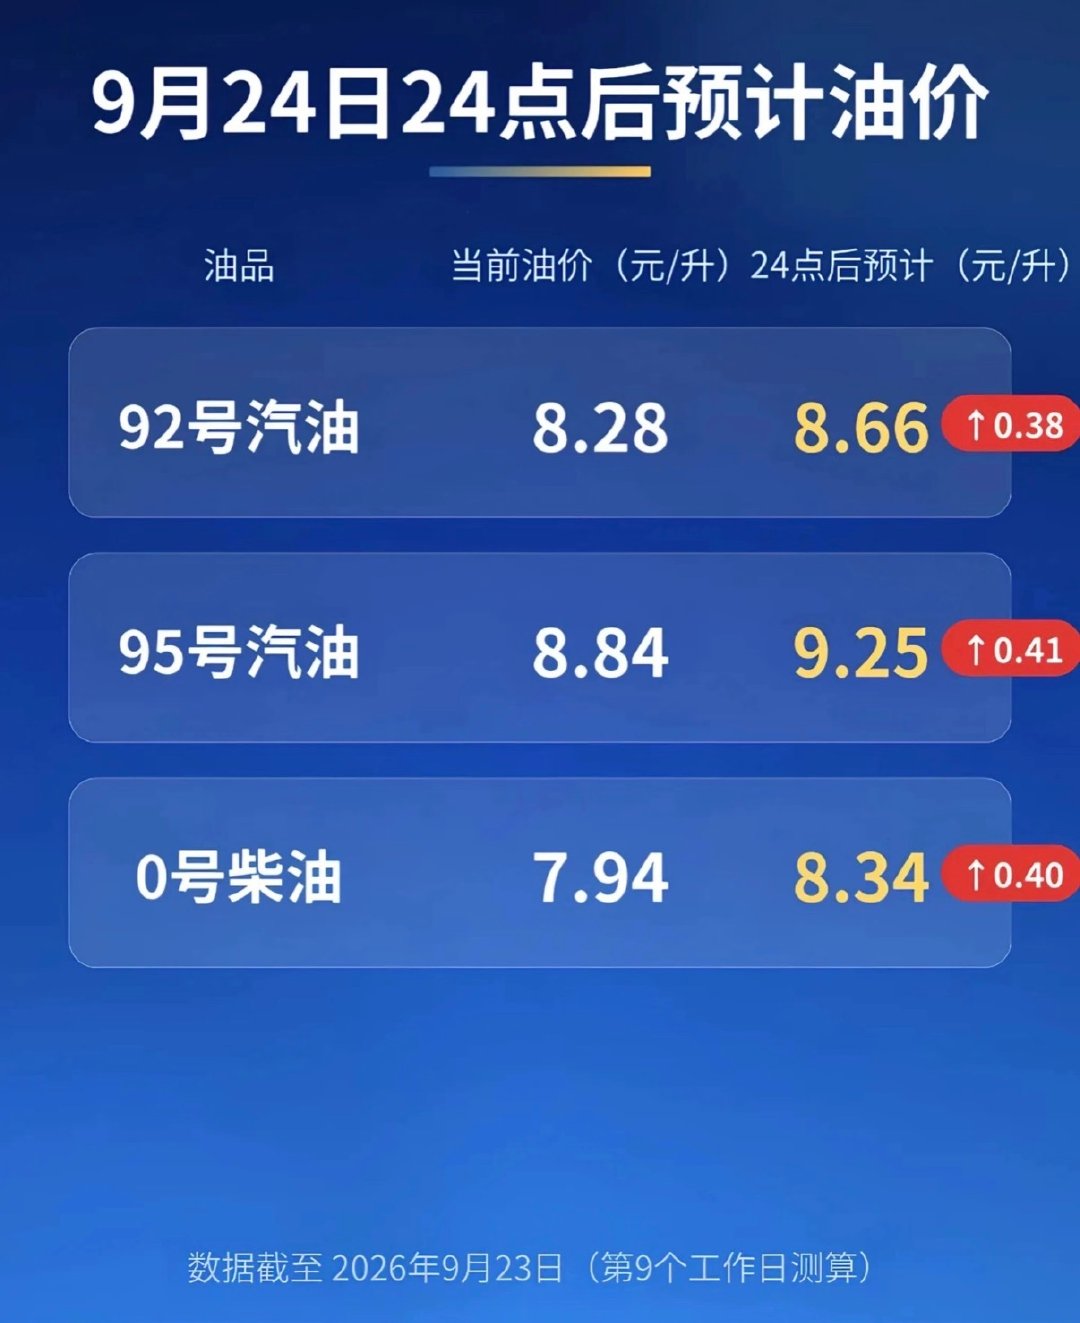
美国的柴油平均零售价格已经突破了每加仑6.51美元,跟美伊战事之前的水平相比涨幅超过70%。在我看来,一个超级大国连自己的柴油库存都稳不住,它在国际事务中的底气还能剩下多少,这个问题美国政客自己心里应该最清楚。
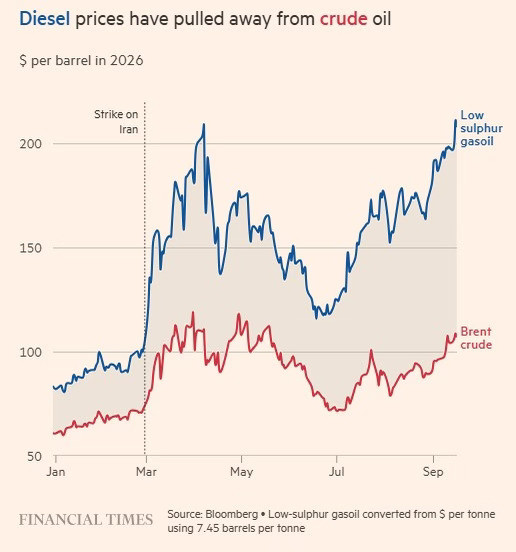
欧洲的情况同样不乐观。德国柴油价格达到了每升2.471欧元,法国达到每升2.41欧元,都是历史最高纪录。欧洲基准柴油期货价格较年初翻了一倍多,从战前水平算起涨幅达到115%。
我觉得,欧洲的问题不仅仅是价格贵,更在于它在中东供应中断之后发现自己几乎没有替代方案,沙特和阿联酋对欧洲的柴油供应下降,欧洲对美国柴油的依赖反而进一步加深了。
这种从一个依赖切换到另一个依赖的路径,说明欧洲的能源安全架构存在根本性的脆弱,不是换个供应商就能解决的。
亚洲市场也在承受巨大压力。亚洲柴油基准价格虽然从3月每桶200多美元的历史高点有所回落,但9月中旬仍然徘徊在每桶180美元左右,是战前水平的两倍。
印度的情况尤其严重,国有能源企业以补贴价销售柴油,每升亏损约36.5卢比,导致机构用户涌入加油站抢购,部分地区直接断供,政府不得不颁布为期90天的限购令。
巴西方面,至少142个城市因柴油短缺宣布进入紧急状态,巴西国家石油公司炼油厂利用率被拉到了97%以上,连原定的检修计划都被迫推迟。我注意到一个规律,越是依赖柴油驱动货运和农业的经济体,受到的冲击就越直接,而政策缓冲空间也越小。
这场危机的根源在哪里?我认为关键在于炼油环节的结构性收缩,而非原油产量的短期波动。中东冲突导致霍尔木兹海峡通行受阻,俄罗斯炼油能力跌至24年来的最低点并同步实施柴油出口禁令,两场战争叠加已经使全球炼油有效产能削减了约10%。
全球成品油库存从战前的50天需求降至45天,而秋季炼厂检修季又恰逢冬季取暖备货期,库存已不具备任何缓冲弹性。
我觉得市场分析人士说得很到位,柴油才是工业经济的真正命脉,货运、农业、建筑、采矿整个供应链体系都依赖它,而这种依赖短期内几乎无法替代。
这就意味着,危机的传导速度会比很多人预想的更快,从物流成本到食品价格再到整体通胀,链条清晰且环环相扣。
在这种背景下,全球的目光为什么会转向中国?因为中国是少数几个具备大规模炼油产能、且有能力在国际市场上发挥稳定作用的国家之一。2026年中国发放了两批成品油出口配额,总量约3200万吨,中石化和中石油合计获得了其中七成以上的额度。
中东战事爆发初期,中国一度暂停了成品油出口以保障国内供应,但从5月起逐步恢复,到7月进一步放宽了出口目的地限制,允许国有炼厂向更多国家出口柴油和汽油。
在我看来,这种先保内后稳外的节奏,体现的是一种负责任的态度,既没有在危机初期火上浇油,也没有在供应恢复后袖手旁观。中国不是在抢谁的生意,而是在用实际行动证明,一个稳定的中国对全球能源市场来说意味着什么。
当然,中国的角色也面临挑战。国内柴油出口量今年上半年同比有所下降,炼油资源约束始终存在。
我觉得,中国需要在保障国内供应和参与国际能源治理之间找到一个精细的平衡点,这不是简单的多出口或少出口的问题,而是如何在维护自身能源安全的前提下,为全球市场提供可预期的供应信号。
回过头来看,这场柴油危机像一面镜子,照出了不同经济体在面对供应链冲击时的真实底色。有的国家在忙着禁止出口、搞贸易保护,有的国家在紧急出台限购令和补贴政策,而中国在做的事情是稳住自己的节奏,同时在力所能及的范围内为市场注入确定性。
我认为,这种定力本身就是一种稀缺资源。在全球化遭遇逆流的今天,谁能在混乱中保持秩序,谁能在恐慌中保持理性,谁就能赢得真正的信任。
柴油危机终会过去,但它留下的启示不会消失:全球经济的运转离不开可靠的供应链,而可靠的供应链离不开负责任的大国。