天然气谈判陷入僵持。俄罗斯立场十分强硬,报价死死卡在 250 到 260 美元,还硬性要求管道必须从蒙古过境,半点不肯退让。
中方能接受的价格上限只有 120 至 130 美元,两边价差几乎翻了一倍。眼看很难谈妥,中国燃气旗下公司直接另寻渠道,和美国 Venture Global 签下长期液化天然气采购协议。不愿意降价让利,那我们就换供应商,这一招干脆利落。
这场谈判卡住,表面看是每千立方米差了一百多美元,实际争的是未来几十年的主动权。俄方希望把新管道项目尽快敲定,中方却没有因为需要天然气,就接受一份高价、长周期、附带复杂路线的合同。
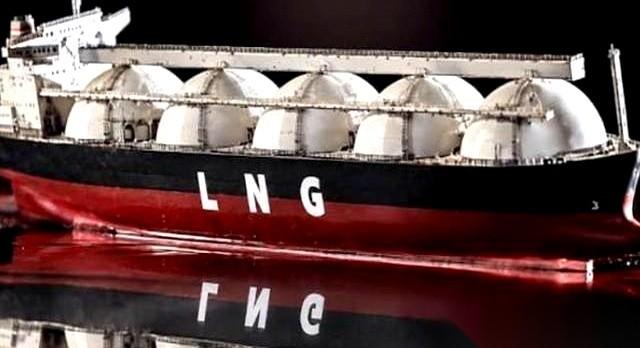
9月14日,中国燃气旗下子公司签下20年期液化天然气协议,计划从2030年起每年接收50万吨。这个数字放在中国庞大的能源消费里并不算特别大,可它的意义不在于立刻替代谁,而是让谈判桌上多了一张牌。
很多人把这理解成“俄罗斯不降价,中国就换卖家”。说白了,中国不是突然不要俄罗斯的气,而是告诉对方:
我有选择,不会把全部希望押在一条管道上。中亚管道、海上LNG、国内自产气,再加上储气设施和全国管网,已经让中国拥有更大的调度空间。
天然气也不是菜市场里的同一种蔬菜,价格低就一定划算。管道气强调长期稳定,LNG更加灵活,国内气源方便调峰,不同来源承担的任务并不一样。真正成熟的能源体系,就是把这些气源搭配起来,避免任何一个卖家掌握全部开关。
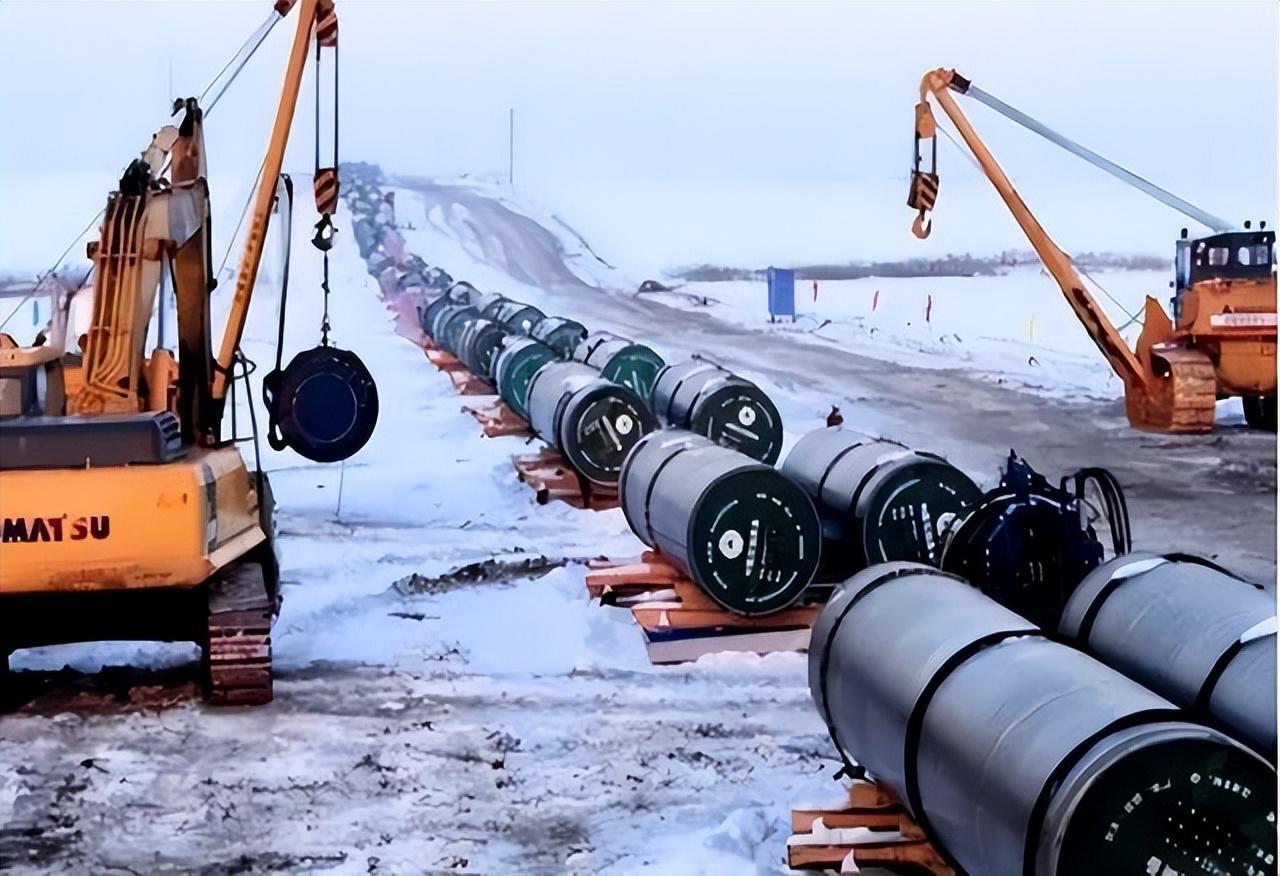
俄方坚持管道经过蒙古,线路规模预计很大,输气能力可能达到每年500亿立方米。可一旦穿过第三国,过境费、维护责任、调度权限、保险成本和当地政策变化,都会进入合同。
今天三方关系稳定,明天是否会调整收费标准?管道出了问题由谁负责?蒙古境内的工程和运营风险由谁承担?这些问题不会写在宣传口号里,却会出现在价格条款、照付不议条款和不可抗力条款中。
所以中方把价格压在120到130美元附近,压的不只是表面上的几十美元差额,更是在给未来三十年的不确定性留出缓冲。
前端报价过高,后面的过境、维修和调度风险,最后都可能变成中国企业和消费者要承担的成本。
俄罗斯想卖高价,也有现实原因。欧洲市场收缩之后,它需要新的长期买家;西伯利亚气田开发、跨境管道建设,都要投入巨额资金。它希望中国为项目提供稳定回报,这种诉求可以理解,可理解不等于照单全收。
在我看来,这场拉锯并不是中俄关系出现裂痕,而是大型能源项目必须回到商业账本。俄罗斯有资源,中国有市场,双方确实互相需要,可越是体量巨大的合作,越不能只靠情感和口头承诺推动。
中国签下美国LNG长协,也不代表能源方向转向美国。美国货源可以补充,海上运输能够调配,中亚和国内气源继续承担基础供应。多一条渠道,未必马上带来巨大增量,却能让中国在报价、交付和风险分摊上拥有更多比较空间。
这正是中国这些年建设能源体系的价值。沿海接收站、跨区域管网、储气库和多元进口渠道,一点点把中国从“必须接受某个价格”,推到了“可以比较不同方案”。
我反倒觉得,俄罗斯真正需要重新计算的,是时间成本。欧洲市场短期难以完全恢复,中国却不急着为一条高风险路线买单。项目拖得越久,俄方越需要面对资金占用和市场不确定性,而中国的替代选项还会继续增加。
对普通人来说,能源谈判最后会落到电价、燃气费和工业成本上。来源越单一,价格越容易被别人牵着走;供应越多元,国家和企业就越能稳住预期。
归根结底,中国签下这份美国LNG协议,不是赌气,也不是放弃俄罗斯,而是在给未来留下后手。
买方后路越多,谈判腰杆越直;俄罗斯若真想推动管道落地,就必须拿出与路线风险和市场现实相匹配的价格。