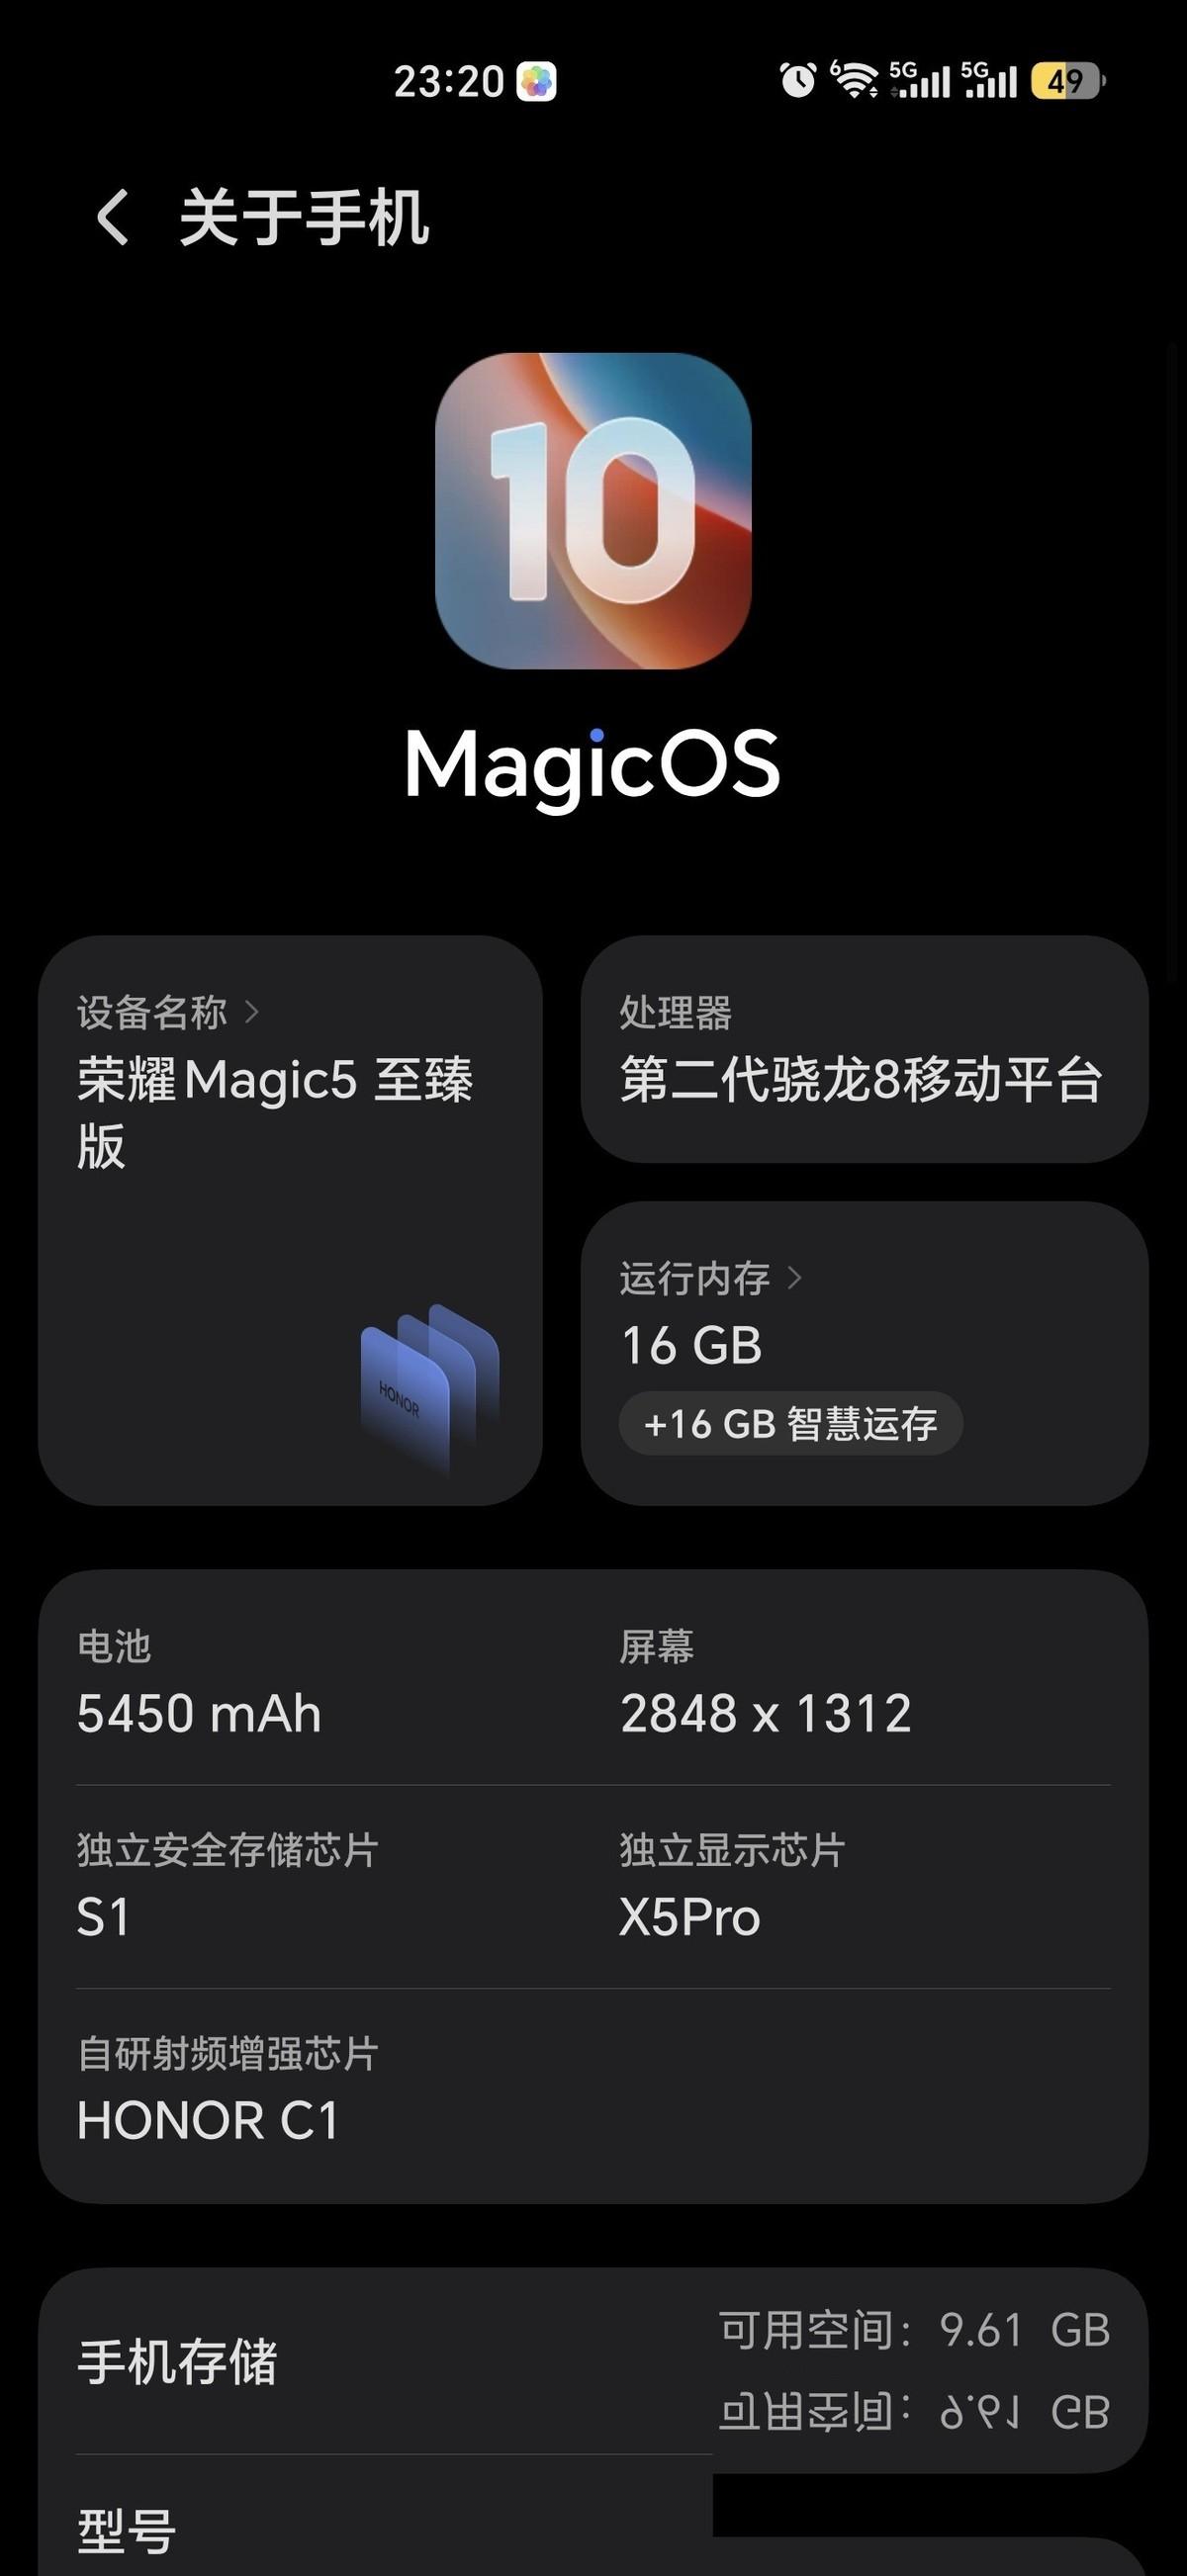
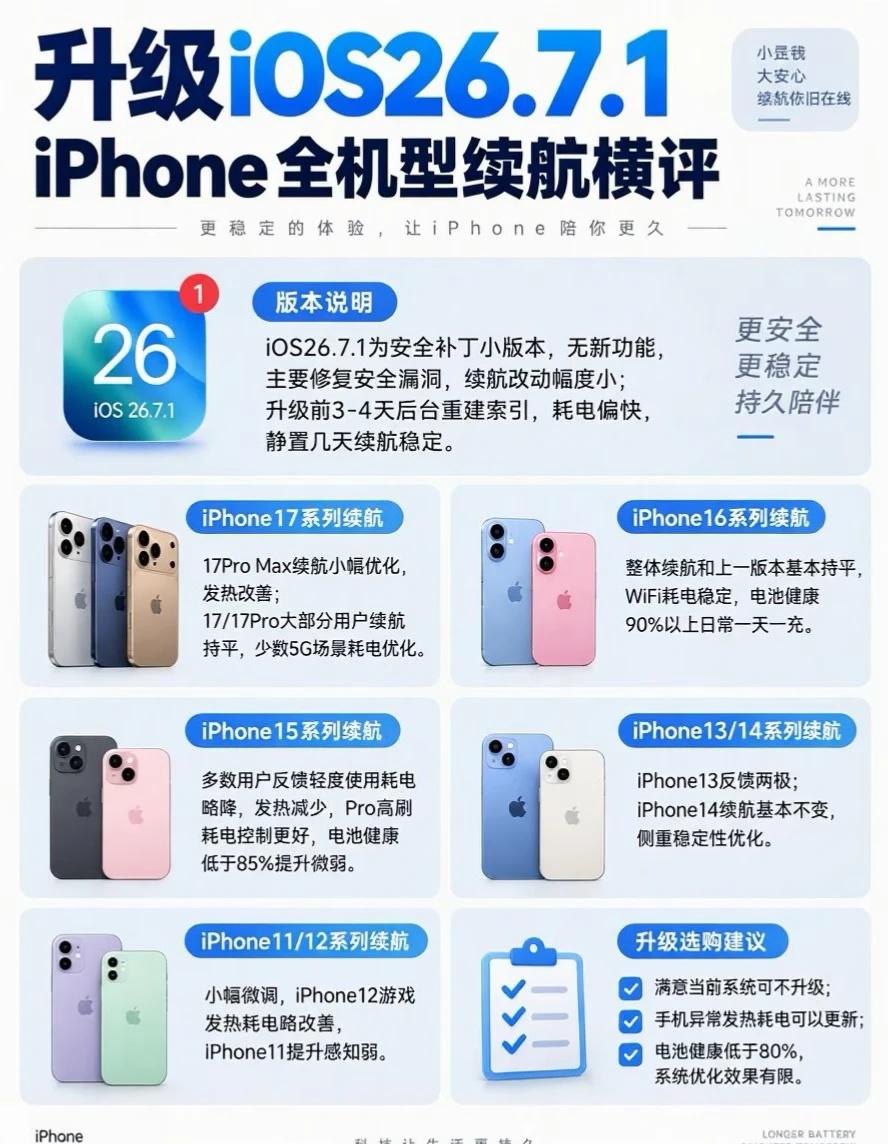
再过半年一年,等到华为鸿蒙系统更加完善,可以全方位媲美苹果iOS系统之后……国产安卓手机的噩梦才是真正开始!以后,大家根本不会看什么跑分啊……大家就是冲着系统来的!买苹果iPhone18pro max的用户,图啥?其实主要就是图的这个iOS系统……
这段话很刺激,但不能照字面当成已经发生的事实。2026年真正先给国产安卓厂商敲响警钟的,甚至不是鸿蒙,而是内存涨价。Counterpoint数据显示,二季度中国智能手机出货量同比下降2%,存储成本持续上涨,厂商被迫削减低利润机型,把资源往利润更高的产品线上集中。过去靠“同价位多给内存、多给配置”抢市场的办法,正在变得越来越贵。
这时候再看华为,问题就不一样了。2026年二季度,华为在中国智能手机出货份额达到23%,同期小米为12%、荣耀11%、OPPO 15%、vivo 16%。Counterpoint还提到,小米二季度同比降幅达到21%,主要原因之一正是中低端产品占比较高。成本一涨,高端生态型品牌和价格敏感型品牌受到的冲击完全不同。
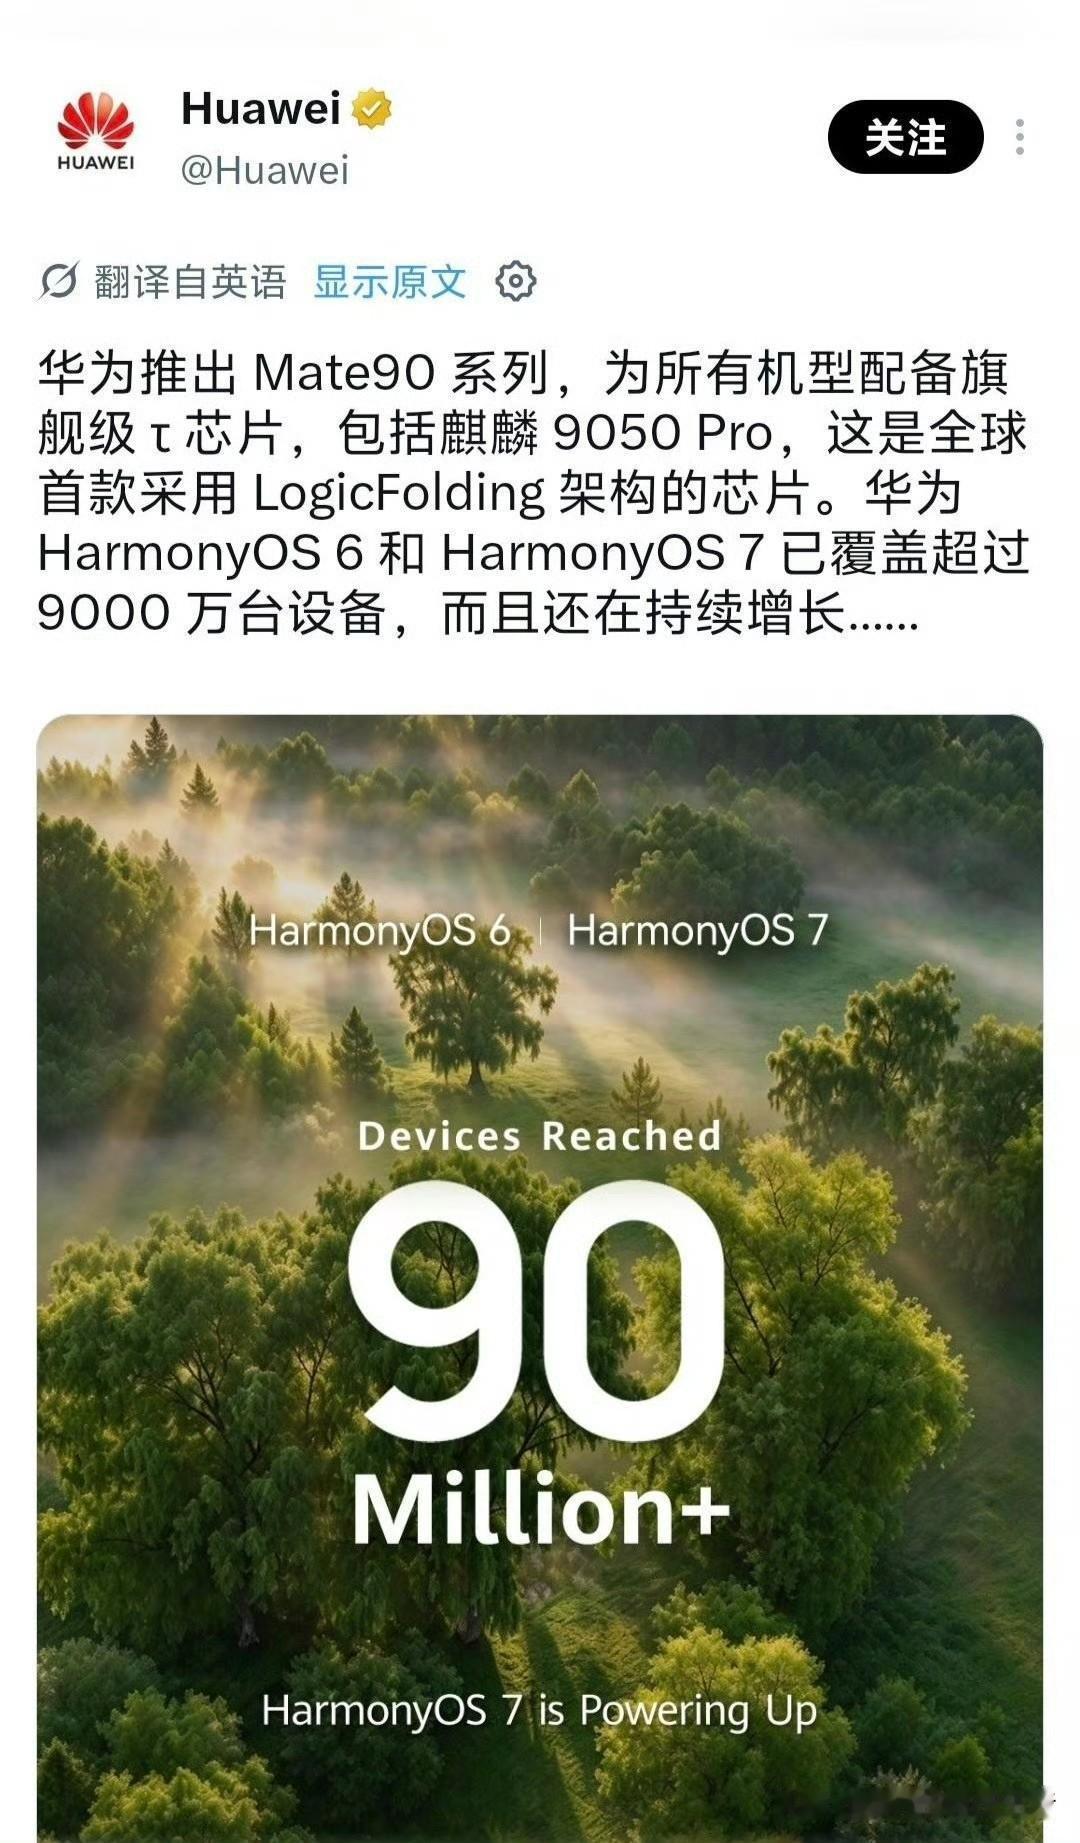
这才是鸿蒙真正让同行不舒服的地方。它不是简单多了一个手机操作系统,而是在改变华为卖高端机时的理由。9月7日,HarmonyOS 7启动首批公测;截至当天,HarmonyOS 6和7终端设备已经突破8500万,应用和服务超过40万。用户购买一部华为手机,越来越多时候是在进入一整套鸿蒙设备体系,而不是只比较一块屏幕、一颗芯片。
到了9月19日,这组数字又多了一层含义。华为披露注册开发者超过1100万,鸿蒙应用市场日均应用下载超过2亿次,开发者关键API调用量超过3000亿次每天。对操作系统而言,这些数字比某场发布会的跑分更关键,因为没有开发者持续投入,再漂亮的系统也只是一个壳。
更值得盯住的是市场结构。Counterpoint统计显示,2026年二季度中国市场HarmonyOS销量份额已经达到24%,Android降到58%,iOS为18%。不到两年,一边上升7个百分点,一边减少11个百分点,这已经不是“鸿蒙有没有用户”的问题,而是中国手机操作系统的蛋糕正在重新切。
很多人容易把这场竞争理解成“华为对小米”,其实视野还可以再拉远一点。真正变化的是中国高端手机开始出现两套强生态入口:一头是苹果,一头是鸿蒙。剩下的安卓品牌夹在中间,不能只证明自己的硬件不输,还得回答一个越来越麻烦的问题:用户凭什么五年、八年一直留在你的设备体系里?
苹果9月14日推送iOS 27,把新一代Siri AI和Apple Intelligence进一步塞进系统底层;9月9日发布的iPhone 18 Pro系列也继续强化A20 Pro、AI、相机以及跨设备体系。苹果早就证明了一件事:高端手机竞争到了后半场,真正赚钱的不是某一个配置,而是用户离开整个生态时会觉得麻烦。
华为现在要做的,其实也是把这种“离不开”建立起来,只是路线具有自己的特点。鸿蒙同时覆盖手机、平板、电脑,再往穿戴设备、汽车和智能家居延伸。一旦照片、账号、办公文件、车机、耳机、智能家居都开始围绕一个账号和系统运转,消费者下一次换手机考虑的就不只是价格,而是换品牌要付出多少迁移成本。
这件事在手机行业并不陌生。今天当然不能机械复制那段历史,可有一条规律没有变:当软件平台成为核心资产时,只靠供应链和硬件堆料,很难维持长期优势。
所以,国产安卓厂商其实已经动起来了。小米2026年8月启动HyperOS 4测试,在系统底层加入新的负载计算、内存预加载以及自研AI能力,并强化跨应用、跨设备任务执行。9月10日,HyperOS 4又开启全球Beta招募。小米显然知道,未来只靠“同价位配置更猛”是不够的。
OPPO的动作更加直接。9月24日发布ColorOS 17时,官方把它直接放进“AIOS时代”的框架,全球活跃用户已经突破7.7亿,覆盖90多个国家和地区。OPPO要把手机、平板、手表、耳机、汽车和智能家居继续连成一体。注意,这条路线和苹果、鸿蒙在战略上已经出现明显交集:大家抢的都是用户的数字入口。
这也说明,“国产安卓噩梦”这句话真正危险的地方,不在于谁会马上倒下,而在于安卓厂商必须同时完成两件以前可以慢慢做的事:一边应付存储、SoC等成本上涨,一边还要砸钱建设系统、AI、开发者生态和跨设备能力。硬件价格战没有消失,软件军备竞赛又加了上来,经营难度肯定比五年前高得多。
尤其到了5000元、6000元甚至更高价位,消费者会越来越苛刻。以前新机把影像传感器做大一点、快充提高几十瓦,就能讲出一轮升级故事。现在这些提升依旧重要,可边际刺激已经弱了。高端用户更关心设备能不能长期顺畅、AI是否真正帮忙、平板电脑能否接力、资料是否无感迁移,这些全是系统工程。