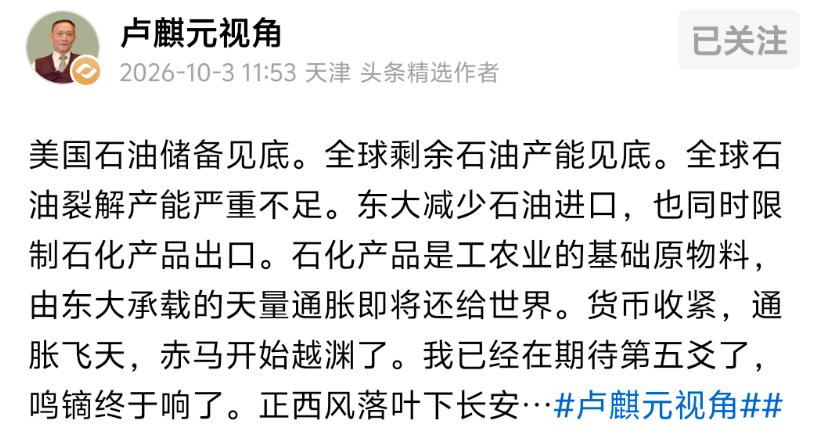
卢麒元难掩兴奋,直接把话挑明了!10月3号的发文直接甩出三句重话:“由东大承载的天量通胀即将还给世界”,“鸣镝终于响了”,“正西风落叶下长安”!
10月3日当天,卢麒元接连说出三句分量十足的表述:“由东大承载的天量通胀即将还给世界”“鸣镝终于响了”“正西风落叶下长安”。这些说法听来冲击力很强,可真正让财经界人士绷紧神经的并非文字表达,而是多组能源相关数据正出现叠加效应。
到10月3日为止,美国战略石油储备总量仅约2.838亿桶,处于1982年10月之后的最低位置。比照今年3月中旬约4.154亿桶的规模,半年多时间里总量减少近32%,缩减幅度差不多接近三分之一。
这一情况并不代表美国已经没有石油可供使用,也不能直接解读为其战略储备即将被完全耗尽。美国仍然有继续调配库存的能力,只是手里的缓冲空间已经明显变窄了。
问题在于,这轮抛储并不全是简单卖出,有相当一部分采取了“互换”方式。企业先拿到原油,未来再补回来,短期看能缓解市场压力,长期却等于提前动用了家底。
战略石油储备最初是应对战争、禁运和重大供应断供的兜底保障,如今反倒被频繁动用,用来压低油价、平抑通胀预期。过去那张“油价涨了就释放储备”的王牌,确实还没有完全失效,但再想像以前那样反复使用,空间已经小得多。
更棘手的是,当前全球能源市场所要应对的,不只是原油是否充足的问题,还涵盖了能不能炼化、能不能外运、运输成本会不会突然大涨这些层面。
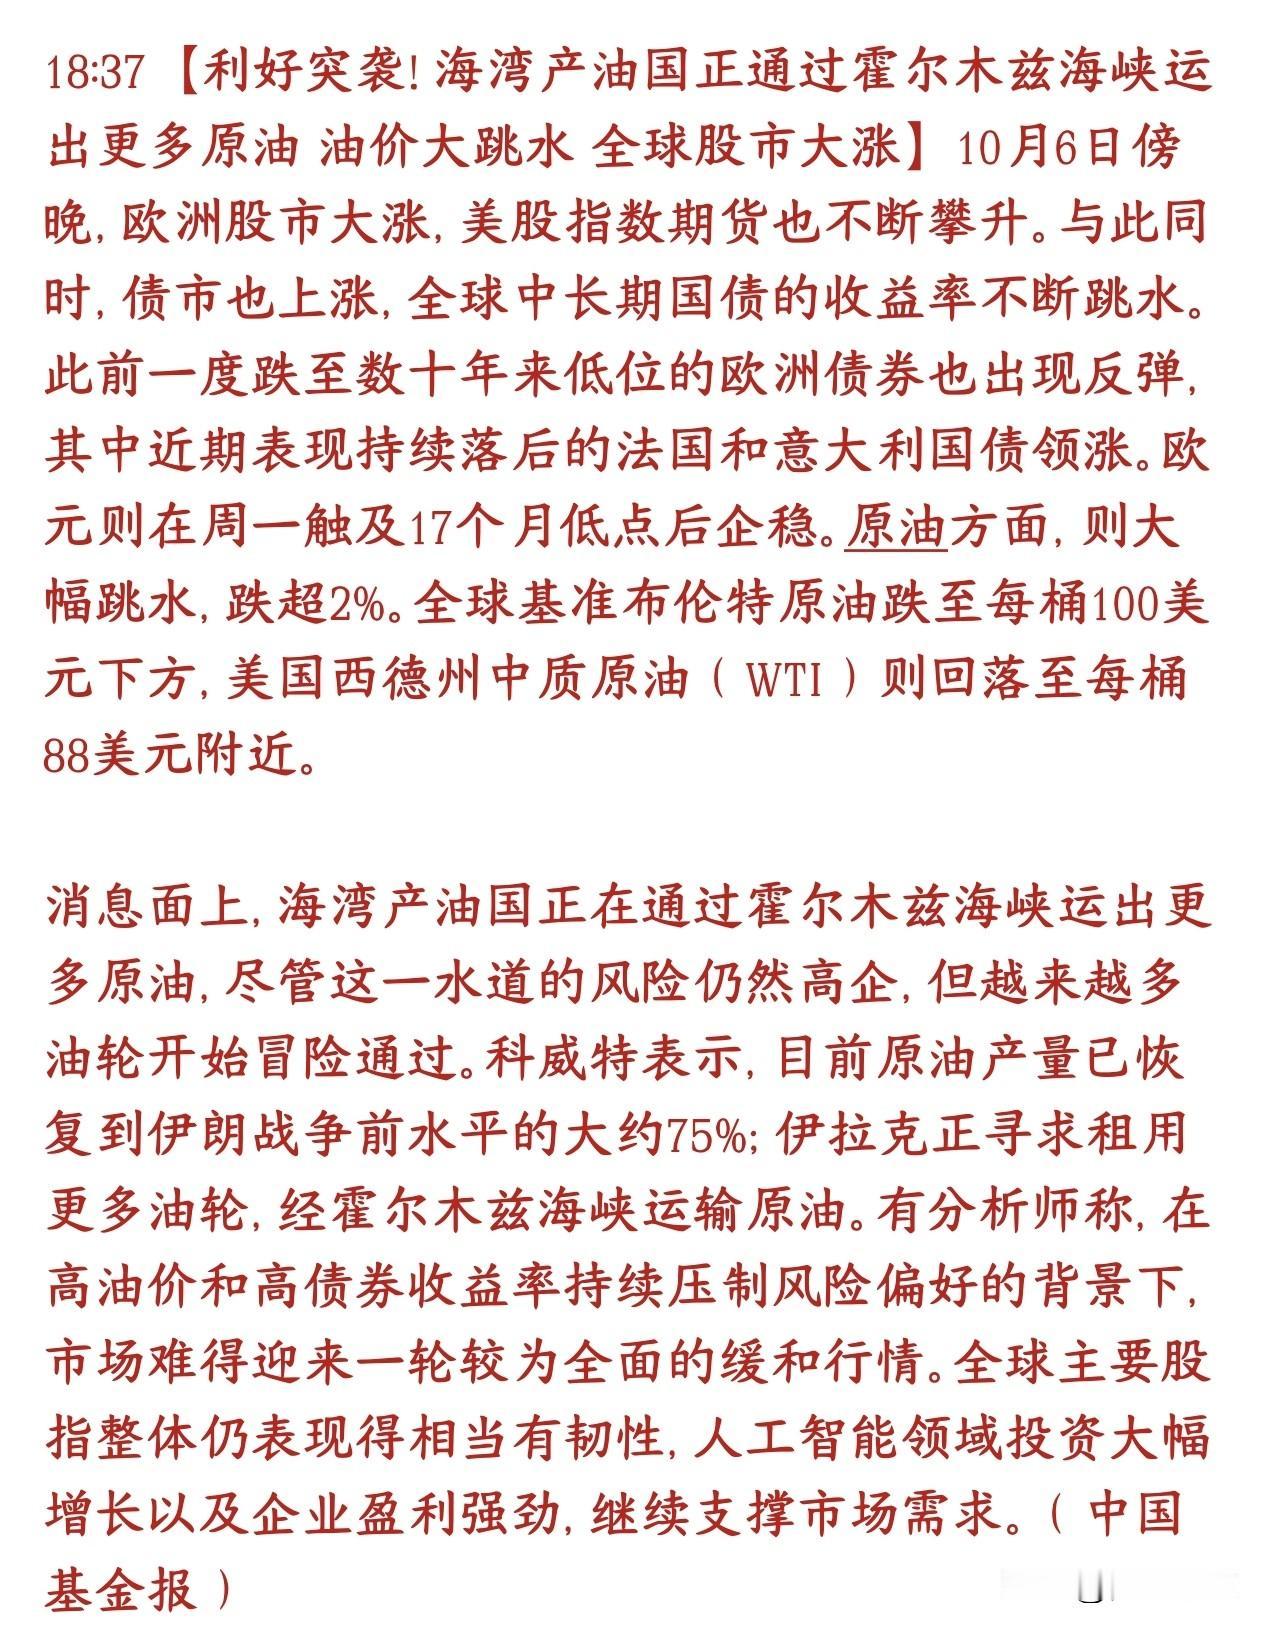
在全球现有的闲置石油产能当中,约有78%的份额都集中布局在波斯湾地区。我们所说的闲置产能,指的是当油价走高之后,产油国能够快速启动设备提升产量的储备生产能力。过去的逻辑很简单:油价上涨,沙特、阿联酋等国增加供应,市场情绪降温,价格自然回落。
但只要霍尔木兹海峡及其周边区域的航运态势走向紧张,原本的状况就会发生改变。就算相关产能确实存在,原油也不见得能够顺畅完成装船、运输通行,最终送到采购方的手里。就像仓库里堆满了货,但大门被锁住,库存再多也无法立刻变成市场上的商品。
这表明,全球能源供应的可调适缓冲能力正处于持续下降的状态。以前能随时启动的灭火器,可能还在仓库里,却不一定拿得到手。
在整条相关产业链条当中,中国市场出现的各类变动同样占据着十分关键的地位。中国既是全球范围内举足轻重的制造业核心区域,同时也是炼化及石化产品的供应大国。一直以来,中国将进口原油作为基础原料,通过成熟完善的炼化产业链,产出柴油、汽油、航空煤油以及塑料、化纤、化肥等各类基础化工原料。
这些产品以相对低的成本流向全球,实际上替世界工业和消费市场吸收了大量成本压力。塑料包装、日化用品、服饰纤维以及各类农业投入品,其生产环节的核心支撑都离不开石化原料。中国制造把这些东西做得足够便宜,全球消费者才没有那么快感受到能源上涨带来的冲击。
当国内需要补充能源和成品油库存时,炼化企业优先保障国内供应,是很正常的安排。进入10月之后,国际市场逐步消化中国成品油出口收紧的相关影响,亚洲地区汽油、柴油、航空燃料的供应预期明显趋紧。
这既不代表中国不再对外供应各类商品,也不意味着全球马上就会陷入全面短缺,只是国际市场缺了部分原先可用于调节供需的边际供给量。市场平时可能感觉不到这部分差异,可在库存偏紧、运输受阻、油价高位运行的阶段,少一点供应,就可能带来更强烈的价格反应。
相关的价格变动传导过程,也绝不会瞬间就全部落到普通消费者身上。柴油贵一些,卡车运输成本就会增加;航空煤油上涨,机票和航空货运会受到影响;石化原料变贵,塑料包装、化纤、清洁用品以及各种工业品都要重新核算成本。
农业同样躲不开。化肥、农药、农膜和农产品运输都与能源价格相连。油价如果只是短期冲高,企业还能靠库存和合同扛一扛;如果高位持续几个月,成本就会沿着物流、农业、制造和零售环节逐步传导,最后出现在消费者熟悉的价格标签上。
这恰恰就是“天量通胀还给世界”这个表述所对应的实际内涵。过去被中国制造和炼化产能压住的部分涨价压力,并没有凭空消失,只是被暂时吸收、延后了。供应端的运作节奏一旦出现变动,相关压力就有可能重新作用回全球市场之中。
10月3日当天,七国集团达成共识,将协同释放总量至多约1亿桶的原油及成品油储备,且格外重视柴油板块的供应情况。这个动作很说明问题:各国担心的已经不再只是地下有没有原油,而是炼厂能不能及时生产出合适的燃料,市场上有没有足够的柴油和成品油可以使用。
所谓通胀,从来不是突然降临的风暴,而是成本沿着每一条产业链,最后落到每个人的生活里。
信源:微博(卢麒元账号)2026-10-03 美国石油储备见底。全球剩余石油产能见底。全球石油裂解产能严重不足。