亚洲汇市又要挨刀了。
美联储鹰派加息落地,强美元、高油价、高利率“三重绞杀”同时压来。印尼盾此前已跌至历史低点,印度卢比今年下跌超6%,外国资本正在加速逃离印度股市,菲律宾比索也跌至历史低位。
经霍尔木兹海峡海运的石油约80%流向亚洲,油价和美元同时上涨,亚洲国家进口同样的石油要付更高的代价。
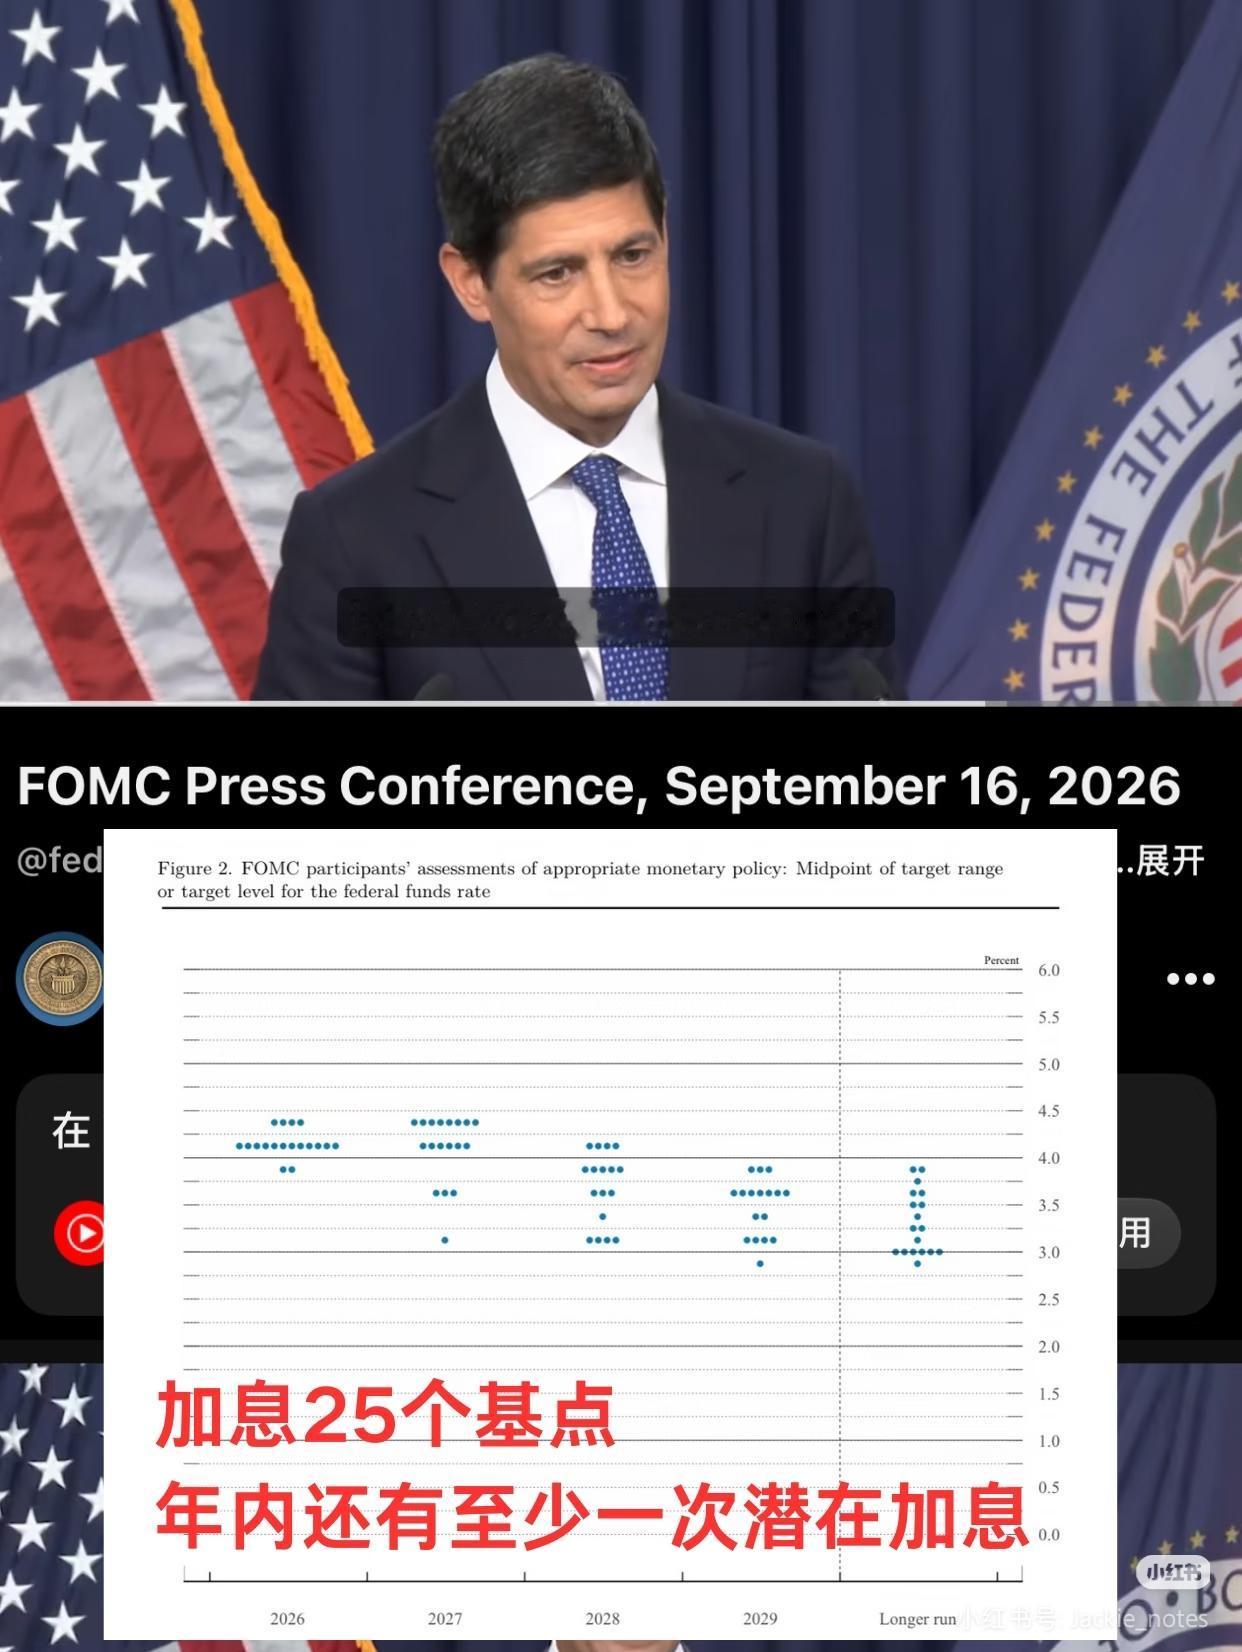
美联储北京时间17日凌晨宣布加息25个基点,将联邦基金利率目标区间从3.5%至3.75%上调到3.75%至4.00%,这是时隔三年多来首次加息。更狠的是,18位预测利率路径的官员中,16位预计今年至少还有一次加息。换句话说,这不是终点,这只是开始。
美元指数应声站上100,其他货币相对贬值,借了大量美元债务的新兴市场国家还债成本瞬间飙升。
美国利率上升意味着全球投资流向发生根本性转变。
当美国国债提供更高回报时,投资者不再愿意把钱投入新兴市场的股票或债券。国际资本从新兴经济体流出,削弱其货币,推高以美元借款的企业和政府偿债成本。这形成了一个绞索式的死亡螺旋,货币贬值推高还债成本,还债压力又加剧资本外逃。
我觉得,亚洲在这场风暴中的处境尤其凶险,根源在于能源命脉被死死掐住。经霍尔木兹海峡海运的石油约80%流向亚洲,韩国等亚洲国家几乎全部石油依赖进口。石油以美元计价,油价和美元同时上涨,意味着进口同样数量的石油要付出双重代价。
进口价格上升,让各国央行更难通过降息来刺激增长,政策空间被压缩到几乎窒息。
亚洲不少经济体正面临日益加剧的压力,尽管石油冲击对经济造成的打击不断加深,但这些国家的央行依然不得不收紧政策。我认为,这正是“三重绞杀”最残忍之处。
通常情况下,经济放缓时央行应该降息刺激增长,但现在它们被迫反其道而行之,用加息来捍卫本币汇率。这就好比一个高烧的病人,不仅没有退烧药,还被逼着去冰天雪地里跑步。
印尼盾已经用行动说明了残酷现实。
5月18日,印尼盾一度跌至1美元兑换约17600印尼盾,触及历史低点,雅加达综合指数同日开盘后一度下跌约4%。印尼央行随后祭出50个基点的大幅加息,震惊市场,这是2022年以来单次最大加息幅度。
印尼央行行长佩里·瓦尔吉约坦言,这是为加强印尼盾汇率稳定而采取的先发制人措施。我认为,这种被迫加息本质上是向全球资本投降,用国内经济的痛苦来换取外资不走。
印度的情况同样触目惊心。
今年以来,全球投资者已从印度股市总计撤出约230亿美元。印度卢比对美元汇率持续下跌,20日创下历史新低,国际资本流出进一步加大卢比贬值压力。
卢比贬值导致外资加速撤离,外资撤离又反过来压低卢比汇率,这个恶性循环正在吞噬印度金融市场的稳定性。澳新银行策略师明确指出,菲律宾比索和印度卢比可能再次跌至历史新低。
菲律宾比索8月28日跌破1美元兑62比索关键心理关口,盘中触及62.25的历史新低,年内累计跌幅逾5%,成为亚洲表现最弱货币之一。
菲律宾央行连续第三次加息25个基点至5%,以应对预计2026年达6.1%的通胀压力。菲律宾石油需求几乎完全依赖进口,能源价格攀升通过贸易渠道传导,导致经常账户赤字进一步扩大。
菲律宾央行行长雷莫洛纳甚至直言“难以阻止比索对美元贬值”,若强行干预将耗尽外汇储备。
一个国家的央行行长公开承认无力捍卫本币汇率,这本身就是对美元霸权最赤裸的控诉。
美国国债收益率上升推高美元,降低新兴市场资产吸引力,加剧亚洲资本外流,加重美元计价债务的偿债负担,迫使央行提高利率以捍卫本币。
这条因果链的每一环都在挤压亚洲经济体的生存空间。各国央行在国内经济增长势必放缓的情况下,仍不得不加息以捍卫本国货币并提升本地债务吸引力,亚洲决策者陷入了真正的两难境地。
这一局面的根本矛盾在于,美联储的货币政策完全服务于美国国内目标,却由全世界来承担代价。
美国通胀顽固、能源价格高企,美联储就加息,全球资本像被磁铁吸引一样回流美国。亚洲国家辛辛苦苦积累的外汇储备、苦心经营的经济增长成果,在这场资本大迁徙中被大量抽走。这不是市场规律的自然运作,这是国际金融体系中权力不对等的必然结果。
亚洲汇市又要挨刀了,但挨刀的不只是汇率数字。
每一分贬值的货币背后,都是进口能源涨价的压力,是外债偿付成本的攀升,是普通民众生活成本的抬升。亚洲国家到底还要为美国的通胀目标付出多少代价,这个问题的答案恐怕不在亚洲手里。