凌晨0点01分,两条消息撞在一起,让我把手里那杯凉透的茶又放下了
一条,是美国30年期国债收益率升至5.4583%,创下22年来新高;两年期也涨到4.904%。另一条,是房利美数据:30年期固定利率抵押贷款平均7.03%,为2025年1月16日以来最高,前一周还是6.95%。
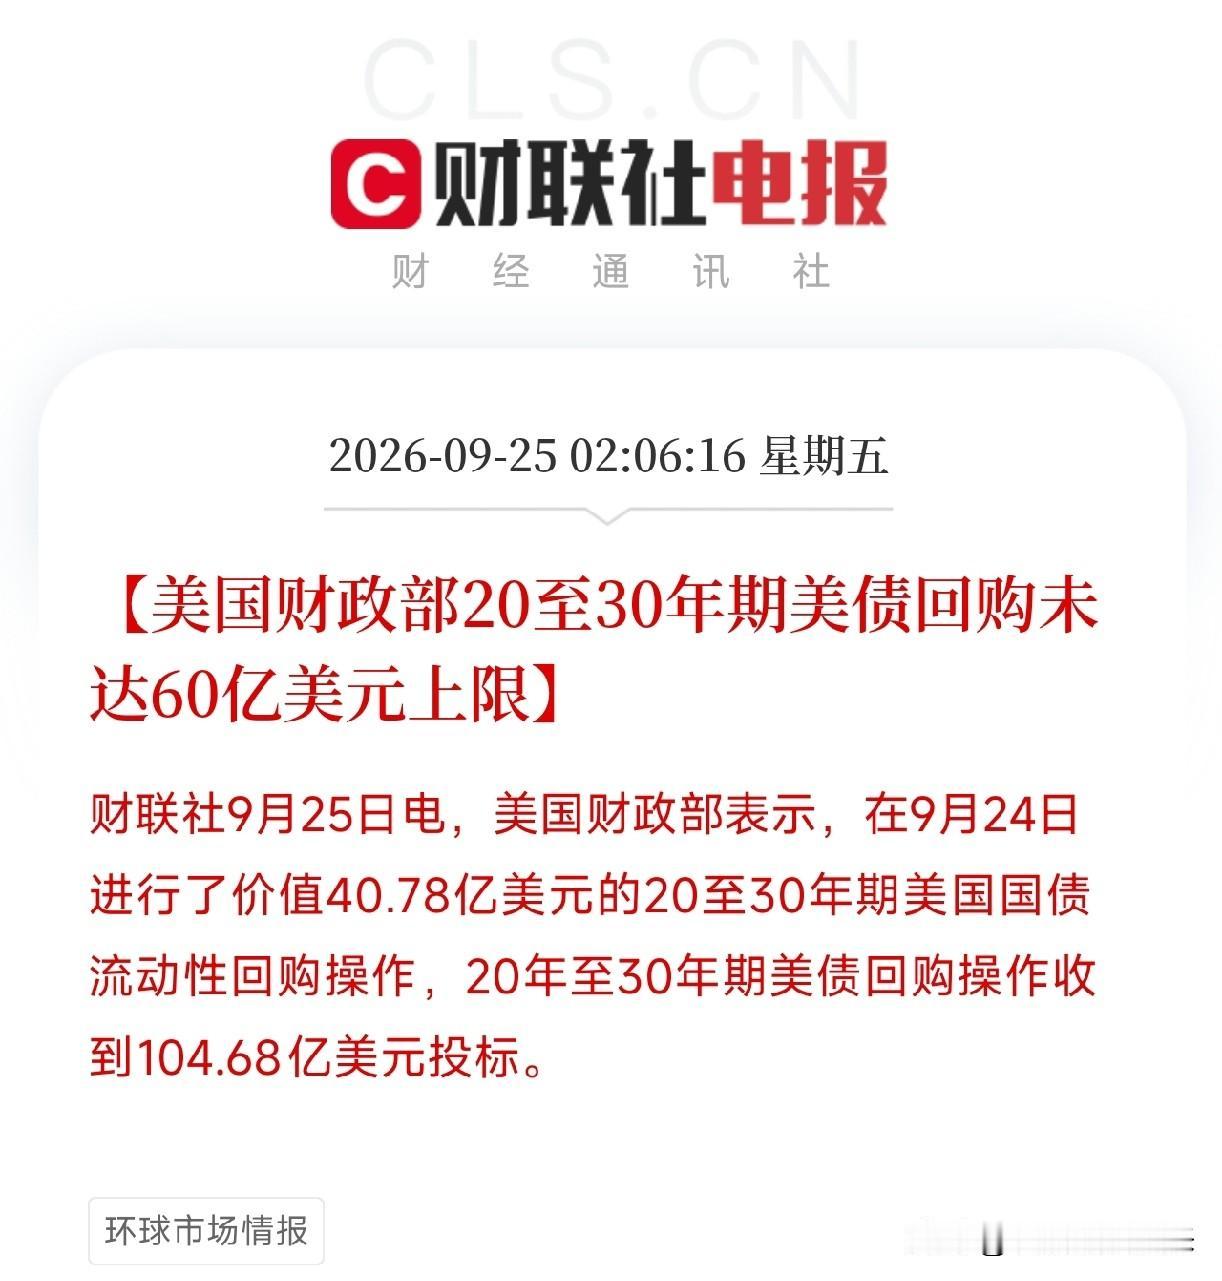
但真正让我放下茶的,是第三条紧跟着砸过来:美国财政部20至30年期美债回购操作,只买了40.78亿美元,却收到104.68亿美元投标,连60亿美元上限都没够着。
长端收益率22年新高,抵押贷款利率破7%,财政部回购还接不住盘。这三件事撞在一起,指向了同一个信号:全球资产定价的锚,正在被重新校准,而且校准的方向是往上。
30年期美债收益率5.4583%,不是一个数字,是一把尺子。它量的是市场对美国财政纪律、通胀黏性和债务货币化的信任度。22年新高,意味着期限溢价回来了,市场不再相信低利率会永远持续。两年期4.904%,说明短端也没松,降息预期继续后撤。
抵押贷款利率7.03%,也不只是一个消息,是美国家庭月供的窒息。30年期固定利率破7%,直接掐住房地产成交、再融资和消费信贷。前一周6.95%,一周就跳了8个基点。这不是波动,是趋势。
最值得琢磨的,是财政部的回购操作。20至30年期美债,投标104.68亿美元,只成交40.78亿美元,连60亿美元的上限都没碰。这不是财政部不想买,是市场想卖的太多,而财政部接盘的意愿或能力有限。长端定价权,正在从官方手里滑走。
这就是我们反复强调的那层逻辑。利率风暴的下半场,不是降息不降息的问题,是长端利率谁说了算的问题。当30年期美债收益率22年新高,抵押贷款利率破7%,财政部的回购工具又显得杯水车薪,市场买的不是复苏,是确定性稀缺。
去翻一翻,谁在高利率下还能攥住自由现金流,谁在做空长久期资产,谁在给长债做对冲,谁又在房地产压力下捡便宜。那才是这轮全球利率重定价里,真正能穿越周期的硬通货。