俄罗斯态度强硬,坚持天然气管道经蒙古进入中国,报价每千立方米250至260美元,寸步不让。中国底线则是120至130美元,参照俄国内气价。
与此同时,中国燃气旗下子公司与美国Venture Global在9月签署了一份长期的液化天然气购销协议。
两组价格,把这场谈了多年的生意推到了台前。
9月9日,《南华早报》引述知情人士称,中方希望价格至少接近俄罗斯国内工业用气水平,俄方则希望参照现有“西伯利亚力量”管道的价格。
价格消息来自匿名人士,而非双方公布的最终合同;但双方在价格上有分歧,确实是这条新管道迟迟未能落地的关键。
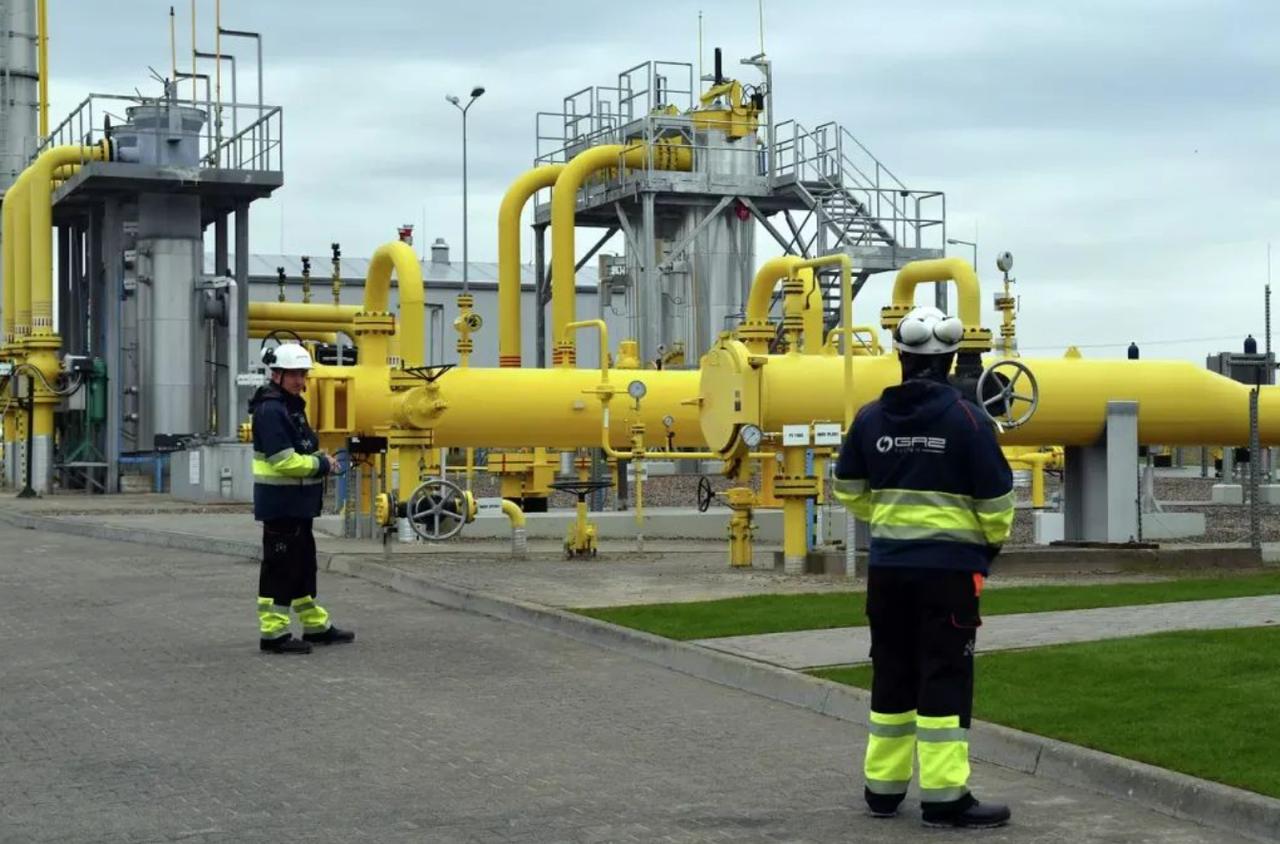
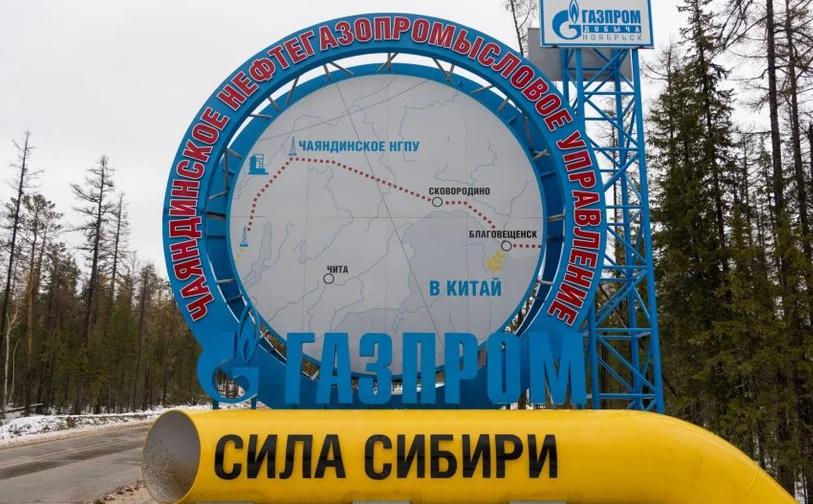
这条曾被称为“西伯利亚力量2号”的管道,规划从俄罗斯亚马尔地区取气,经过蒙古国进入中国,设计年输气量为500亿立方米。
500亿是什么概念?国家发改委公布的2025年中国天然气表观消费量是4265.5亿立方米。按这一年的用气规模算,一条满负荷运行的新管道,输气量就相当于全国年用气量的近八分之一。
工程越大,合同里的每一个数字就越不能靠“差不多”决定。假设一年真输500亿立方米,每千立方米的价格相差100美元,全年货款就相差50亿美元。
合同若持续几十年,气价、调价方式、最低采购量,以及谁承担建设和运输成本,都会影响最后的账单。
俄罗斯有自己的盘算。它拥有气源,也希望给原本面向欧洲的天然气找到长期买家。
管道一旦建成,稳定供气可以形成长期收入;可在俄方看来,修这样一条跨国管道,价格若压得太低,投资也难回收。所以俄方希望采用市场化的价格公式,并不难理解。
中国同样有理由把账算细。天然气买进来,还要接入管网,送到工厂、城市和居民用户手中。上游价格过高,成本最终会沿着产业链往下传。
能源合作能不能长久,不能只看签约时场面有多热闹,还得看用户用不用得起、企业承不承担得住。
路线也会影响价格。经蒙古国进入中国,可以把俄罗斯西部的气源接向中国市场;但多经过一个国家,就多了过境、建设协调和长期运营的问题。
这并不意味着蒙古路线不可行,而是这些安排都需要写进一份各方能接受、未来也执行得下去的合同。
去年,俄方宣布就新管道签署具有约束力的备忘录。
今年5月,俄方又表示,路线和建设方式已有共识,但价格等关键条款仍待敲定,也没有给出明确的实施时间表。
到了9月,俄能源部长宣布项目更名为“贝加尔力量”。名字换了,最难的那道算术题还在桌上。
与此同时,已有的中俄东线管道正在供气。它于2024年全线贯通,年输气能力达到380亿立方米。
这说明中俄天然气合作有现实基础,新管道谈价也不等于现有合作要停。恰恰因为双方知道管道能够发挥作用,才更要把下一笔更大的生意谈扎实。
再看中国燃气与Venture Global的新协议:9月14日,双方旗下公司约定从2030年起,每年供应50万吨液化天然气,期限20年。
合同采用离岸交付方式,采购价格与美国亨利港天然气基准价挂钩,再加固定液化费用。中国燃气此前还与这家企业签过长协,这次是在已有合作上增加采购量。
这里有个容易被忽略的细节:50万吨一年,与规划年输气500亿立方米的管道,根本不是一个量级。更何况,离岸交付的LNG到了装船环节,后续还有海运、接收、气化等成本。
拿这份LNG合同的定价方式,直接宣布它比未来管道气“便宜”或“更贵”,都算不清完整的账。
在我看来,这两笔交易放在一起,真正值得关注的是中国采购天然气的选择正在增加。管道气适合稳定、大规模地供应;LNG可以由船运输,在气源和目的地之间作调整。
两种方式各有成本和风险,搭配使用,采购方才更有余地安排长期供应,也更有底气谈价格。
向美国企业买气,不代表中俄管道没必要建;与俄罗斯谈管道,也不妨碍企业按商业条件采购美国LNG。国际能源市场从来不是只能选一家的饭桌。
供应越多元,遇到价格波动、航运变化或单一路线受限时,调整起来就越从容。
我认为,中国在这件事上最该坚持的,是一笔能够长期履行的好生意。
俄气若价格合适、条款合理,新管道可以成为稳定气源;美国LNG若总成本有竞争力,也可以进入资源池。
合作伙伴可以很多,价格和合同却必须逐项算明白。管道能不能铺到中国,最后看的不是谁在谈判桌上说话更硬,而是谁拿出的方案,经得起未来几十年的市场检验。