2026年9月,全球航天业突然发现,造好的卫星上不了天了?
排队等火箭,以前大概一年,现在要三十到三十六个月,这不是哪个小公司的抱怨,而是整个行业正在经历的荒诞现实。你花几亿美金造了一颗卫星,功能先进,指标拉满,然后发现没有火箭能把它送上去。这事儿放在五年前没人信,现在却成了常态。
怎么走到这一步的?得从三根柱子同时塌了说起。
俄罗斯那根柱子塌得最早,2022年俄乌冲突爆发之后,西方制裁把俄罗斯航天跟全球市场的联系一刀切断了,要知道在此之前,俄罗斯的联盟号火箭是商业发射市场的主力之一,每年大概三分之一的发射任务是给国际客户干的,是俄罗斯航天局最稳定的外汇来源。结果制裁一来,这些客户全跑了。俄罗斯的全球发射市场份额从2005年接近一半,一路跌到不足5%。2025年全年只执行了14次发射,基本等于从商业市场消失了。
第二根柱子更麻烦,因为它不是自然倒塌,是被人为砌成了一堵墙,美国的ITAR条例,全称叫《国际武器贸易条例》,1999年开始就禁止任何含有美国控制部件的卫星使用中国火箭发射。这条规定到今天还在执行,而且覆盖面极广。一颗卫星里只要用了美国的星敏感器、陀螺仪或者任何一个被列入管制清单的零部件,就不能上中国的长征火箭。这意味着什么?意味着全球大部分商业卫星运营商在选择火箭的时候,中国这个选项从一开始就被划掉了。不是不想用,是法律不允许。
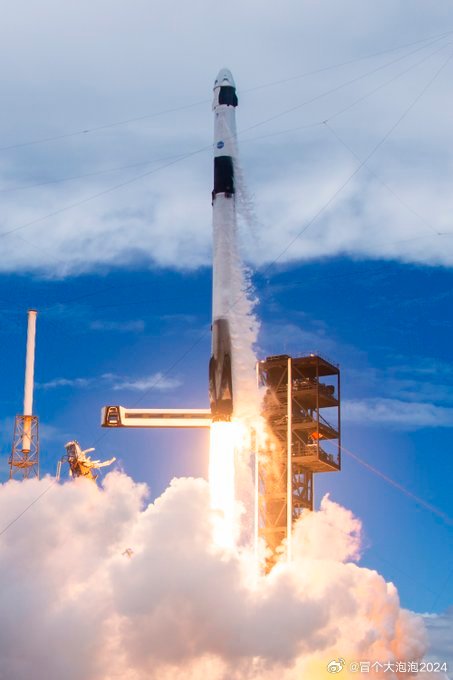
SpaceX,这家占了全球商业发射市场大概六成份额的公司,宣布不再接2028年以后的猎鹰9号订单了。官方说法是要把资源集中到星舰上。星舰确实更大更强,问题是它到现在还没有转入商业化运营。SpaceX自己的时间表是2027到2028年之间才能开始承接大规模商业载荷任务。猎鹰9号退得太早,星舰接得太晚,中间的空档至少好几年。
SpaceX首席执行官马斯克在社交媒体上说过一句话,大意是一旦星舰能稳定地每周飞好几次,就应该把稀缺的工程和生产资源转移到星舰上,让发射频率提高到每天好几次,这意味着要逐步关停猎鹰,逻辑上没毛病,但那些已经造好卫星等着上天的公司怎么办?华尔街日报报道说,有些公司已经拿不到2028年之后的猎鹰9号发射机会了。
再说一个更具体的例子。亚马逊的Leo宽带卫星星座,原本承诺要在2026年7月之前把一半的卫星送入轨道,这是FCC给的硬期限,结果亚马逊正式向FCC提交文件,申请把期限往后推两年到2028年7月。理由就是火箭不够用。
对了,还有一个很少有人注意到的变化,SpaceX不光停了专属发射的预订,连拼车发射服务的新预约也一并停了。拼车发射是什么概念呢,就是把很多小卫星打包在一起,共用一枚火箭送上去,成本最低能压到每公斤三千美元左右。大量中小型卫星公司就是靠这个模式活着的。现在这条路也被堵了。
发射价格应声上涨。标准猎鹰9号发射任务在过去五年涨价了19%,达到七千四百万美元,但比起钱的问题,时间才是真正要命的,卫星晚几年上天,整个商业模式可能就废了。
那这件事背后有没有更深的东西?我觉得有。SpaceX主动收缩猎鹰9号接单,表面上是为了技术迭代,但客观上制造了一个运力真空期,在这个真空期里,全球没有第二家公司能提供同等规模、同等价格的发射服务。蓝色起源的新格伦火箭2025年才完成首次商业飞行,联合发射联盟的火神号成本远高于猎鹰9号,欧洲的阿丽亚娜6号背后排着四年的积压订单。SpaceX等于是在一个没有替代品的窗口里,同时完成了产品换代和市场垄断的加固。
但这套逻辑有一个致命的前提,星舰必须按时接班。如果星舰继续推迟,而猎鹰9号又不再接单,那全球卫星部署的节奏会被彻底打乱,美国国防部创新部门的官员已经发出过警告,说如果运力跟不上,更多卫星只能留在地面上。
反过来看中国这边,情况就很有意思了,2026年中国航天全年发射次数有望突破100次,其中商业发射超过60次,民营火箭承担超过30次,上半年已经执行了44次发射,商业发射占全部任务的约68%。蓝箭航天的朱雀三号完成了首飞并实现了一子级回收着陆,引力一号连续三次海上发射成功。
当西方卫星运营商发现猎鹰9号坐不上、俄罗斯火箭消失了、ITAR又把中国火箭挡在门外的时候,全球发射市场的供需关系正在被重新洗牌,火箭短缺这盘棋,最后受益的可能是那个被ITAR禁令挡在门外最久的玩家。
当然,窗口期不等于胜局,中国商业航天要真正吃下这块市场,还得解决产能爬坡、发射审批和国际化服务能力这些硬骨头,但至少,门缝已经打开了。