全世界集体梭哈美股,不再追捧美债:美国政府与企业,命运开始分家了吗?
最近资本市场出现一个非常耐人寻味的历史性现象:
过去几十年,全世界的央行、主权基金跑到美国,第一件事就是买美债。美债=全球的无风险底座,相当于全世界把钱借给美国政府拿利息。
但是这一年风向彻底变了。
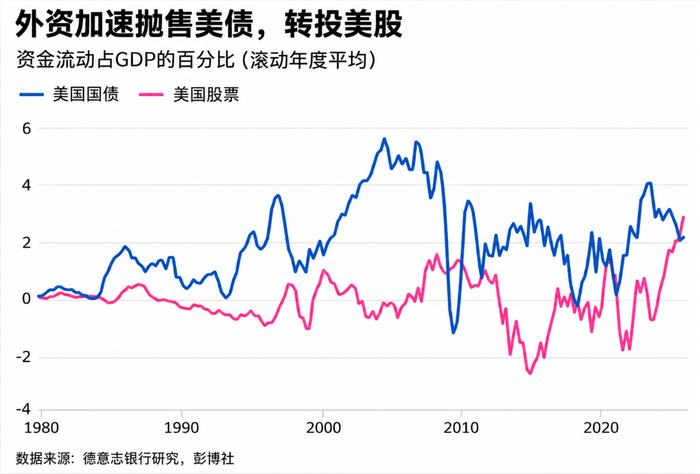
根据德银的统计,过去12个月,海外资金流入美股的规模,第一次超过流入美国国债的规模 。
不是说大家彻底清空美债,而是配置优先级颠倒了。以前优先借钱给美国政府;现在,优先入股美国的顶级科技公司。
很多人立刻抛出一个灵魂命题:
是不是美国的国运(代表:联邦政府财政债务),和公司运(代表:AI巨头企业),正式分家了?
先把现实拆开,分三层看。
一、先看清:资金为什么发生这种转向?
两条账本,现在走出完全不一样的曲线。
私人部门账本:企业,尤其AI巨头,欣欣向荣。
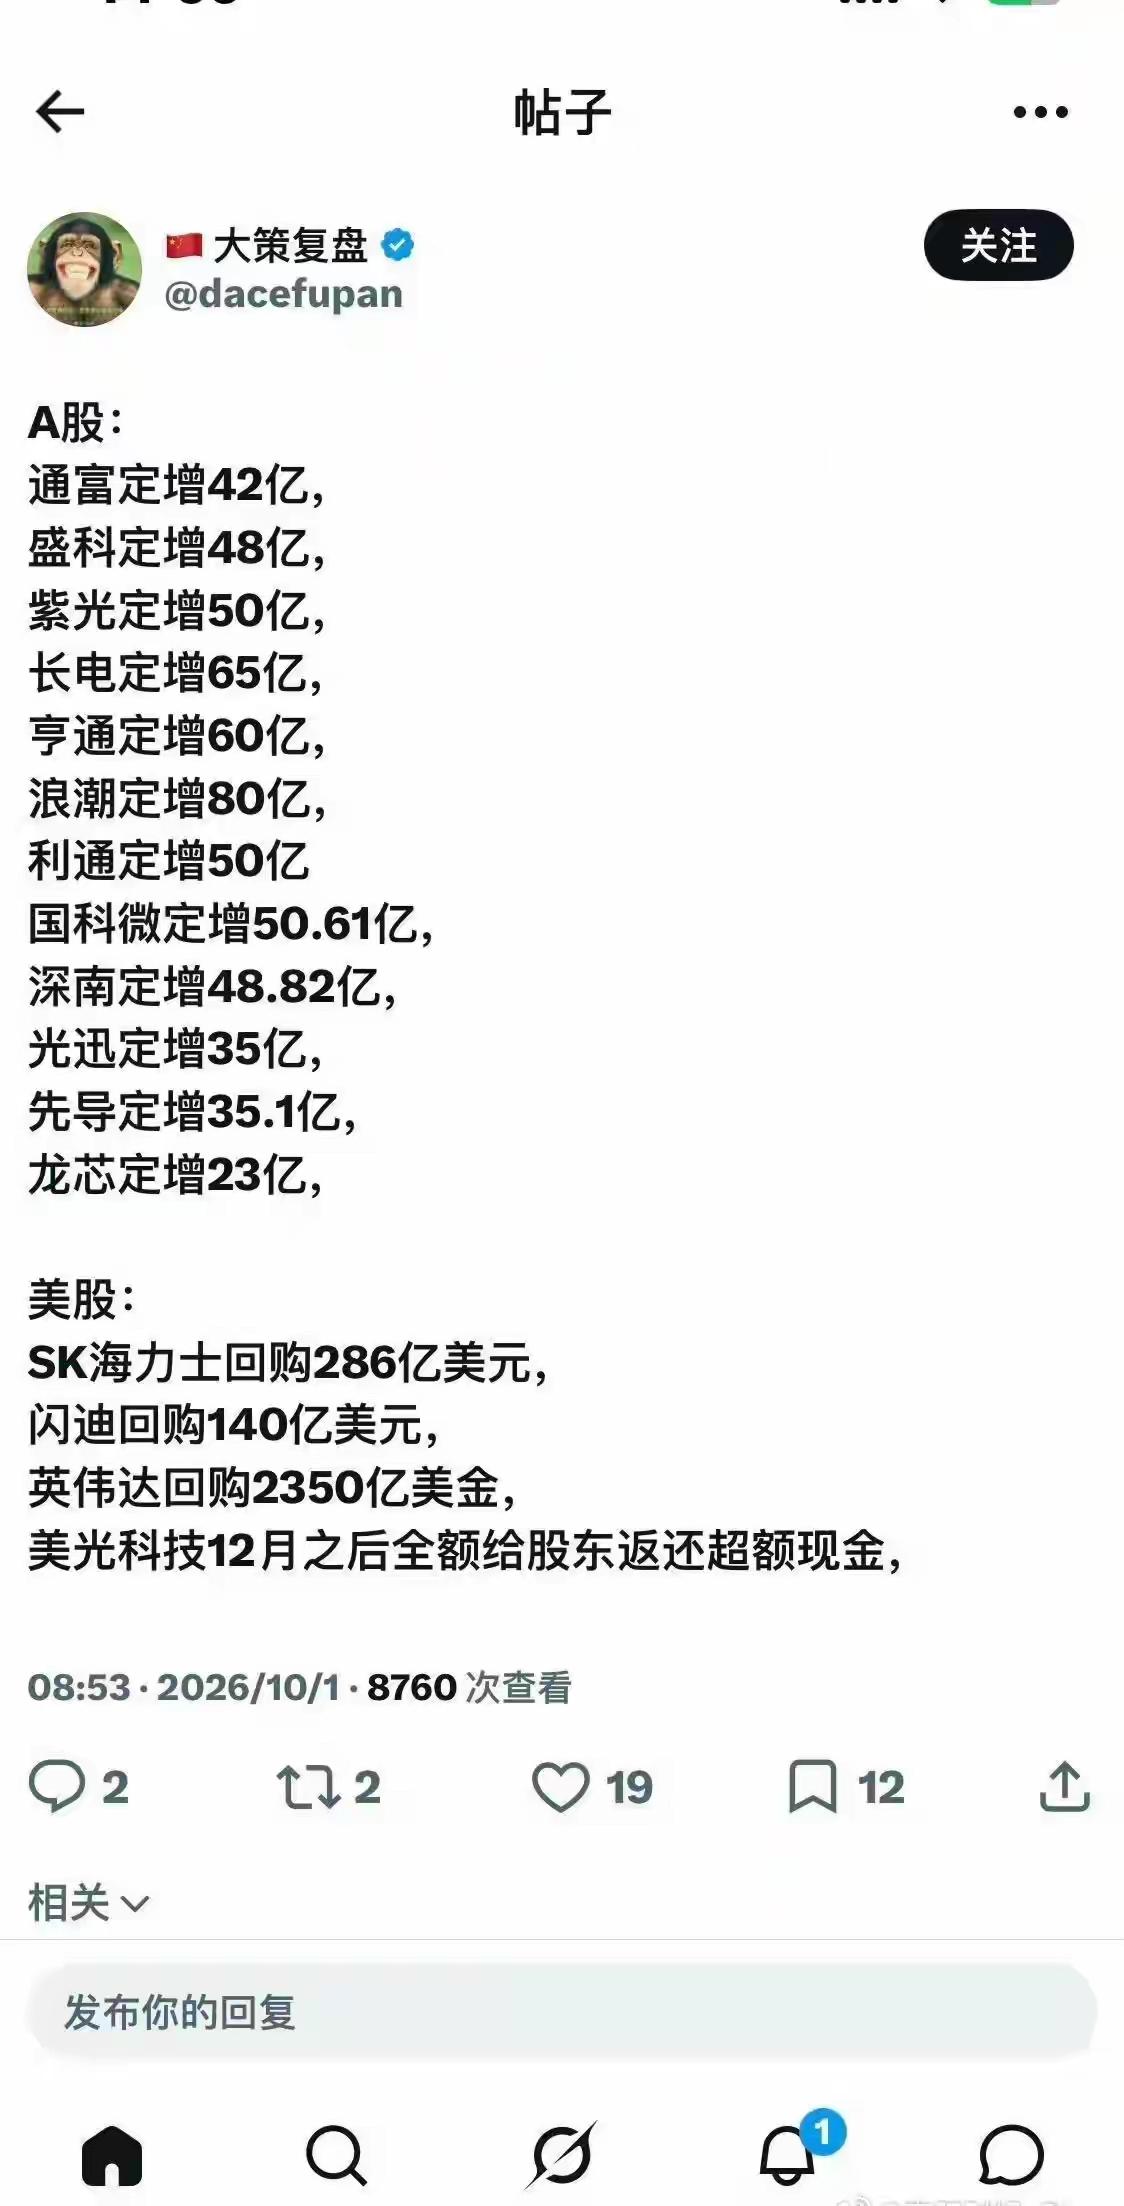
微软、英伟达、谷歌、Meta这一批头部公司,正在经历一轮AI驱动的超级资本开支周期。
市场的预期很直白:未来十年全球AI红利最大的一块蛋糕,会被这一批企业吃掉。企业的营收、利润率、想象空间全部打开。
资本来这里,不是赚利息,是赚产业革命的红利。
公共部门账本:美国联邦政府,压力越来越大。
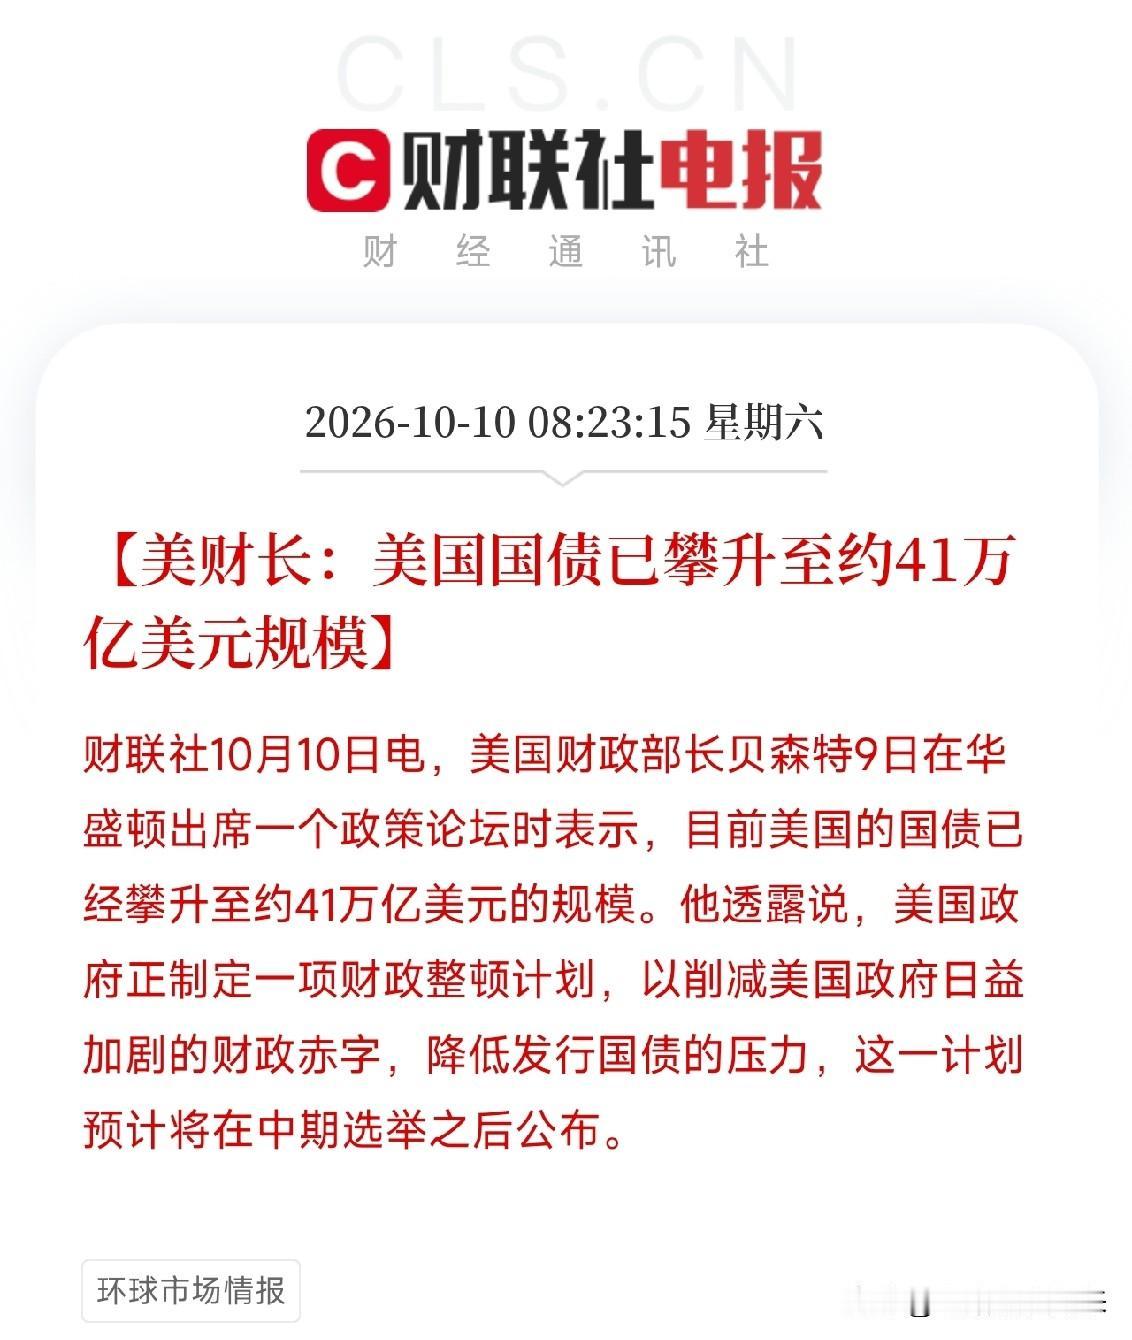
联邦总债务突破40万亿美元,每年光利息就要一万多亿;财政赤字长期维持在6%上下。每一年政府都要海量新发国债来填窟窿 。
市场心里有个疙瘩:这么持续借下去,未来只有两条路:要么通胀长期居高不下,要么未来被迫变相稀释债务。
所以大家愿意给企业的成长出价,但是不太愿意再无底线借钱给美国政府。
同样是美国的资产,投资人现在愿意为美国的产业买单,却对美国的财政保持警惕。
但是这里有一个非常关键的误区:这不等于两者已经彻底分家、完全互不相关。
二、真相:看上去分裂,底层依然捆在一起
有两道锁链,牢牢把巨头和美国政府锁死:
第一,安全与护城河是国家给的。
英伟达的芯片出口管制、算力供应链的地缘保护、全球知识产权体系、海外市场的外交护航。AI巨头今天的护城河,很大一部分建立在美国的国家权力之上。
如果美国整体国力大幅走弱,企业的海外壁垒、全球规则红利,瞬间就要大打折扣。科技公司是果子,国家是大树。果子可以长得格外茂盛,但不能脱离大树存活。
第二,资本现在的交易,本质是一个赌局,赌两件事。
赌A:AI生产力大爆发,未来美国全社会税收大幅抬升,最后把政府的财政窟窿慢慢填上。
赌B:就算财政问题很难解决,只要头部企业持续赚全世界的钱,源源不断的资本流入,可以对冲政府债务的负面。
这里就出现一个非常有意思的内在矛盾:
如果AI真的兑现巨大生产力,企业赚大钱,美国财政最后会受益,美债的问题会缓和。
但如果AI最后是巨大的资本开支,回报不及预期。那现在这波美股的定价基础,直接就会崩塌。同时美国政府少了未来新增税源,债务问题会雪上加霜。
也就是说:现在市场当下的定价,是暂时的行为分化,而不是命运彻底切割。
资金短期行为分开下注,但最终结局,依然同命运,只是兑现的时间节奏不一样。
三、这件事,对全球市场释放出三个重要信号
信号一:全球资本底层逻辑已经改写。
过去:避险买美债,博弈成长买股票。
现在:成长的吸引力>传统无风险的安全感。
全球主权资金、大型资管,愿意主动放弃一部分安全性,去押注新一轮技术革命。无风险资产的信仰,正在被动摇。美债作为全世界唯一货币之锚的地位,已经出现裂痕。
信号二:大国竞争,现在比拼的不再只是政府财政,更要看“能不能长出一批赚全世界钱的超级私人企业”。
一个国家,光政府有钱不够;要有一批在全球收割产业红利的公司,源源不断吸引全球资本,形成“海外资本进来买本国股权→本国资产增值→财富效应拉动内需”的正向循环。
这刚好又回到我们之前聊A股的核心矛盾。资本永远追随赚钱效应。
如果本土市场能够持续跑出盈利,资金就会留下来;如果没有持续的赚钱效应,就算政策堆得再多,资金依然向外寻找机会。
信号三:风险点必须看见,不要神化这一轮美股行情。
现在美股高度集中在少数AI七巨头,估值已经处在历史很高分位。
整个行情建立在“AI回报可以兑现”这个大前提之上。
两种黑天鹅:
1)AI投入巨大,但是商业回报兑现慢,盈利不及预期,美股迎来大级别回调;
2)美国政府债务压力实在扛不住,被迫出台各类政策,对超级巨头加税、管制,直接掐掉企业利润。
四、最后总结一句话
现阶段,是“资产定价的阶段性分裂”,而不是命运的彻底分家。
资金当下的选择:愿意为美国私人产业的未来出价,对美国公共财政的现状保持警惕。
企业是花开,国家是土壤。花可以开得格外绚烂,但终究离不开土壤。
真正值得所有市场参与者记住的底层真理永远不变:
资本没有情怀,哪里有可兑现的盈利预期,钱就向哪里聚集。