美媒声称,第二次“中国冲击”正在到来!
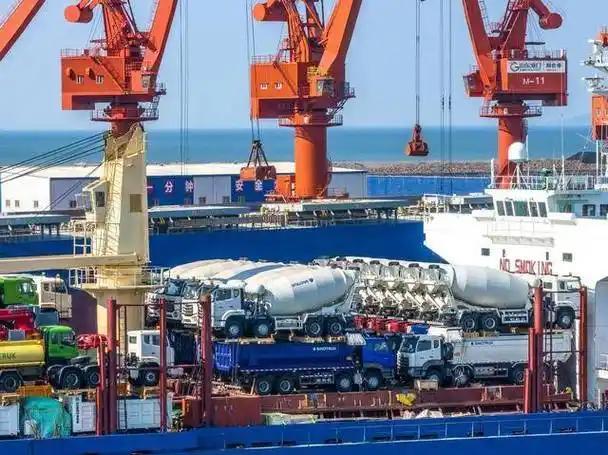
2026年,西方经济界再次把目光集中到中国制造业。美国《财富》杂志8月刊文,援引阿波罗全球管理公司首席经济学家托斯滕·斯洛克的判断,认为新一轮“中国冲击”已经出现。到了10月,欧洲汽车企业也接连发出竞争警告。这一次,西方担忧的不再是廉价服装和日用品,而是新能源汽车、动力电池、工业机器人等技术密集型产品。中国制造业的升级,正在改变国际市场的竞争规则。
要弄清楚美国媒体为何如此紧张,就得回顾二十多年前的全球贸易变化。2001年,中国加入世界贸易组织,制造业进入快速发展阶段。大量纺织品、家具、家用电器进入欧美市场,凭借完整的生产配套和较高的性价比,逐渐获得国际消费者认可。
当时,美国企业习惯把部分生产环节转移到海外,利用国际分工降低成本。中国则通过承接制造订单,积累资金、培养技术工人、建设工业体系。双方形成了广泛的贸易联系,中国制造业也在这个过程中不断成长。
美国经济学界后来提出“中国冲击”的概念,主要研究进口竞争对当地就业和产业布局的影响。部分传统工业地区经历了工厂关闭和岗位调整,美国国内由此出现要求保护制造业的政治声音。
但2026年的情况已经发生根本变化。美国联邦储备系统5月29日发表研究报告指出,中国在全球商品出口中的份额,从2018年的13.1%提高到2024年的16.3%。更值得关注的是,出口增长越来越多地来自技术含量较高的工业产品。
新能源汽车就是一个鲜明例子。早年谈到汽车工业,德国、日本和美国品牌拥有明显的技术积累与国际影响力。中国汽车企业经过多年研发,在电池技术、电驱系统、智能化配置和整车制造方面持续取得进展,逐渐形成自己的竞争优势。
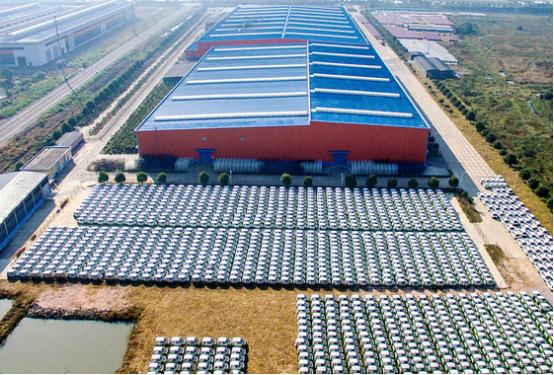
国际能源署发布的《2026年全球电动汽车展望》显示,2025年中国生产了全球约70%的电动汽车,同时占据超过80%的动力电池电芯产量。这种优势不仅来自整车工厂,更依靠从材料加工到零部件制造的完整产业配套。
美国企业也开始正视这种变化。《财富》杂志在8月25日的报道中提到,比亚迪2025年纯电动汽车销量达到约226万辆,超过特斯拉同期约160万辆的交付量。美国汽车行业已经无法忽视中国企业在成本控制、产品开发和供应链组织方面的实力。
美国方面早已采取贸易保护措施。2024年,美国宣布将中国电动汽车的相关关税提高至100%。进入2026年,相关限制仍然影响中国汽车进入美国市场的条件。可是,关税能够限制特定商品进入本国,却无法阻止中国企业在其他国际市场开展竞争。
欧洲汽车行业感受到的压力更加直接。2026年10月13日,路透社报道,德国大众汽车首席执行官奥利弗·布鲁姆在巴黎车展期间谈及欧洲大众化汽车市场面临的巨大竞争压力。欧洲车企一边推进电动化转型,一边需要应对中国品牌不断增强的市场竞争力。
欧洲传统车企拥有悠久历史和成熟的品牌体系,但汽车工业的竞争条件已经改变。消费者越来越关注电池续航、智能座舱、充电效率和购买成本。中国企业在这些领域持续投入,使国际汽车市场的竞争更加激烈。
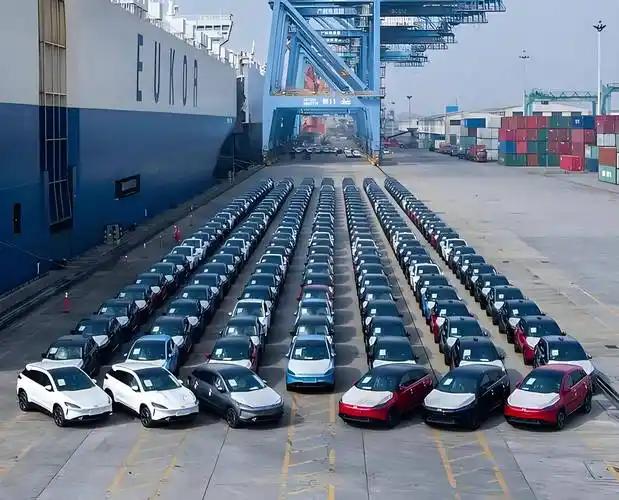
美国媒体担忧的另一个问题,是中国出口市场越来越多元化。过去美国是中国制造商品的重要目的地,如今东南亚、中东、拉丁美洲和欧洲市场的重要性不断提高。中国企业通过建设海外销售网络、开展本地合作,逐步拓宽国际业务空间。这一变化使美国的关税政策面临现实局限。即使美国市场设置较高门槛,中国企业仍然可以参与全球其他地区的产业竞争。美国跨国企业也必须在第三方市场面对中国同行,无法仅凭本国贸易壁垒维持国际优势。
2026年10月9日,中欧经贸磋商取得阶段性进展。双方围绕贸易限制、市场准入及供应链稳定等问题继续协调。相关初步安排仍需要进一步批准,说明欧洲虽然希望保护本土产业,却也必须考虑与中国保持经贸合作的现实需求。
从中国制造业的发展历程看,今天的竞争能力并非短时间形成。高速铁路、通信设备、新能源汽车和大型工业装备的发展,都离不开长期技术积累、人才培养以及产业协同。庞大的国内市场,也为新技术提供了持续改进和扩大应用的条件。
西方将这一变化称为“冲击”,带有明显的自身产业竞争视角。对于全球消费者而言,更多企业参与竞争,意味着产品选择更加丰富,新技术也有机会以更合理的成本得到推广。对其他国家的制造商来说,新的竞争同样会推动技术升级和经营调整。
从当年的加工制造到今天的技术竞争,中国工业走过了一条持续升级的道路。所谓第二次“中国冲击”,其核心并不是某种突然出现的经济现象,而是中国多年产业积累进入国际市场后产生的新影响。面对这种变化,各国可以选择设置壁垒,也可以通过合作寻找新的发展空间,而中国制造业的升级步伐仍将继续。