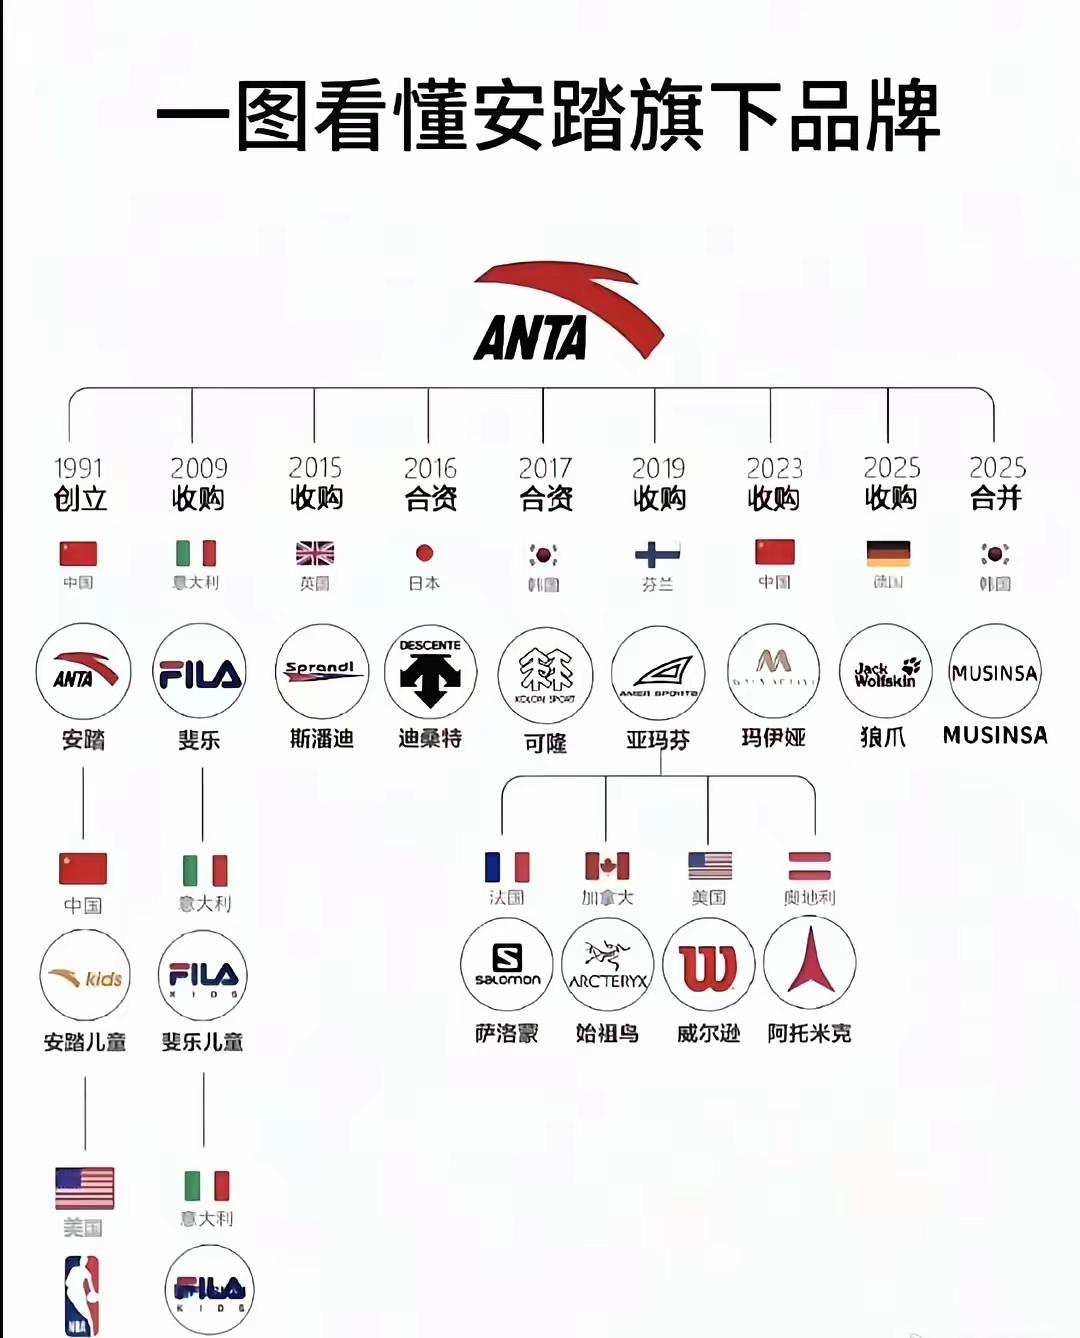
安踏目前旗下已经有十几个品牌,真替他们捏一把汗,中国企业有一个通病,就是喜欢做大,但这种做大往往都是通过收购迅速扩大营收,营收上去了,数据倒是漂亮了,但公司跨这么多板块,很容易暴死。安踏现在手里的品牌,已经多到很多人根本数不过来。安踏主品牌、FILA、迪桑特、可隆、始祖鸟、萨洛蒙、威尔胜、狼爪,再加上刚拿下股权的彪马,十几个。一个从晋江走出来的鞋厂,把这些品牌揽在手里,版图铺得确实够大。看到这一幕,很多人会想到恒大。恒大当年也是这样,地产做得好好的,突然去做矿泉水、做粮油、做足球、做新能源汽车,什么都想插一脚,最后资金链一断,整个帝国塌了。安踏会不会走同样的路呢?安踏2026年初宣布以123亿元收购彪马29.06%的股权,成为这家德国运动品牌最大的单一股东。但这笔交易有一个非常关键的地方:安踏不控股,不参与彪马的日常经营,彪马的管理层和治理架构保持独立。安踏能做的,只是派个代表进监事会,提供所谓的战略赋能。这就很值得琢磨了。安踏过去成功的收购,靠的都是拿过来自己管。FILA大中华区被安踏接手之前,在中国市场几乎没什么存在感,安踏把销售模式改成直营,门店搬进高端商场,重新定位成运动时尚,花了五年时间把它做成了两百亿级别的现金牛。始祖鸟被收购之前,产品口碑很好但商业化能力不足,安踏把它推到大众消费者面前,同样跑通了。这两次成功有一个共同的前提:安踏有控制权,能按自己的方式去改造。彪马这次恰恰相反。安踏出了123亿现金,拿到的却是一个没有控制权的少数股权。彪马2025年全集团营收下降超过8%,净利润亏损约6.45亿欧元,自由现金流是负的。安踏在高溢价的情况下买入,协议价比公告前的市场价高出六成左右。花大价钱买一个正在亏损、又管不了的品牌,这笔钱花出去之后,安踏能从中得到多少实际的回报,目前看不清楚。这跟恒大当年拿着钱到处圈地、到处收购的逻辑有某种相似之处——先买下来,至于买下来之后怎么经营、能不能经营得好,是后面的事。但安踏和恒大之间有一个根本性的区别,必须说清楚。恒大扩张的钱,绝大部分是借来的。恒大长期依赖高负债、高杠杆、高周转的模式,2016年底负债总额就超过了一万亿,到2022年总负债接近1.83万亿,总资产只有1.47万亿,资不抵债。它拿地的钱、做新能源汽车的钱、搞文旅项目的钱,很多都是靠融资和借新还旧撑起来的。一旦融资渠道收紧,资金链立刻断裂。安踏不一样。安踏收购彪马用的是自有现金储备,截至2025年中,安踏持有的净现金超过三百亿。安踏的负债比率一直保持在20%以下,这在大型消费品公司里算是相当保守的水平。收购彪马的钱虽然花掉了一大笔,但安踏不需要为此额外借钱,短期内不会出现恒大那种被债务压垮的局面。问题在于,用自有现金扩张,虽然不会立刻把公司拖垮,但现金是有机会成本的。安踏的经营活动每年产生两百亿左右的现金流,这些钱本可以用来分红、回购股票、投入主品牌建设,现在被投到了一个短期内看不到回报的地方。如果彪马继续亏损,安踏每年按持股比例确认的投资损失就会持续消耗利润。交银国际在收购后发布的报告里就指出,彪马2025年前三季仍处于亏损状态,短期会对安踏的财务报表带来拖累。钱花出去了,回报要等很久,中间还不能出什么大的意外。安踏更大的隐忧不在彪马,而在自己家里。安踏主品牌2025年收入347亿,增速只有3.7%,FILA增速6.9%,两个品牌加起来占了集团收入的将近八成,但增速都已经降到了个位数。撑住集团增长的是迪桑特、可隆这些收购来的品牌,它们跑得快,但体量还不够大,加起来也填不上主品牌放缓留下的缺口。这意味着安踏现在处在一个尴尬的阶段。老品牌跑不动了,新品牌还在培育期,中间的过渡需要持续投入资源。而安踏手里的品牌已经多到需要非常精细地去分配管理精力。始祖鸟的烟花事件、FILA的店员备注事件,都说明品牌多了之后,集团层面很难对每一个品牌的每一次动作都盯得住-。安踏一年之内出现了五次高管变动,主品牌和亚玛芬旗下多个关键岗位都换了人,人不够用是扩张到一定程度之后绕不开的问题。恒大当年也是在各条战线同时铺开,地产、汽车、文旅、体育,每个板块都需要资源、需要人,最后发现资源根本不够分。安踏现在还没有到那种地步,但如果彪马继续亏损,如果主品牌增速继续往下走,如果某个新品牌出了状况需要从别的地方调资源去救,压力就会一层一层传导过来。救得过来,皆大欢喜;救不过来,就是一个持续消耗现金流的窟窿。