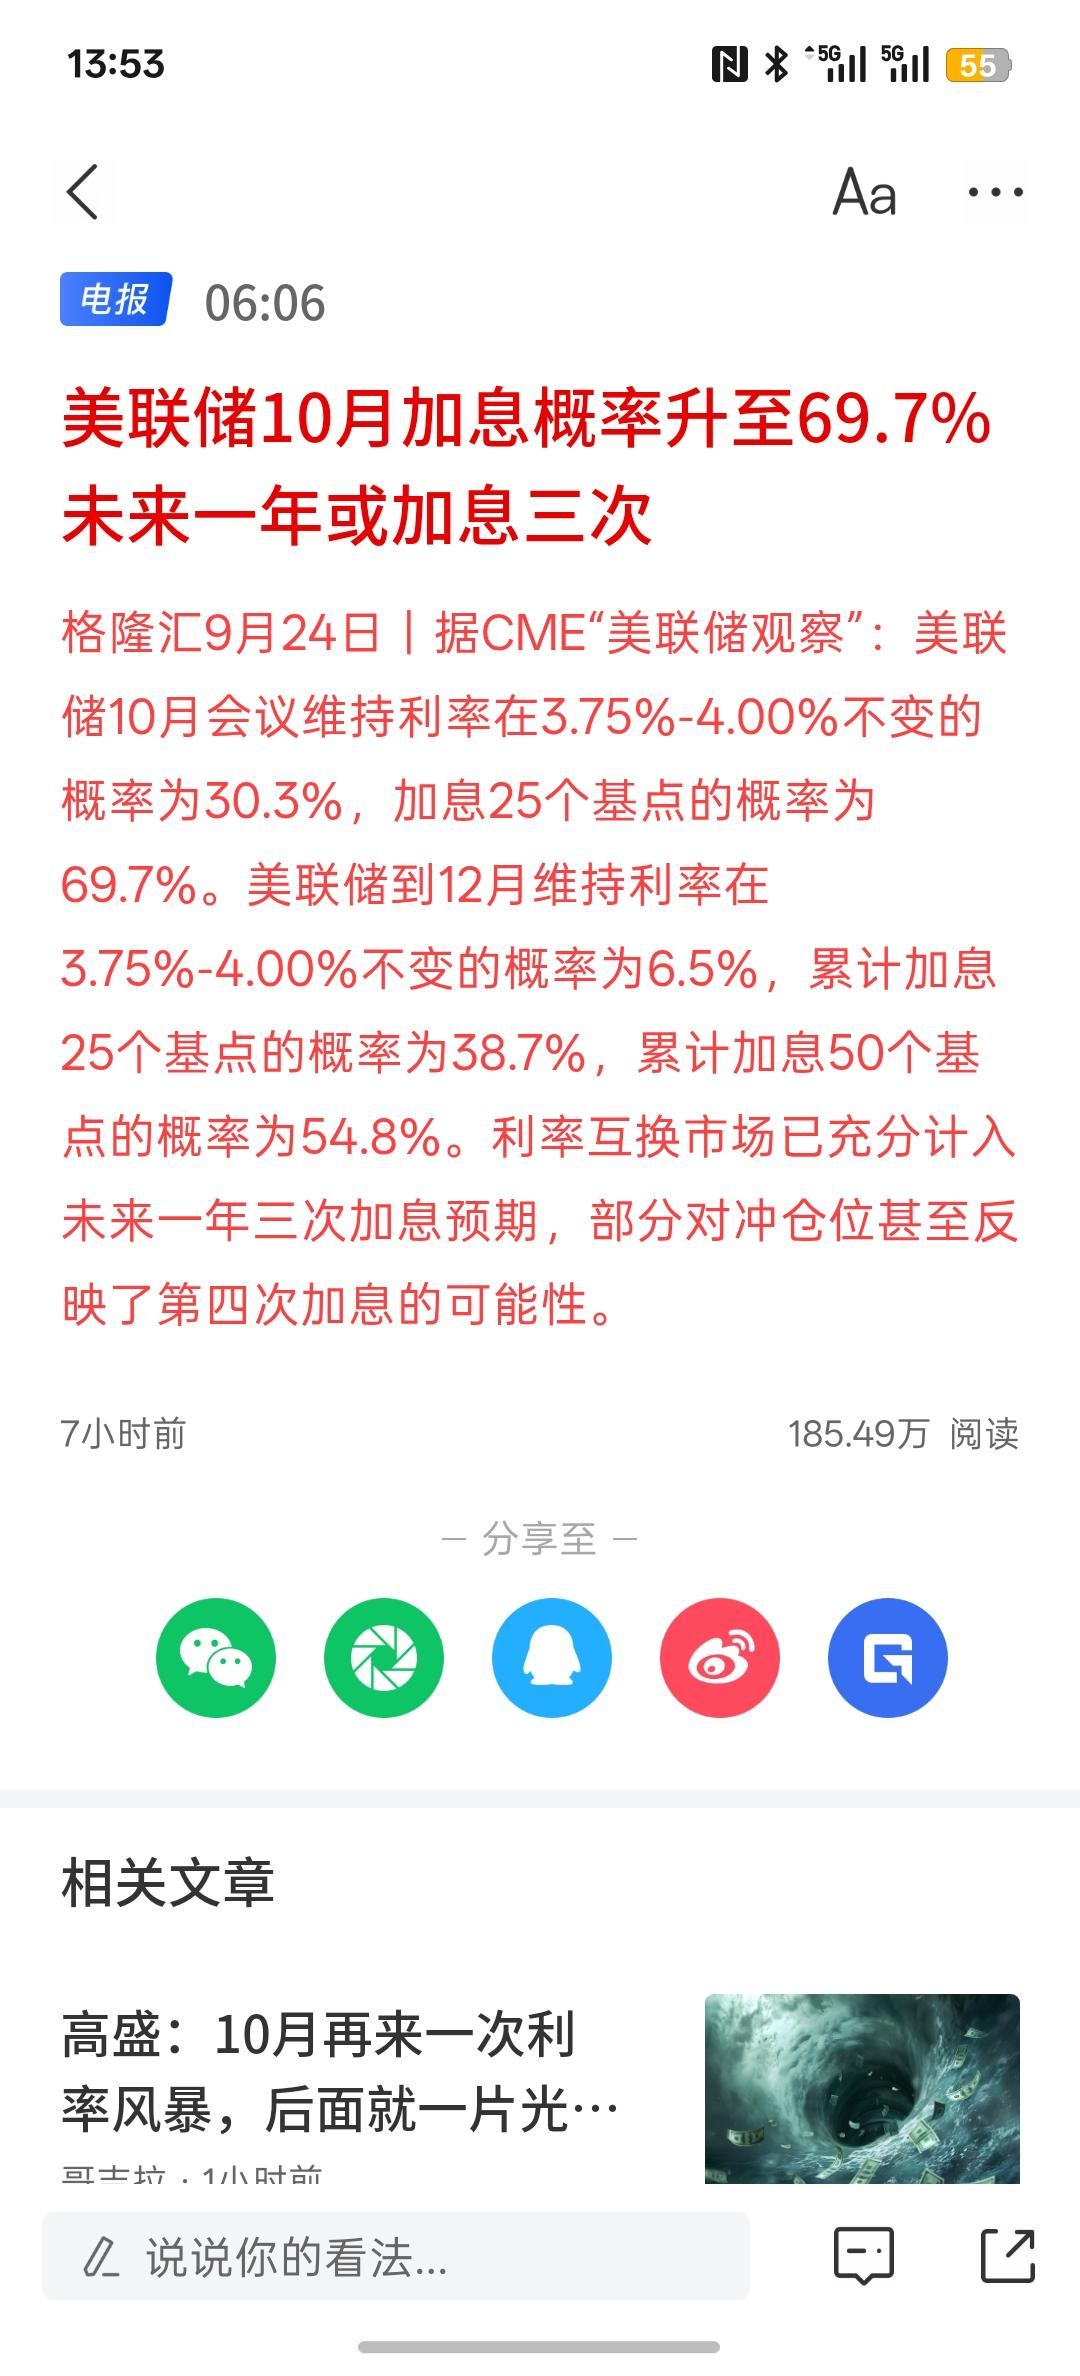
时隔三年多,美联储重新按下加息按钮,25个基点的上调落地之后,市场并没有迎来尘埃落定的安稳,反而迎来一波接一波的鹰派表态。一边是油价、关税、强劲消费持续搅乱通胀,美联储官员反复提醒,通胀不是未来的风险,而是眼前实实在在的麻烦;另一边AI产业还在疯狂砸钱搞基建,巨额资本开支拉动经济,却又反过来给通胀添了一把火。
两种力量交织在一起,造就了当下十分拧巴的市场环境:央行要收紧货币压制物价,科技行业却在大把花钱拉动需求。美欧央行集体警惕通胀反弹,股市半导体板块大涨大跌来回震荡,投资者一边享受AI行情红利,一边又要提防加息带来的下行风险。全球资本市场,正站在矛盾重重的十字路口。
一、美联储集体放鹰:加息要趁早,晚了代价更大
美联储刚刚完成三年来第一次加息,把利率推到3.75%‑4.00%区间,而且是全票通过,这本身就释放出明确信号,通胀问题没有想象中轻松。会议结束之后,多位地区联储主席接连公开发声,继续给市场打预防针,不排除继续加息的可能性。
里士满联储主席巴尔金直接点出,油价上涨、关税抬升成本,是这一轮加息很关键的现实诱因。市场上一直有一种声音,觉得通胀自己会慢慢回落,美联储不用再多出手。在巴尔金看来,这种想法过于乐观。这些供给层面的冲击,不是短暂一次性事件,影响持续时间会很长。现在美国通胀距离2%的目标,还高出1个百分点以上,如果放任不管,高通胀会慢慢固化到居民和企业的预期当中,后续治理会更加棘手。
圣路易斯联储主席穆萨莱姆的观点更加直接:趁早行动,远比拖到后面再猛烈收紧要好。在他眼里,现在的利率水平依旧偏向宽松,不足以抑制过热的经济活动。就算把原油这类外部扰动因素剔除,核心通胀依旧朝着不好的方向走高。如果现在小幅渐进加息,对市场冲击有限;等到通胀彻底失控,未来就不得不实施幅度更大的激进政策,对经济和资本市场的破坏力会剧烈得多。
芝加哥联储主席古尔斯比也给出同样警告,能源、关税、各类供给冲击持续存在,一旦消费需求继续过热,进一步加息就是“唯一出路”。
不只是美国,欧洲央行同样感受到通胀回潮的压力。欧洲央行首席经济学家莱恩提到,新一轮能源涨价浪潮已经出现,不止是石油,天然气价格同样走高。能源带来的第二轮涨价效应,会让欧元区通胀高位停留的时间比之前预想的更久,通胀回落至目标水平,大概率要等到2027年年中前后。全球多家央行已经开始为政策再度收紧做准备,宽松时代彻底走远。
有意思的一点,本轮通胀讨论里,AI投资热潮已经成为绕不开的变量。穆萨莱姆就谈到,AI建设带动铜等大宗商品价格走高,叠加美国居民消费依旧火热,经济韧性很强,但这恰恰加大了美联储压通胀的难度。AI带来旺盛投资需求,和央行想要冷却经济的目标,形成了鲜明冲突。
二、AI基建疯狂烧钱,巨额投入成通胀新变量
过去市场一直在讨论,科技巨头的AI资本开支什么时候会见顶回落,从最新反馈来看,扩张非但没有停下,反而还在加速。
摩根大通CEO戴蒙在公开采访中给出一组惊人数字,包含云厂商上下游的整个AI生态,今年整体开支达到7000亿美元,对比去年3000亿美元直接翻倍,2027年甚至有望冲击1万亿美元大关。
这笔钱不只是用来买芯片服务器,还要大规模新建数据中心、配套电厂,同时抢夺设备、原材料和技术工人。戴蒙估算,这一波AI投资,每年可以拉动美国GDP提升约1%,实实在在给经济提供动力,但短期之内,大规模的资源抢夺,也会向上推高物价,给通胀火上浇油。长远看AI能够提升生产效率,带来通缩效果,但短期阵痛躲不开。
机构的预测数字也在不断上调。6月的时候,市场统计美国五大科技企业全年资本开支预期约7300亿美元,仅仅到9月,美银就把预估上调到7950亿美元。短短几个月预测继续往上修正,说明AI扩产节奏,比市场想象的还要激进。
资本的狂热,也体现在债券市场。软银集团近期为投资OpenAI,发行超过110亿美元高级无担保债券,市场认购意向突破200亿美元,资金争抢热度很高,但融资成本居高不下。部分期限债券收益率逼近10%的高位。在利率走高的大环境下,想要参与AI风口,企业借钱的代价已经水涨船高。
这就出现一个现实矛盾:AI产业本身前景火爆,但持续走高的利率,又会增加科技企业的债务负担。如果后续美联储继续加息,高融资成本,早晚也会反过来约束AI资本扩张的天花板。
三、市场剧烈震荡:半导体躁动,美股面临双向风险
一边是央行收紧政策,另一边AI产业故事还在继续,资本市场走出割裂震荡的行情。
债券收益率持续走高,给黄金等贵金属带来不小压力,资金避险意愿有所减弱。权益市场内部分化十分明显,AI硬件板块情绪反复,大涨大跌成为常态。美股费城半导体指数曾单日大涨4.3%,创下8月以来最大单日涨幅,AMD市值突破万亿,Arm、高通、英特尔集体走强。而韩国存储芯片巨头三星电子、SK海力士早盘冲高3.5%,收盘却大幅回落,充分体现当下市场情绪的摇摆。大家看好AI长期空间,但又害怕宏观政策收紧带来的冲击,稍有风吹草动资金就快速进出。
摩根士丹利知名策略师MichaelWilson给出一套很现实的情景预判:如果金融条件进一步收紧,或是能源价格再度暴涨,标普500指数有可能下探至7100点,相比当前位置存在大约7%的回调空间。他同时提到,11月美国中期选举前后,市场波动大概率进一步放大。但他并没有全盘看空,企业盈利的韧性,依旧有可能支撑股市在年底反弹,看向8000点目标,对比现在有约5%上涨空间。简单来说,短期要做好承受回调的心理准备,但也不用彻底看空全年行情。
现在全球市场就处在这样一种拉扯状态。通胀有能源、关税、AI投资多重推力,倒逼各国央行不敢轻易松口货币政策;AI的巨额资本开支,拉动经济增长的同时,又反过来制造通胀阻力。
未来一段时间,投资者需要同时盯着两件大事:一是通胀数据会不会再度抬头,决定美联储还要不要继续加息;二是AI资本开支能不能扛住高利率环境。加息周期与AI超级景气撞在一起,未来市场的波动,恐怕还不会轻易结束。