【为什么华为不造车1】
2025年,中国汽车行业收入11.18万亿元,利润4610亿元,利润率4.1%。同年,赛力斯新能源汽车毛利率达到28.8%,高于特斯拉的17.8%和理想的17.9%。但放在台积电约60%、英伟达约73%、苹果服务业务75%以上的毛利率面前,还是差得很远。
这让人想到ARM,这家英国芯片设计公司不生产芯片,只卖图纸。截至2026年3月的财季,ARM的GAAP毛利率高达97.9%。苹果、高通、三星的芯片都绕不开ARM的架构,纯粹的IP授权,几乎是产业链上利润结构最优的形态。
区别在于,ARM的客户对架构依赖是刚需,华为的客户对智驾方案仍有选择弹性。
任正非把华为定位为一家“数学驱动的公司”,核心价值靠人的智慧创造,不靠重资产的制造业,他反复强调“现金流为王”。
设备是重资产,年年更新,对现金流压力大;整车制造还需大量一线操作人员,与华为组织体系不匹配。
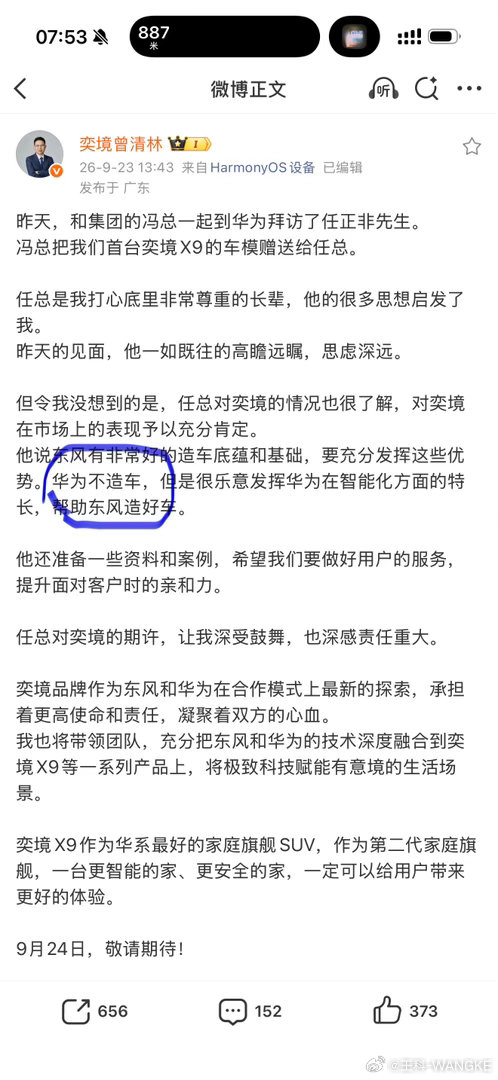
华为公司高级副总裁、引望CEO靳玉志在2026年智能电动汽车发展高层论坛上重申:“华为致力于成为智能网联汽车时代的电子螺丝钉,不做产业的竞争者,只做产业的赋能者。”
一旦华为下场造车,就会与所有客户形成直接竞争关系。当收税者开始摆摊,整条街的生意就没法做了。
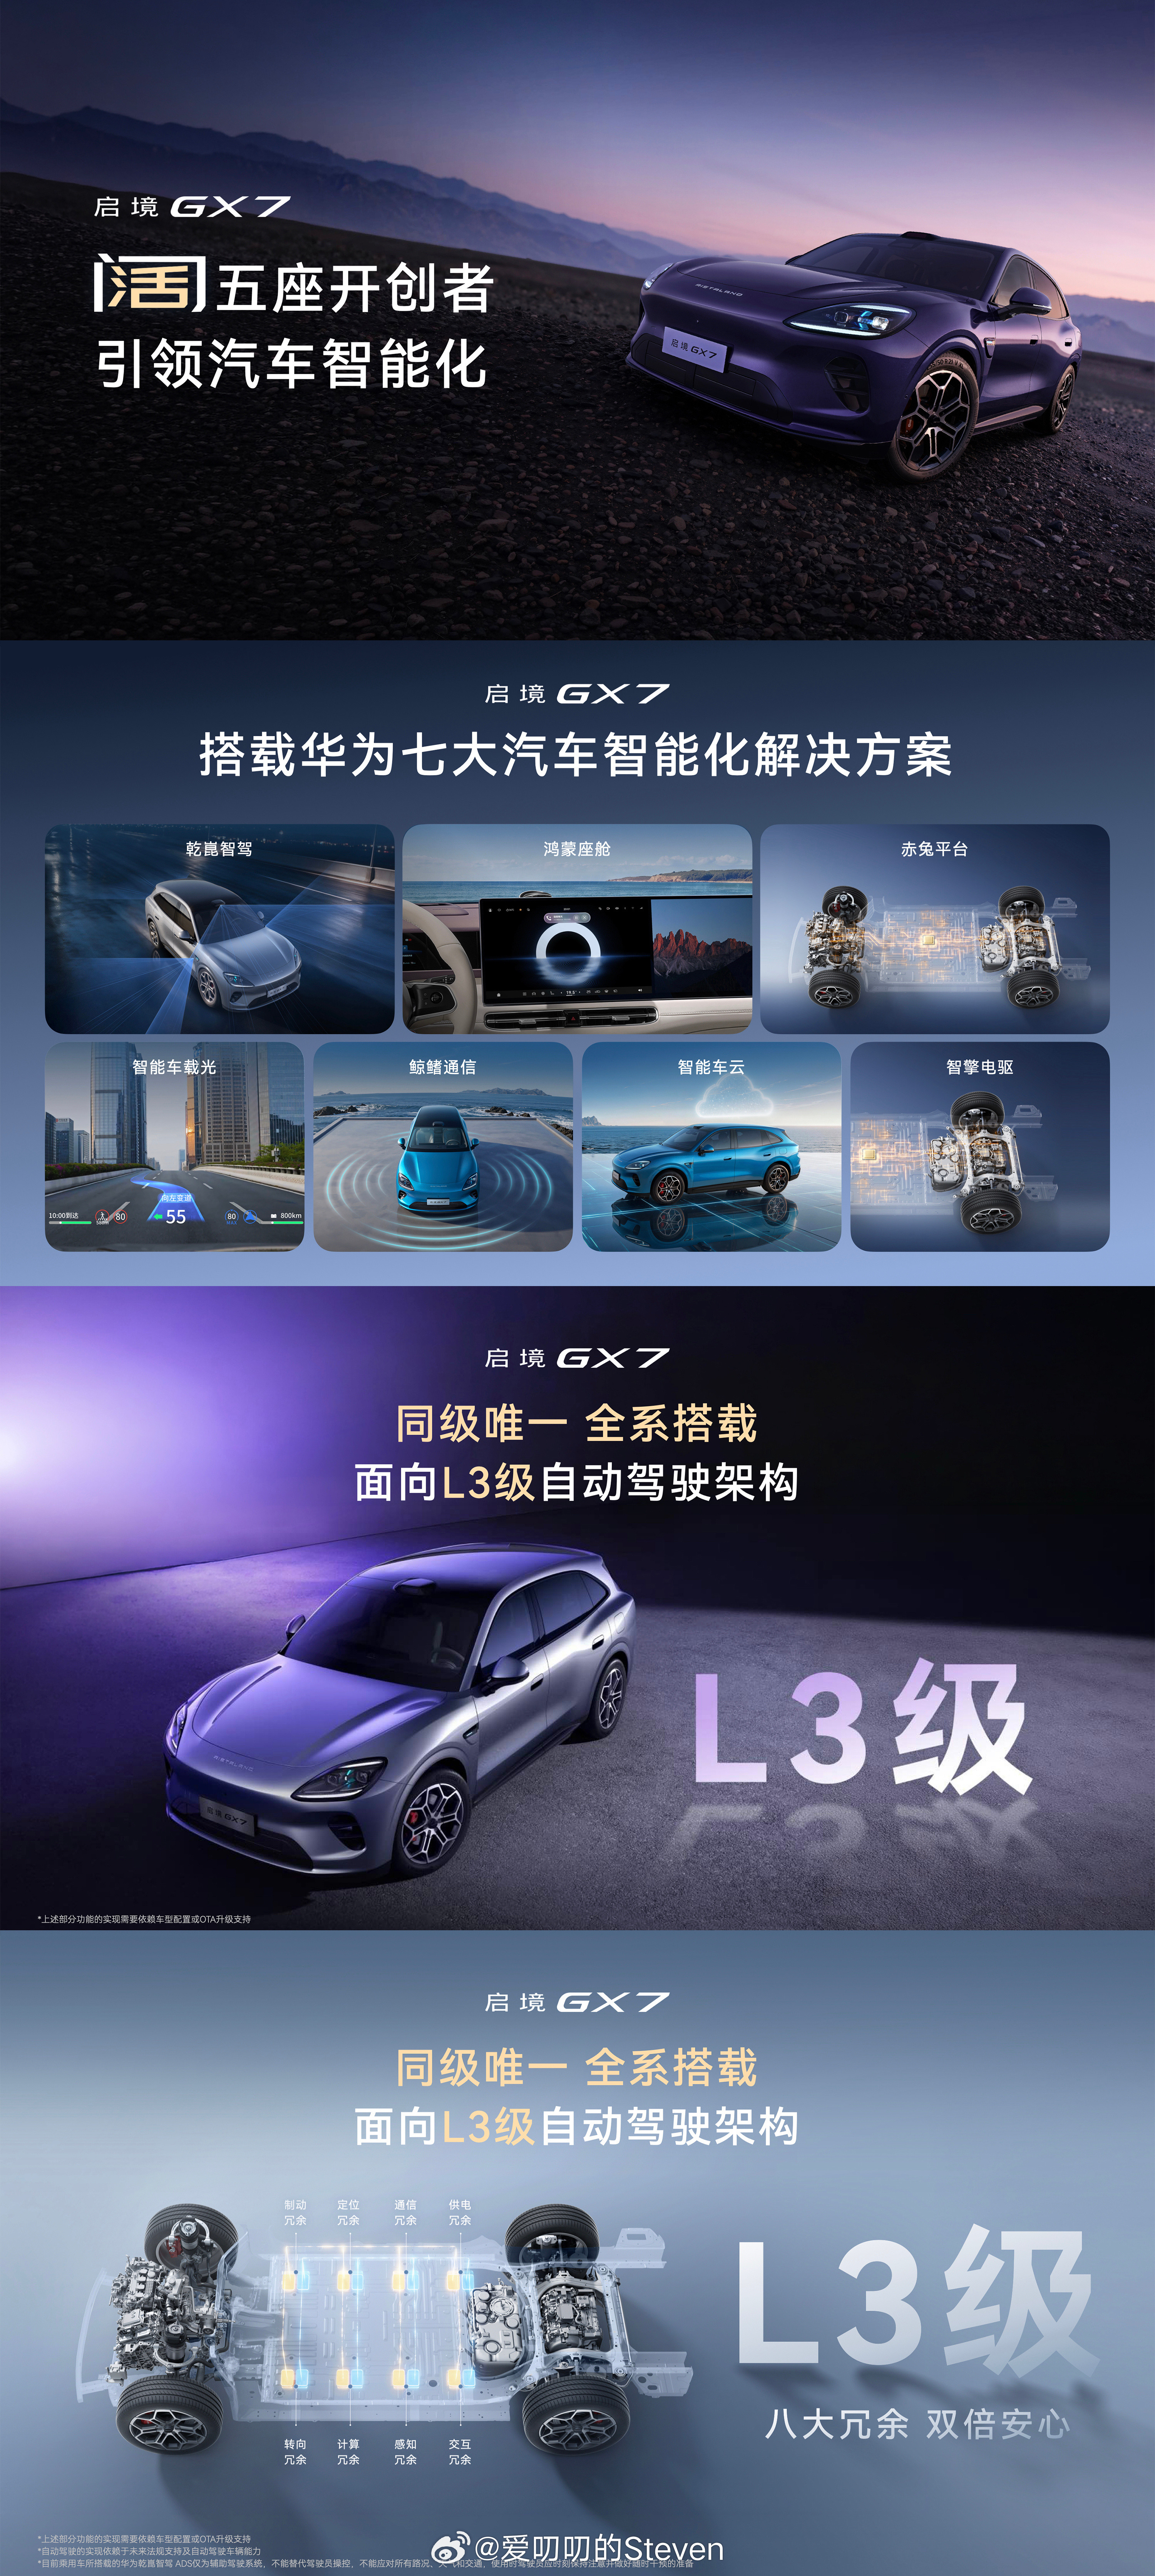
这套体系背后是持续的高强度投入,华为在汽车智能化领域累计投入超过千亿,引望独立后,2026年单年专项投入超过180亿元。华为车BU在2022年亏损75.87亿元,2024年上半年中报净利润22.31亿元,2025年全年收入450.18亿元。
平安证券研报测算,华为车BU业务达到成熟状态时,年营收规模有望达到1275亿到1650亿元。
收税不是唯一路径,但对华为来说,是深思熟虑过后最优的选择。大v聊车