俄方立场强硬,执意让天然气管道过境蒙古国通往中国,要价每千立方米250至260美元,拒不松口。中方底线为120至130美元,以俄境内气价为参照。与此同时,中国燃气下属子公司同美国Venture Global于9月签署了一份长期液化天然气购销协议。
2026年9月14日,中国燃气旗下的一家公司跟美国Venture Global签了份合同,从2030年开始,每年买50万吨液化天然气,一签就是20年。
这笔买卖单看量不算大,但放在中俄天然气管道谈判的节骨眼上,味道就完全不一样了。
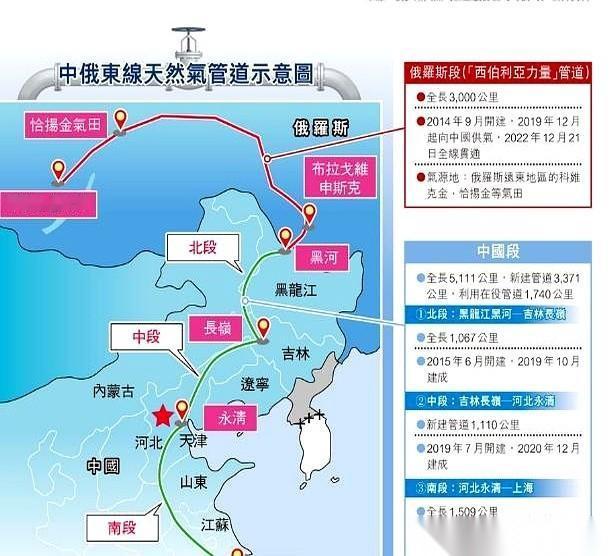
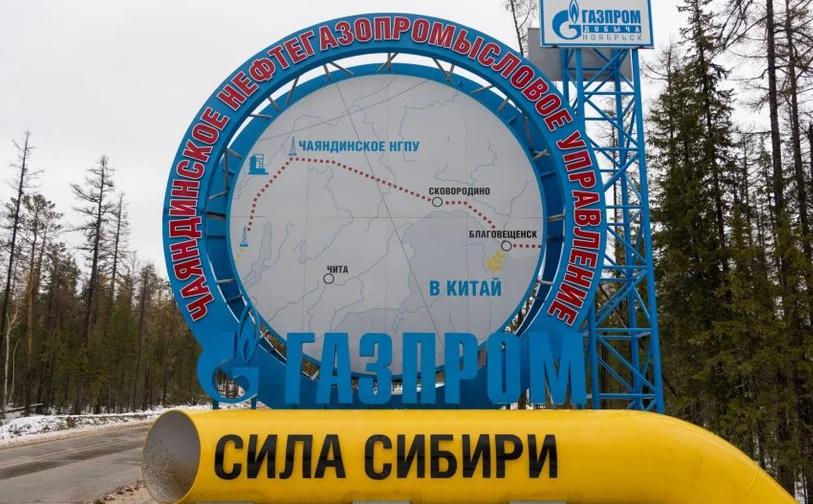
俄罗斯那边有条管道,叫“西伯利亚力量2号”,后来改名叫“贝加尔力量”,设计每年能往中国送500亿立方米天然气。
这条管道谈了多少年?二十年了。谈来谈去,卡在哪儿了?卡在钱上。
俄罗斯开口要每千立方米250到260美元,少一分不干。中国这边呢,底线是120到130美元。差了将近一倍,谁也不肯松口。
这事儿搁咱老百姓赶集买猪肉,就好比摊主张口要三十一斤,你心里价位是十五。差了整整一倍,那怎么办?不买他的呗。
中国现在就是这么个状态——不急着点头,因为灶台上的锅多了,不差这一口。
有人可能要问,俄罗斯为啥非要卖这个价?他们的理由听着好像也有点道理:你看,以前卖给欧洲的气,一立方要四百多美元,现在给你们中国才两百多,已经是打了对折还拐弯了。
但这话经不起细琢磨。
欧洲现在基本不买俄罗斯的气了,俄罗斯能找的大买家,掰着手指头数,也就剩中国了。
一个卖东西的,老主顾都不上门了,新主顾是你唯一的希望,你还拿着当年卖给老主顾的高价来谈,这买卖能谈成吗?
再看中国这边,底气从哪儿来?一句话:买气的地方多了去了。
从中亚的土库曼斯坦,管道气每年稳定送过来约400亿立方米,占中国天然气进口总量的四分之一。
D线管道建成后,输送能力还能提到650亿立方米。
从海上来的液化天然气,澳大利亚、卡塔尔、马来西亚,哪儿的都有。
自己家里产的天然气,也是一年比一年多。
2025年国产气比前一年涨了6.3%,进口管道气也涨了11.3%。
这就好比你家门口开了三家菜市场,东边不卖去西边,西边贵了去北边,谁也别想拿捏你。
再说回跟美国签的这份合同。
里面有个门道特别值得说道说道,叫“离岸交付”,价格跟美国亨利港基准价挂钩。
啥意思?就是这船气装上船之后,中国买家说了算。
运回国内划算就运回来,不划算直接转手卖给欧洲或者亚洲其他国家,赚个差价也行。
这就不是单纯买气了,这是把美国的气当成了一个可以倒腾的货,哪儿价高往哪儿走。
所以这份合同真正的意义不在那50万吨的量上,而在于它是一把尺子。
你去市场买肉,从老张那买了个小腿,拿着这个价去跟老李说:你看人家这行情,你那猪肉不能卖太贵吧?美国这份合同就是那个“小腿”,拿来比价的。
俄罗斯那边还有个事儿让人心里不踏实——管道非得从蒙古国穿过去。
表面上看,地图上画条线,从西伯利亚下来穿过蒙古草原到中国,确实是最短的路。
但修管道不是画直线,中间隔着一个国家,事儿就多了。
过境费谁出?管道坏了谁修?调度听谁的?蒙古国内政局稳不稳定?这些统统得算进成本里。
有分析说,光过境费这一项,一年就可能要收二三十亿美元,还想让俄方每年白送几十亿立方米天然气,甚至要参与管道运营分红。
这些钱最后谁掏?羊毛出在羊身上,绕一圈还是得体现在合同价格里。
我个人琢磨着,中国在价格上寸步不让,压的不仅仅是那每千立方米一百多美元的差价,更是在对冲未来三十年可能要为蒙古那段路承担的各种麻烦。
一条管道铺下去,合同期动辄三十年,中间变量太多了。
今天蒙古说要多收过路费,明天说政局有变动需要重新谈,后天说管道检修影响输气——这些风险一旦写进合同,那就是几十年的包袱。
俄罗斯的处境其实挺清楚的,欧洲市场基本没了,增量空间越来越依赖中国一个方向。
管道建好了没合同,那就是一根昂贵的钢管杵在草原上。
中国的处境则从容得多,国产气在稳步增长,中亚管道气在正常供应,海上LNG货源遍布多个国家。
所以这场谈判,我个人的看法是:中国不是在拒绝俄罗斯的天然气,而是在等一个合理的价格和一个风险可控的合作框架。
如果俄方愿意在定价上向中国市场靠拢,在过境风险的分担上拿出诚意,这条管道当然可以修,这笔生意当然可以做。
但如果俄方继续拿着“欧洲老黄历”来定价,那对不起,中国的选择多得很,不差这一条。天然气的生意,说到底跟老百姓过日子是一个道理:谁家的东西好、价格实在、条款厚道,就跟谁做买卖。
手里攥着多家供应商的报价单,才不会被任何一家牵着鼻子走。
这场谈判,比的不是音量,是底气。而底气这东西,来自灶台上摆了多少口锅。
锅多了,火候到了,饭自然就熟了。