河南三门峡,女子为了给孩子积攒大学学费,五年间分三次在当地一家银行网点存入14万元,本想存稳妥的定期存款保本增值,没想到,在大堂经理的引导下,这笔存款全部变成了保险产品。五年攒下的14万块钱,最后收益缩水了将近三万。这到底是存款,还是保险?咱们今天把这事从头到尾捋一遍,顺便聊聊普通人在银行存钱,到底该怎么捂紧自己的钱包。
林女士攒这14万,目的特别简单,就是给孩子攒大学学费。2021年1月她第一次去三门峡万达广场的一家银行网点,明确告诉接待她的大堂邵经理,这钱是给孩子五年后上大学用的,只求保本,不敢冒险。
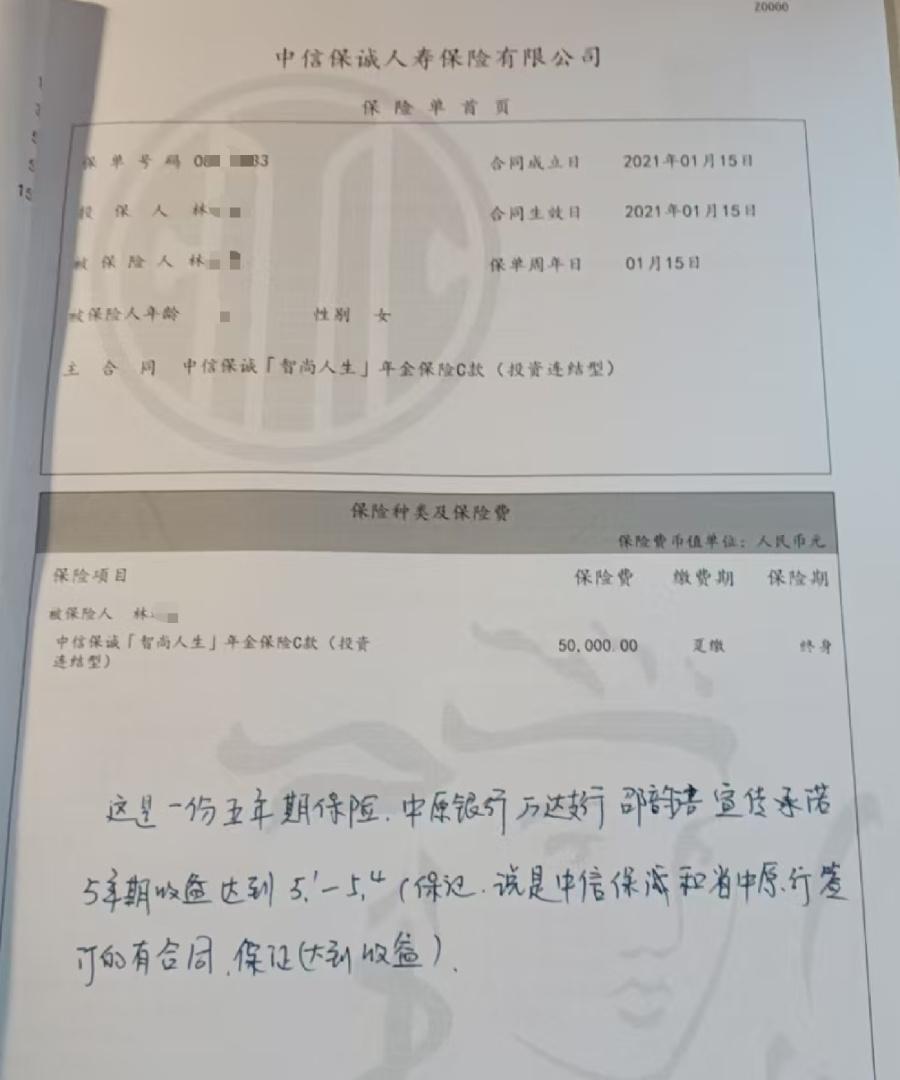
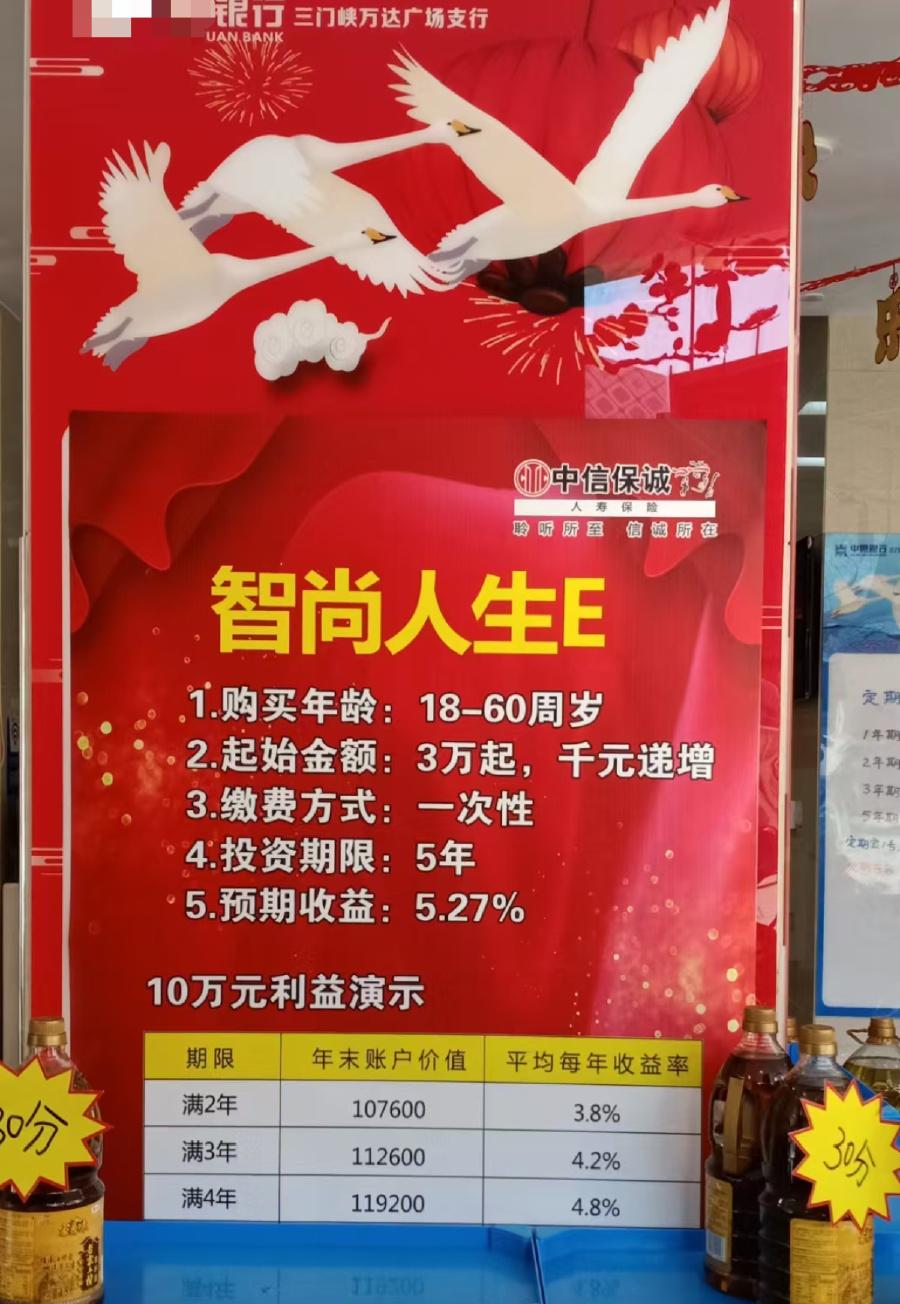
邵经理当时指着大厅里一张大幅海报,上面印着中信保诚的标识,产品名叫“智尚人生E”,写明了“投资期限:5年”“预期收益:5.27%”,旁边还紧挨着一张银行的定期存款产品展示牌。邵经理反复跟她保证,这款产品和银行存款一样安全,是银行总行跟大型保险公司签了协议的,到期返本付息,收益5.1%到5.4%,绝对可靠。
站在旁观者视角来看,林女士的判断逻辑没有任何问题。网点是正规的,人穿着制服戴着工牌,海报就贴在银行大厅里,旁边还摆着存款产品的牌子,换了谁都会觉得这就是银行在卖自己的产品。
就这样,林女士先后在2021年1月、9月和2022年2月分三次存入了5万、3万和6万,总计14万,全部按照邵经理的指引办了“存款”。之后的五年,她一次都没翻过合同,因为在她心里,钱就是存在银行里的定期,有什么好翻的?
2026年1月15日,第一笔5万到期。林女士去取钱,发现五年实际收益只有2656.48元,年化不到1.1%。她赶紧把另外两笔也取了出来,三笔加在一起,14万本金存放五年,总收益7548.08元。按照当初口头承诺的5%以上算,本该拿到三万多元。差额接近三万,这不是小数目。
这里头最让人窝火的是什么?林女士翻出当年留存的资料才发现,自己办的压根不是定期存款,而是一款叫“智尚人生”年金保险C款(投资连结型)的产品。产品说明书第一页就写着“本产品为投资连结保险,产品投资风险由投保人承担”,利益演示表标明了低、中、高三档假设投资回报率分别是1%、4.5%、7%。也就是说,银行当初只重点讲了高档的那7%,低档的1%只字未提。
而大堂经理面对镜头时全盘推翻之前说法,否认曾承诺过高收益,只承认推介过预期收益。时任支行行长更是甩出一句“私下这种东西我们很难考证的”。调解过程中,相关方合计仅愿意赔付3000元来了结这场近三万元的差额纠纷,被林女士当场拒绝。
这件事本质上暴露了一个核心问题:银行代销保险产品时,基层网点为了完成中间业务指标,存在将保险包装成存款进行销售的倾向。储户以为自己走进银行就是存钱,但接待你的人可能心里想的是怎么把保险卖出去。
说到这儿,林女士踩的这个坑,其实恰好跟存定期的几条铁律一一对应。我把它整理成“四不要”,每一条都跟这件事有直接关系。
第一,不要被“高息”两个字牵着鼻子走。 林女士之所以心动,就是因为邵经理说5.1%到5.4%的收益。但现实给出的答案已经很直白了。五年期定存的利率早就跌到了“1字头”,任何在银行大厅里被口头承诺5%以上收益的产品,你第一反应就该是:这绝对不是存款。存款利率是公开的、写在柜台上的,不需要谁“私下承诺”。凡是不写在存单上、只靠一张嘴说的收益,本质上都是画饼。我认为这是整件事最核心的教训。
第二,不要把所有的钱都放在同一家银行、同一个篮子里。 第三,不要把所有钱都锁死在长期限里。
第四,不要觉得“进了银行门就是存款”。 这是最要命的一条。存款和保险在合同上是天差地别的东西:存款受《存款保险条例》保护,本金安全有保障;保险产品的投资风险由投保人自己承担,中途退保还可能损失本金。
深究背后逻辑就会发现,这类事件的维权难点一直很突出。储户手里有的往往只是“我以为”“他说过”,而银行手里的合同上签着储户自己的名字。
说到底,定期存款这件事本身没有任何复杂的。利率多少、期限多长、什么时候到期,白纸黑字写在存单上,谁也糊弄不了你。真正容易出问题的,恰恰是那些被包装成“比存款收益更高”的东西。记住那四条:不贪高息、不押一处、不锁太长、不模糊存款和保险的边界。这四条听起来简单,但真到了银行大厅里,面对着穿制服的人递过来的签字笔,能一条条守住的人,才是真正把自己辛苦钱当回事的人。