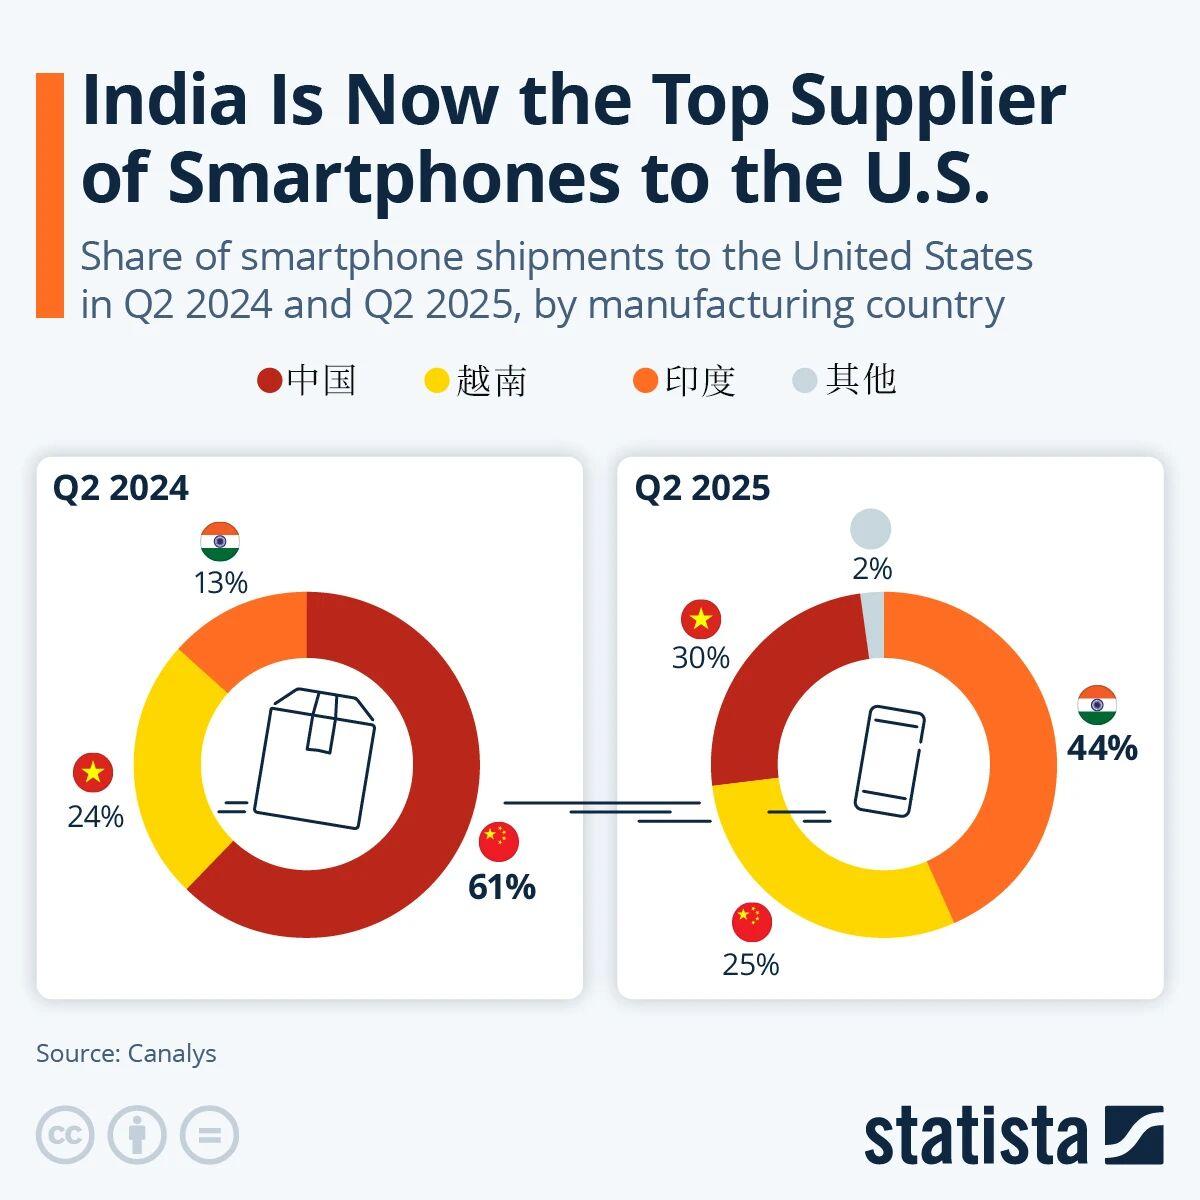
印度手机跟变压器产能猛涨,欧美日韩抢着送订单,中企反倒被晾到一旁。各国全学印度另起炉灶,供应链往外搬,真要被一点点清出局?
2026年印度手机产值冲到6.27万亿卢比,苹果每4部iPhone就有1部在印度出厂,变压器出口额摸到33亿美元。欧美日韩的订单像雪片一样飞向新德里。但扒开这些数字的底子,印度干的是最后一道拧螺丝的活,前面九十九道工序的物料,大部分还是中国造。
先把印度制造的成绩单摆出来。2025至2026财年,印度手机产值约6.27万亿卢比,出口约2.59万亿卢比,智能手机首次成为印度出口额最大的单一商品类别。
变压器出口从零起步,连续五年增长,货量排名全球第二,仅次于中国。
但这些数字底下有一个绕不开的结构。2025至2026财年,印度从中国进口的电子产品总额超过480亿美元,涵盖摄像头模组、显示面板、存储芯片、电池电芯和精密连接器等核心零部件。
一项覆盖HS第85章电子产品的研究发现,中国在71条产品线上占印度进口的至少80%,这个数字从2018到2019年的44条涨到了2025至2026年的71条,增幅超过60%。
其中46条产品线是在2018至2019年之后才突破80%门槛的。中国占印度半导体进口的48.9%,锂离子电池进口的83.6%。印度对华贸易逆差2025至2026财年达到1121亿美元,其中电气机械一项就占了431亿美元,约占总逆差的38%。
苹果印度工厂的表现最能说明问题。今年2月中国春节期间,中国工程师和核心管理团队正常休假,印度iPhone工厂及当地供应链瞬间失去主心骨,部分生产线一度停滞。
印度本土零部件厂商对赴印投资态度谨慎,更倾向于从越南、泰国等东南亚地区供货,印度工厂被描述为“孤岛式生产模式”,只能是个高级组装厂。
从中国进口的是中间品,电机、电缆、开关设备、半导体、显示面板、电池电芯。这些是印度工厂每天开工都要用的东西。印度本土的电子制造业能运转,靠的是中国的上游供应。
有印媒把“印度制造”称为“印度组装”,一部价值1000美元的iPhone手机,虽然是在印度组装并出口,但印度只能从中赚不到25美元。
这种“中国中间品+印度组装”的转口模式,正在制造一个被忽略的后果——全球终端产品价格上涨。零部件从中国运到印度,物流成本增加了。
印度工厂的良品率低于中国工厂,试错成本上去了。印度工程师和技术工人还在培养阶段,单位产出效率低于中国同行。关税和原产地规则合规成本也在叠加。这些账最终都会体现在终端产品的定价上。
苹果在印度组装的iPhone主要供应美国市场,美国消费者为“印度制造”支付的溢价,本质上是供应链分散化的成本转嫁。
印度自己也不是不知道这个问题。印度政府已经意识到,不搞定上游元器件,整机组装做得再大也只是“装壳拧螺丝”的活。
电子元件制造计划正在推动零部件本地化,2025至2026财年印度苹果供应商向中国出口了约25亿美元的零部件,上一财年这个数字只有约9.2亿美元,一年翻了近三倍。
但这个体量跟480亿美元的对华电子进口相比,差了将近20倍。印度在全球电子产业链中扮演的角色,短期内不会变。
印度真正的风险不是“被谁控制”,是“新的技术依附”。中国对印出口以电子电气、机械设备、有机化工、塑料原料等工业装备及中间品为主,这些品类被一些人称为印度制造业的“工业粮食”。
从中国等国进口大量中间品,在本国国内完成加工组装,随后出口美欧西方国家,这对印度来说已经成为经济运转的产业链条之一。问题在于,这条链条让印度嵌入了中国的工业生态系统,而不是建成了自己的独立体系。
中国制造商正在向半导体、先进电子、AI服务器、电信设备等高附加值领域转移,把相对简单的子组件生产外包给印度。印度接到的活,是中国主动放弃的低附加值环节。
中国企业这几年的全球化布局也在印证这个判断。从运货转为搬产能,在欧洲、墨西哥、巴西、中东等地布局组装厂或微工厂,以更小规模、更高自动化实现就近生产。
全球变压器产能中,中国占约60%,年产量稳定在1500到1800GVA,印度年产能大约350到400GVA,全球占比15%左右。
“印度制造”的产能扩张,本质上是全球供应链重组的一个中间形态,而不是终点。
中国没有“被清出局”,只是从“什么都自己造”变成了“造最值钱的那部分”。印度建的是组装线,中国卖的是生产设备、核心材料和关键零部件。
组装地点可以换,设备采购方向短期内换不了。真正需要守住的不是每一颗螺丝都留在国内,是把核心材料、高端装备、研发能力和技术标准牢牢攥在手里。
你觉得,当印度每出口一台设备就要从中国进口关键零部件的时候,这场“替代中国”的游戏,到底谁在替谁打工。