美国居民消费是中国三倍,中国如何成为全球第一大消费市场
从居民消费总量数据对比能够直观看到差距:美国总人口约3.3亿,居民消费支出接近19.83万亿美元,人均消费约6万美元;美国去年人均收入中位数折合人民币58万元,人均消费折合40.56万元,收入水平支撑起高额的消费,消费支出主要集中在医疗、各类服务业、汽车以及文化娱乐板块。
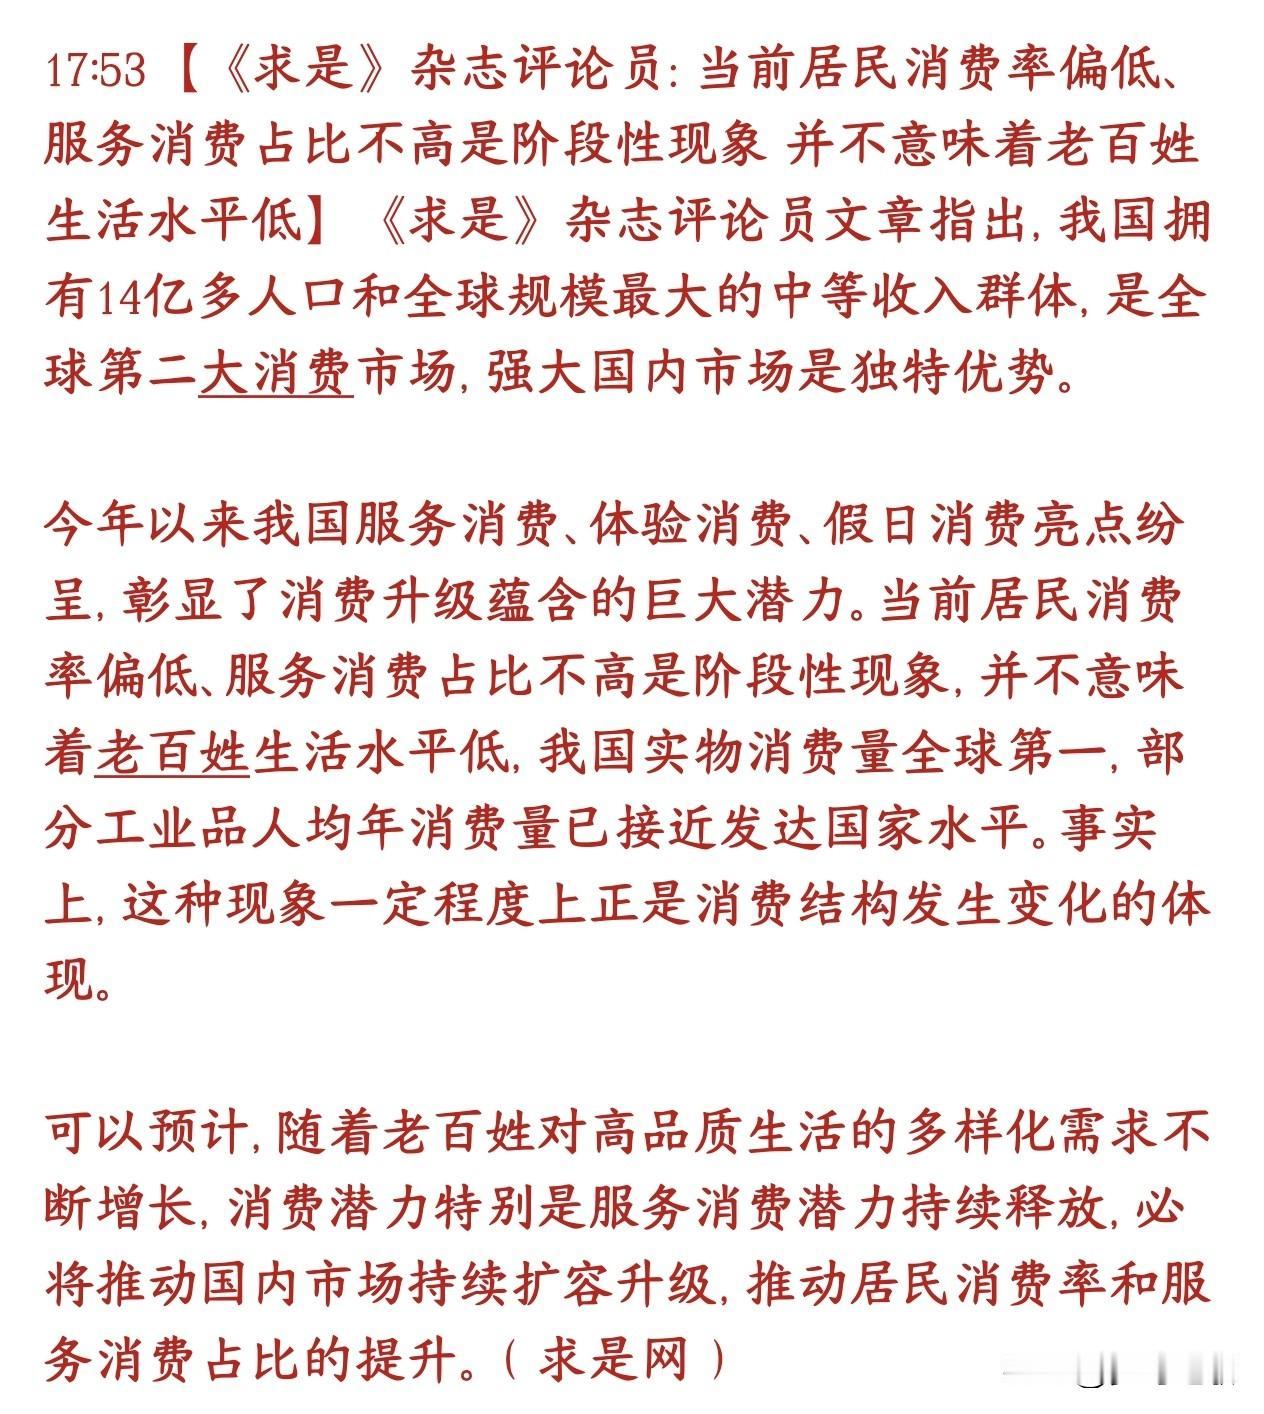
反观中国,14亿人口,居民消费总规模仅7.48万亿美元,总量大约只有美国的三分之一。虽然促消费已经成为国内政策重点方向,但单纯依靠发放消费券这种短期刺激手段,很难从根本上激活内需。央行数据显示,8月住户存款新增1100亿元,储蓄意愿居高不下,居民消费依旧保持谨慎,大家更愿意存钱,而非消费。
排名第三的日本,可以作为参照样本。日本人口基数小,叠加深度老龄化,养老、医疗持续挤占家庭可支配收入,内需长期很难实现大幅增长,这也提醒我们,人口结构、民生成本,会长期制约消费潜力释放。
很多人疑惑,我们拥有14亿庞大人口,为什么居民消费总量和美国差距巨大?核心不在于老百姓不愿意消费,而是多重现实压力,让大家不敢放开花钱。居民收入预期不稳、住房带来的债务负担,再加上教育、医疗等大额刚性支出,是压制消费最核心的症结。
消费本质是收入的后置选择。只有稳定、可持续的收入预期,居民才敢把钱拿出来消费。如果对未来收入没有信心,担心失业、收入下滑,即便手里有一点积蓄,第一选择也是存钱避险,而不是购物、服务消费。住房负债更是很多家庭的长期压力,房贷按月持续支出,直接压缩家庭的日常可支配资金,挤压其他消费空间。
教育、医疗属于家庭的刚性大额支出。为子女教育长期投入,担心生病产生高额医疗费用,这种对未来大额支出的焦虑,会促使家庭主动增加预防性储蓄。钱要留着应对不确定的风险,自然就很难投入到可选消费当中。这也是为什么消费券拉动效果有限,消费券只能短期刺激小额消费,无法化解居民对未来风险的担忧。
想要真正释放巨大的内需潜力,需要一套组合方案,而不是单一刺激政策。
第一,稳住就业,拓宽居民增收渠道。就业是收入的基础,只有稳定的岗位、合理的薪资增长,居民收入预期才能修复。同时完善收入分配,扩大中等收入群体。中等收入群体是消费的主力军,这部分群体规模壮大,整个消费市场才有持续增长的底盘。
第二,持续降低家庭刚性支出压力。一方面优化房地产市场,合理降低居民住房债务负担,减少家庭被房贷长期绑定的情况;另一方面持续推进教育减负、医保体系完善,降低家庭在教育、医疗方面的大额支出压力。当大家不再害怕一场大病、一次教育投入掏空积蓄,预防性储蓄的意愿才会下降。
第三,完善社会保障体系。社保、养老、医保的兜底能力越强,居民的安全感越强。完善的保障体系,相当于给家庭风险兜底,减少存钱“防意外、防老”的刚需,多余的收入才会流向商品和服务消费。
第四,优化消费供给,匹配国内消费升级需求。美国消费结构里面,服务业占比很高,医疗、文娱、各类生活服务是消费主力。现阶段国内消费更多偏向实物商品,服务消费还有很大提升空间。需要提升服务供给质量,丰富文旅、养老、健康等服务品类,创造更多高质量的消费场景,让居民有愿意花钱的地方。
当然,也要客观看待,想要超越美国成为全球第一大居民消费市场,不是短期可以完成的目标。美国高消费背后,一方面是长期更高的人均收入水平,另一方面也包含物价、服务定价偏高的因素,美国医疗服务价格高昂,本身就推高了消费总额。不能简单只对比数字。
内需市场的壮大,从来不是靠政策口号拉动。消费增长是经济良性循环的结果:就业稳定、收入提升,民生负担减轻,居民敢于消费,进而带动企业订单增加,企业扩大生产、继续创造就业,形成正向循环。
中国拥有全球规模最大的中等收入群体、超大规模国内市场,长期来看消费增长潜力巨大。但潜力不等于现实。只有切实改善居民收入预期,持续减轻家庭的住房、教育、医疗压力,打消大家对未来的顾虑,老百姓才敢把存款拿出来消费,超大规模内需市场的潜力才能真正释放。