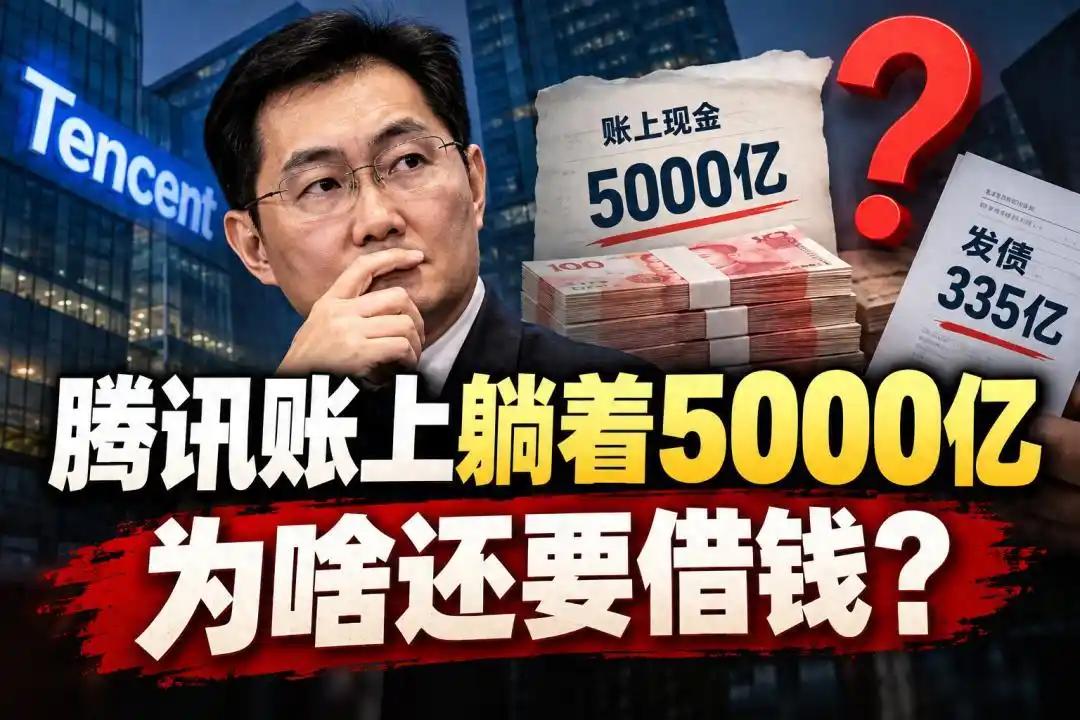
让不少人想不明白的是:腾讯账上趴着超过5000亿现金,眼下也不急着还债,为啥还要去融资做AI?
不缺钱还借钱,不是缺钱,是缺时间。
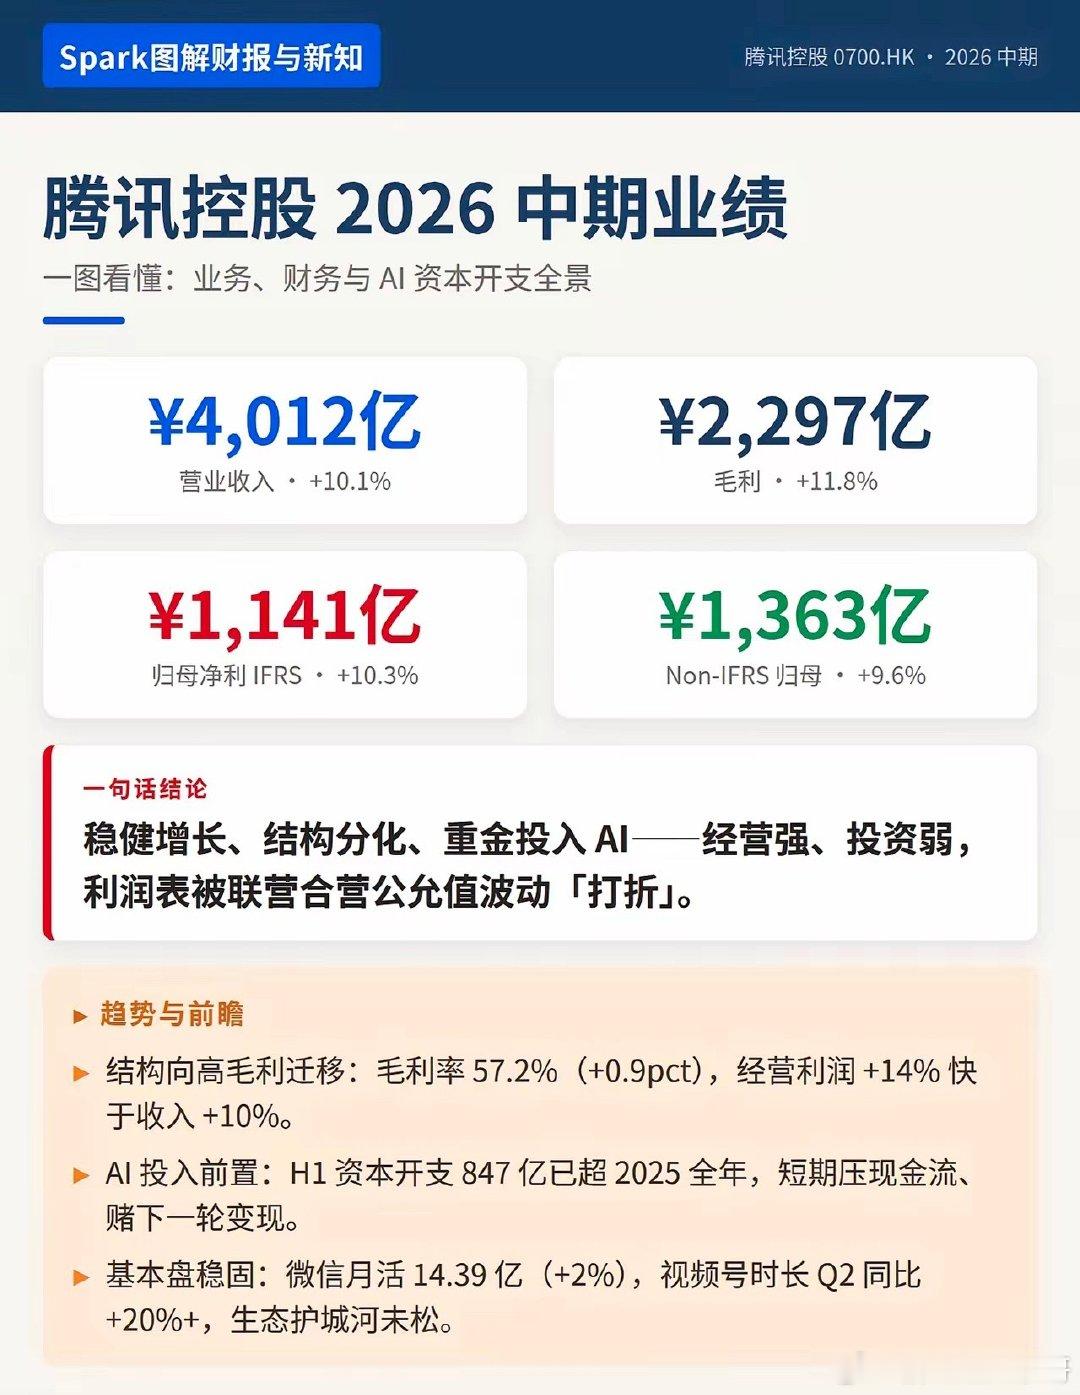
就拿刚过去的二季度算一笔账:当期腾讯的资本开支冲到了527.84亿元,同比暴涨176%,这还只是已经落地的硬件投入;另外还有一笔514亿元的算力采购预付款,说白了就是提前给芯片、服务器厂商打定金锁产能。
这两笔加起来,单季度砸在AI基础设施上的钱就超过了一千亿。这是什么概念?2025年一整年,腾讯全部的资本开支加起来也才792亿元,现在一个季度就干出了过去一年多的投入量。
这么个花钱速度,直接让腾讯单季度自由现金流降到了负138亿元——这是腾讯上市这么多年来,头一回出现自由现金流转负的情况。
有人可能会说,腾讯每天都在赚钱,慢慢攒钱投不行吗?稳扎稳打不好吗?还真不行。
今天的AI赛道根本不是传统意义上的商业竞争,更像是一场没有硝烟的军备竞赛,拼的从来不是谁账上现金多,是谁能在最短时间内把钞票变成算力、变成模型能力、变成用户手里的产品。
高端AI芯片的全球产能就那么多,晶圆厂的产能不是说涨就能涨的,头部几家科技公司都在盯着抢,你今天犹豫一周不付定金,下个月整条产线可能就被竞争对手包了,等你慢悠悠攒够钱,别说先进芯片,可能连次一级的货都拿不到。
模型迭代更是如此,大模型的训练是以月为单位赛跑的,晚两三个月推出下一代模型,市场份额、用户口碑、生态合作可能就全被对手抢了先,后面再想追回来,要花好几倍的钱都未必管用。
所以腾讯选择发债,本质上就是做了一道“时间换空间”的算术题:用很低的利息成本,把未来三五年的钱提前搬到现在来花。
很多普通人的认知里,借钱是没钱了才会做的事,但对头部企业来说,低息发债是性价比最高的杠杆。以腾讯的信用评级,发债的成本非常低,相当于用一点点利息,买下了当下最宝贵的AI时间窗口。
这笔账其实很好算:现在抢下来的算力优势、技术壁垒和市场卡位,未来能产生的价值,远远高于要付的那点利息。反过来,如果等自己靠业务利润慢慢攒,钱是攒够了,窗口期也关上了,到时候再有钱也没用。
当然也有人会担心这么砸钱太冒进,其实腾讯手里留着后手。总裁刘炽平在财报电话会上就说得很明白,这些AI基础设施不是花出去就没了的成本,而是可以复用的资产。
就算后续AI业务的落地节奏不如预期,这些算力也可以通过腾讯云对外提供服务,变成稳定的收入来源,相当于给这笔千亿级的投资加了一层安全垫。
说白了,正是因为家底够厚、资产有退路,才敢这么大手笔地往前冲。其实这个道理一点都不复杂,放在我们每个人身上都成立。
比如遇到一个能改变职业轨迹的进修机会,或者碰上一个核心地段的上车机会,很多人也会选择贷款,不是手里拿不出钱,是机会不等人,等你攒够全款,机会早就不属于你了。
企业的竞争更是如此,尤其是AI这种级别的技术革命,时间就是最大的护城河,早一步站稳脚跟,就能形成滚雪球一样的优势,后来者再想追就难了。
说到底,很多人看不懂“有钱还借钱”,是还在用过日子的思维看科技竞赛。过日子是量入为出,有多少钱办多大事;但AI赛道是抢滩登陆,先占住阵地再说。
腾讯账上的五千多亿是底气、是后路,但要拼速度,就得把未来的钱也拉到战场上来。在这场所有人都在全力奔跑的竞赛里,谁停下来喘口气、攒攒钱,谁就会被直接甩出局。
不是腾讯非要借钱,是这个时代不允许你慢慢来。