我出口从降价保份额转涨价保利润,我历经再定价过程,但根基不稳
过去我国出口的核心逻辑是以量换份额、以低价换市场。劳动力成本低、土地和环保成本低、产业集群完整、地方竞争激烈、汇率长期偏弱,再加上大量企业宁愿不赚钱也要保住订单,最终形成了一种强大的通缩输出能力。
这种模式下,全球消费者享受了廉价商品,美国等进口国也获得了商品端的通胀缓冲。但代价留在了国内:企业利润被卷到底,工人工资增长受限,地方财政依赖规模扩张,产业升级缺乏利润支撑。这是旧模式走到尽头的根本原因。
当前出口价格回升,首先不是我国主动对外输出通胀,而是国内利润修复压力倒逼出口部门重新定价。便宜不是我国的义务,但长期不赚钱也不可能持续。
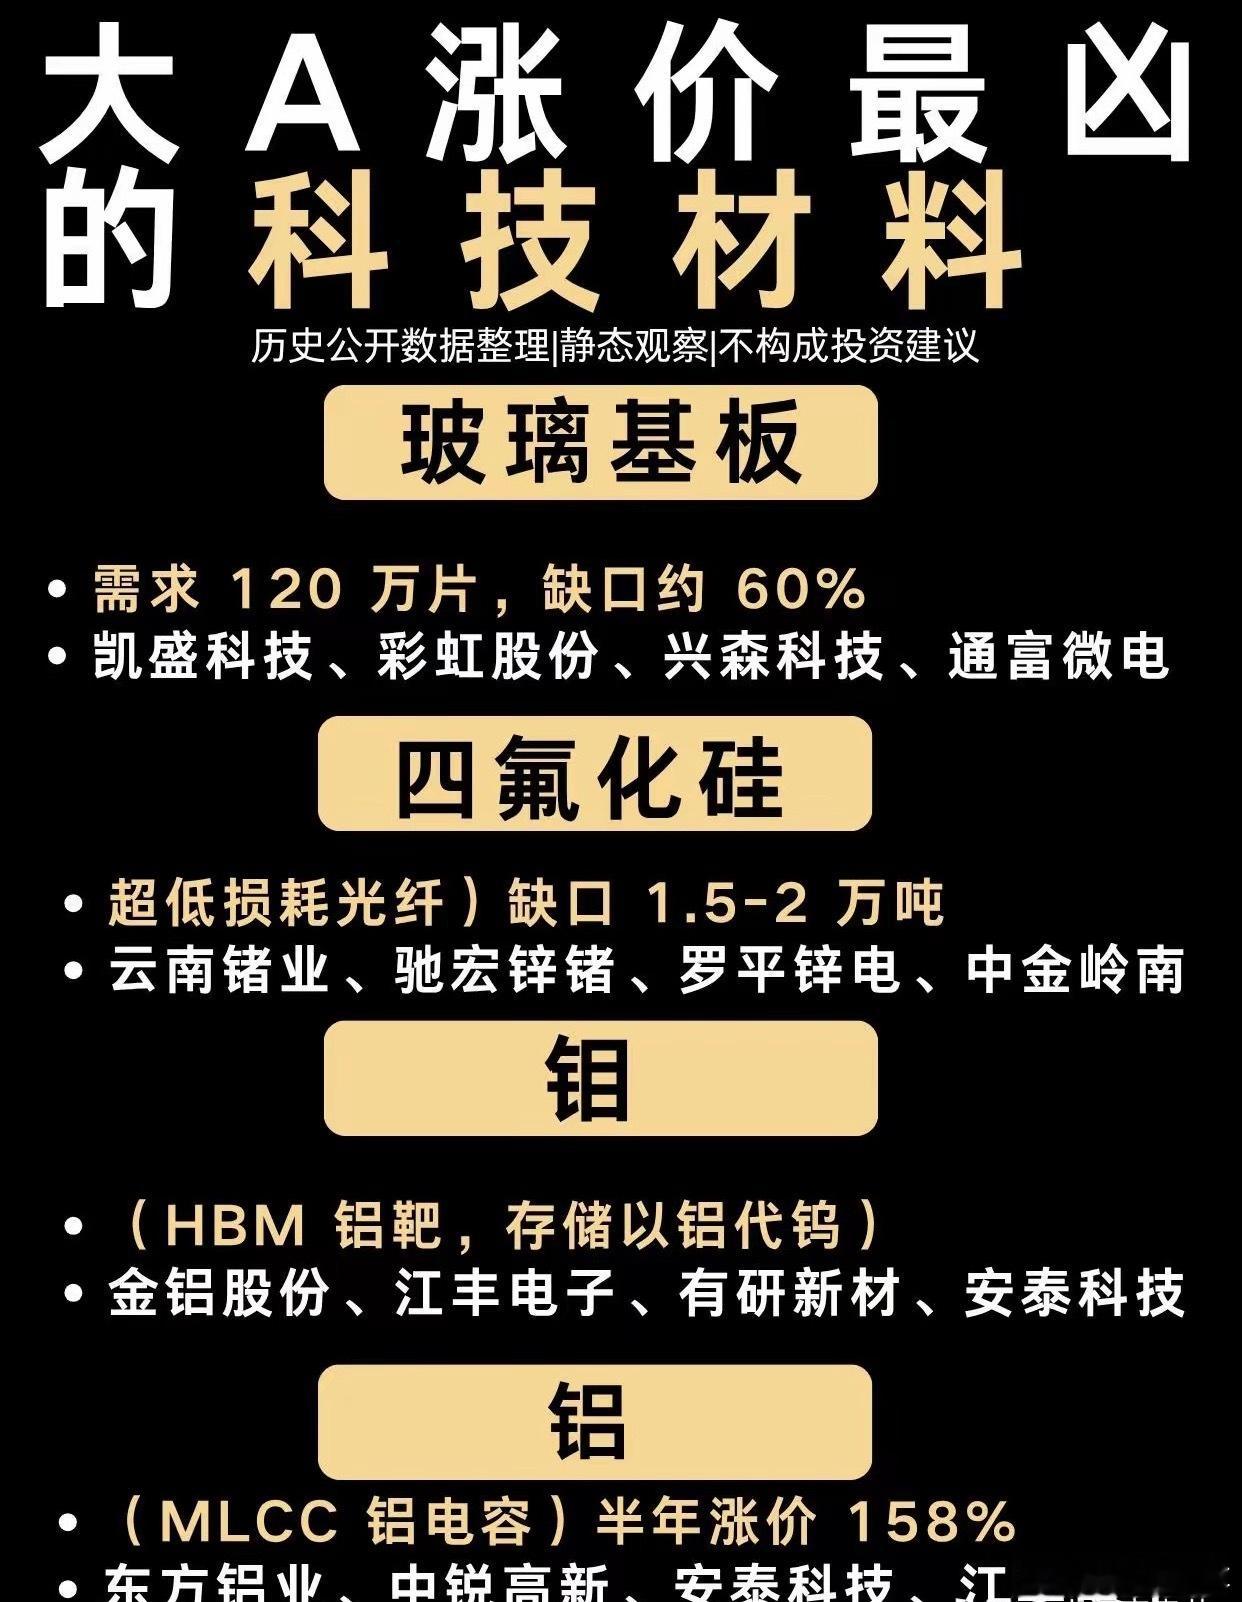
出口价格指数连涨三个月,但结构分化明显。我国出口开始从降价保份额转向涨价保利润。尤其集成电路涨幅极大,说明高端制造和周期品正在成为价格回升的主要拉动力量。
但要冷静看待这个数据:第一,集成电路涨价有特殊背景。AI算力需求、存储周期反转、全球半导体周期上行、出口管制和国产替代,都可能推高单价。它不必然代表所有我国商品都在涨价。
第二,传统消费品还在跌。服装、家具、玩具、家电等劳动密集型或产能过剩行业,仍然处于价格战和份额竞争中。这说明我国出口不是全面通胀输出,而是高端和周期品涨价、低端消费品继续通缩的结构性分化。
第三,出口价格指数连涨三个月,也可能受产品结构变化影响。高价值芯片出口占比上升,会拉高平均单价,但这不等于同一类商品普遍涨价。因此,这轮再定价是真实的,但还不能等同于全球性通胀回归。
光伏带头承诺不低于成本价卖货,说明行业已经从囚徒困境式的价格战,转向某种程度的自律和利润修复。过去几年,光伏、锂电、新能源车等行业产能扩张过快,价格战惨烈,企业利润被严重压缩。反内卷如果能够推动落后产能出清,确实有助于价格回升。但风险在于:行业自律容易变成变相价格联盟,执行难度大,地方保护和企业博弈会让产能出清变得缓慢。没有真正的市场化出清,涨价就很难持续。
汇率升值会直接提高我国商品的美元报价。过去人民币偏弱时,出口商可以通过汇率优势维持低价;现在如果人民币升值,出口商为了保住利润,就必须上调美元价格。这是典型的汇率传递效应。但汇率是双刃剑:升值会提高出口价格,也会削弱价格竞争力。如果国内经济压力大、就业不稳,人民币未必会单边升值。因此,这条链的持续性取决于汇率政策和宏观基本面。
稀土等战略资源被纳入管制,直接管出了制度性溢价。我国在稀土冶炼分离、永磁材料等领域拥有全球优势,供给弹性低,需求刚性强,因此管制能够创造定价权。但这种定价权也有反噬:海外会加速重启矿山、建设替代供应链、发展回收技术。出口管制越频繁,全球去中国化的动力越强。稀土溢价是真实的,但它也在倒逼海外替代。
美国通胀黏在3%左右,核心服务、工资、住房价格居高不下。过去,我国低价商品为美国提供了重要的商品通缩缓冲,抵消了一部分服务通胀。现在我国出口价格回升,相当于削弱了这种缓冲。
如果我国出口价格持续上涨,美国进口商品价格就会上升,进而通过批发、零售渠道传导到CPI。尤其在美国财政扩张、消费韧性较强、供应链重构成本上升的背景下,我国涨价可能让美国通胀更难回到2%目标。这会直接影响美联储降息节奏,也会成为美国贸易政策的借口。
但传导效果不能高估。原因有三:第一,我国在美国进口中的份额已经下降,墨西哥、越南、印度、东南亚等替代来源增加。美国对我国的直接依赖减弱,价格传导系数下降。
第二,很多替代产能仍然依赖我国的中间品和资本品。我国涨价会通过间接渠道影响美国,但时滞更长、幅度更小。
第三,美国企业可能通过压缩利润、调整供应链、使用库存来吸收部分涨价。最终传到消费者端的价格,未必等于我国出口价的涨幅。
所以,我国出口涨价会打在美国通胀的软肋上,但不会单独决定美国通胀走向。它更像是一个边际上行力量,而不是决定性力量。
当前涨价主要靠芯片等周期品撑着,传统消费品还在跌。周期品价格波动大,一旦半导体周期见顶,涨价动力就会减弱。
更重要的是,海外正在加速寻找替代产能。越南、印度、墨西哥、东欧、东南亚都在承接我国转移出去的低端制造。我国如果涨价过猛,就会给这些地区送去订单和投资。定价权不是永恒的,它有保质期。保质期长短取决于几个条件:
一是不可替代性。芯片、稀土、新能源部分环节强,服装、玩具、家具等弱。二是技术壁垒。越高端,越能涨价;越同质化,越只能卷价格。三是需求刚性。战略资源、关键零部件需求刚性强,普通消费品需求弹性大。四是供应链控制力。我国拥有全产业链优势,但海外正在友岸外包、近岸外包。五是国内政策。反内卷能否真正出清产能,汇率能否保持稳定,出口管制是否会被反制,都会影响涨价持续性。
因此,这轮再定价不是全面胜利,而是一场结构性、阶段性的利润修复。我国正在从低价通缩输出者转向结构性通胀输出者,但低端领域仍然会继续输出通缩。
对全球而言,低成本我国商品的时代正在慢慢结束。全球通胀中枢可能因此抬升,供应链多元化会带来额外成本。发展中国家可能承接更多低端产能,但也要面对我国资本品和中间品涨价。发达国家则要在通胀、就业和产业安全之间做更复杂的权衡。
对我国而言,出口涨价有助于修复工业利润、改善PPI、增加财政收入、支持产业升级。但也要防止几个风险:第一,反内卷变成行政性涨价,伤害下游企业和消费者。第二,人民币升值过快,打击出口就业。第三,出口管制过度使用,加速海外替代和去中国化。第四,国内需求不足,企业仍然依赖出口,涨价空间受限。第五,低端产业转移过快,带来就业和区域经济压力。
政策上,我国需要的是市场化出清、扩大内需、汇率双向波动、出口管制精细化、企业向价值竞争转型,而不是简单依靠涨价联盟或行政干预。
作为世界工厂的我国正在重新定价,但定价权不是无限的。我国出口正在告别只降价、不赚钱的老路,开始向全球输出结构性通胀。但这不等于我国已经掌握全面定价权,更不等于全球会进入我国主导的通胀时代。
更准确的判断是:未来我国出口将呈现高端涨价、低端通缩并存格局。 芯片、稀土、新能源等不可替代性强的领域,会继续获得制度性溢价和技术溢价;传统消费品和产能过剩行业,仍将在价格战中挣扎。海外替代产能的建设速度,将决定我国涨价窗口期的长短。
这轮再定价,是我国工业利润修复的必然,也是全球供应链重构的缩影。世界需要适应一个不再单向输出廉价商品的我国,我国也需要适应一个不再靠低价就能赢得一切的世界。定价权有保质期,真正的底气不在涨价本身,而在技术、资源、供应链控制和内需市场。