车企年终大考已提前开打:几家欢喜,长安压力最大
年初各大车企定下的年度销量目标,到9月底已经迎来分水岭。简单算一笔账,就能看清各家剩下三个月要扛多大的担子。
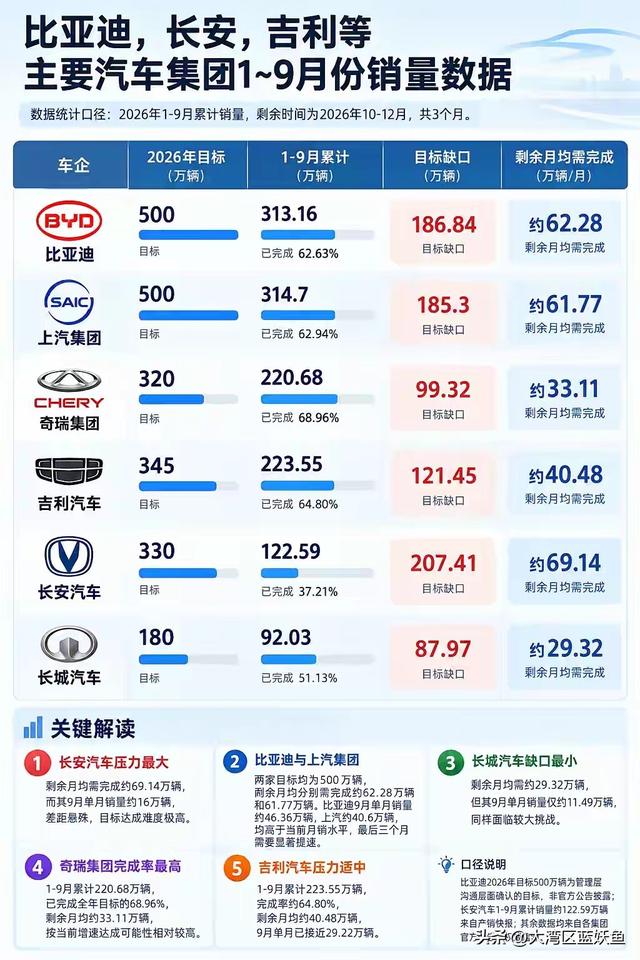
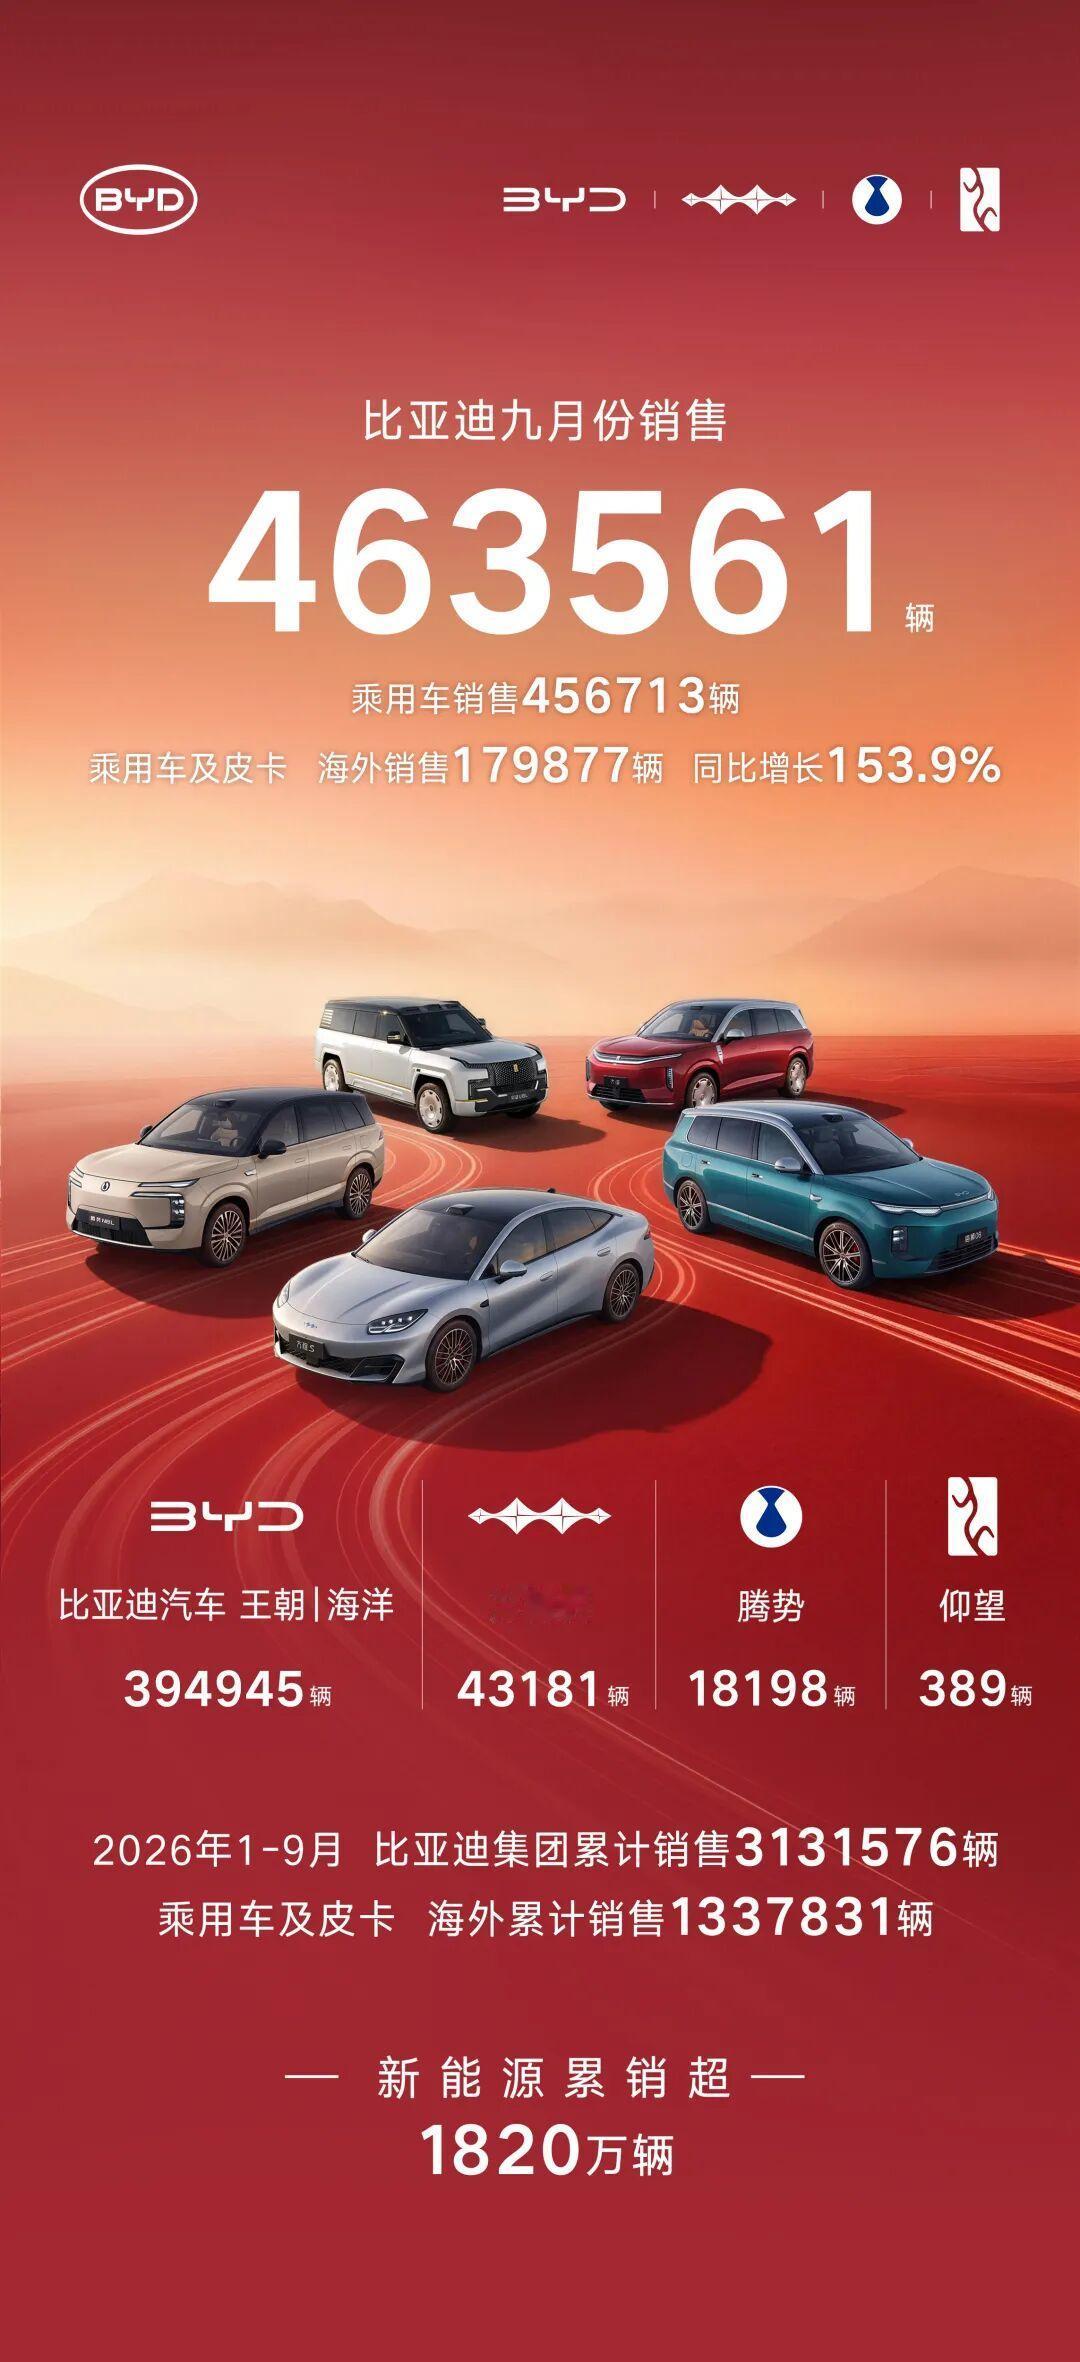
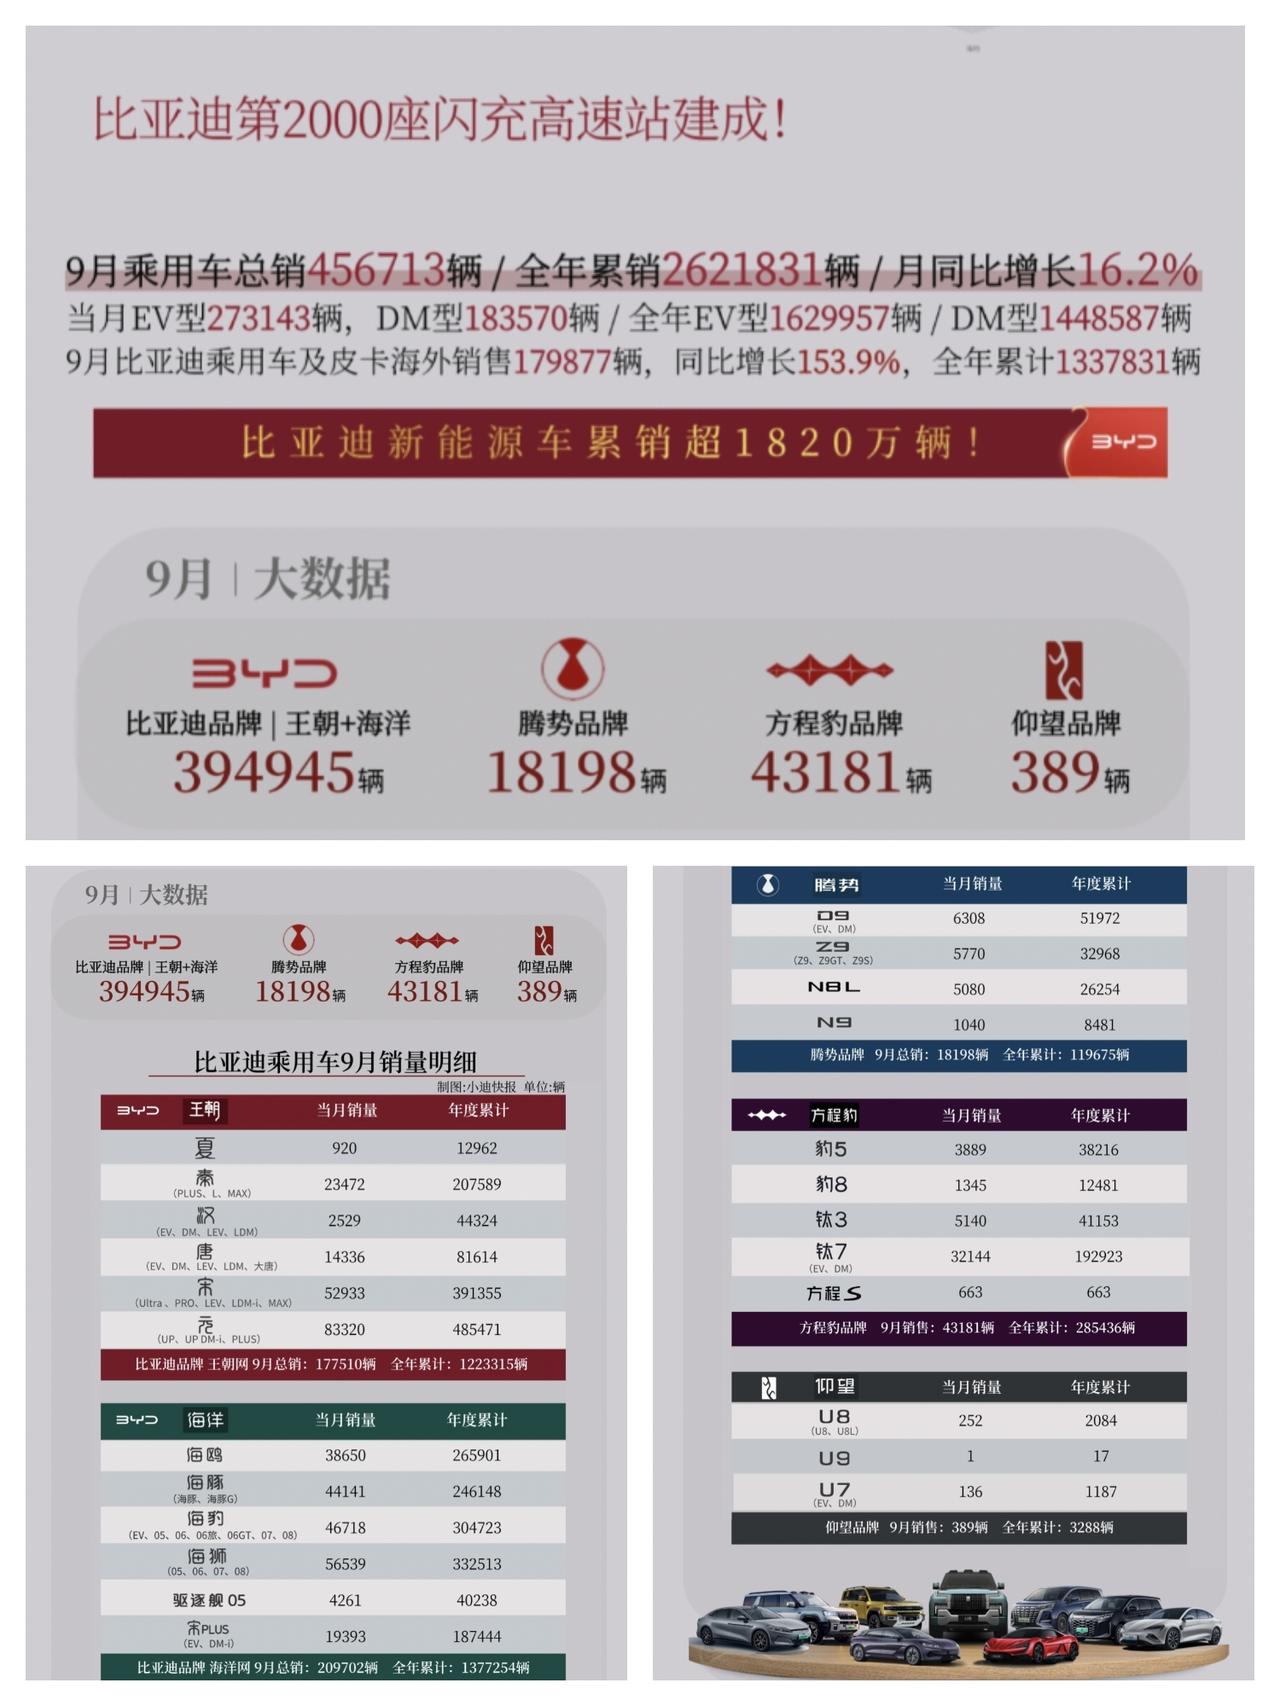
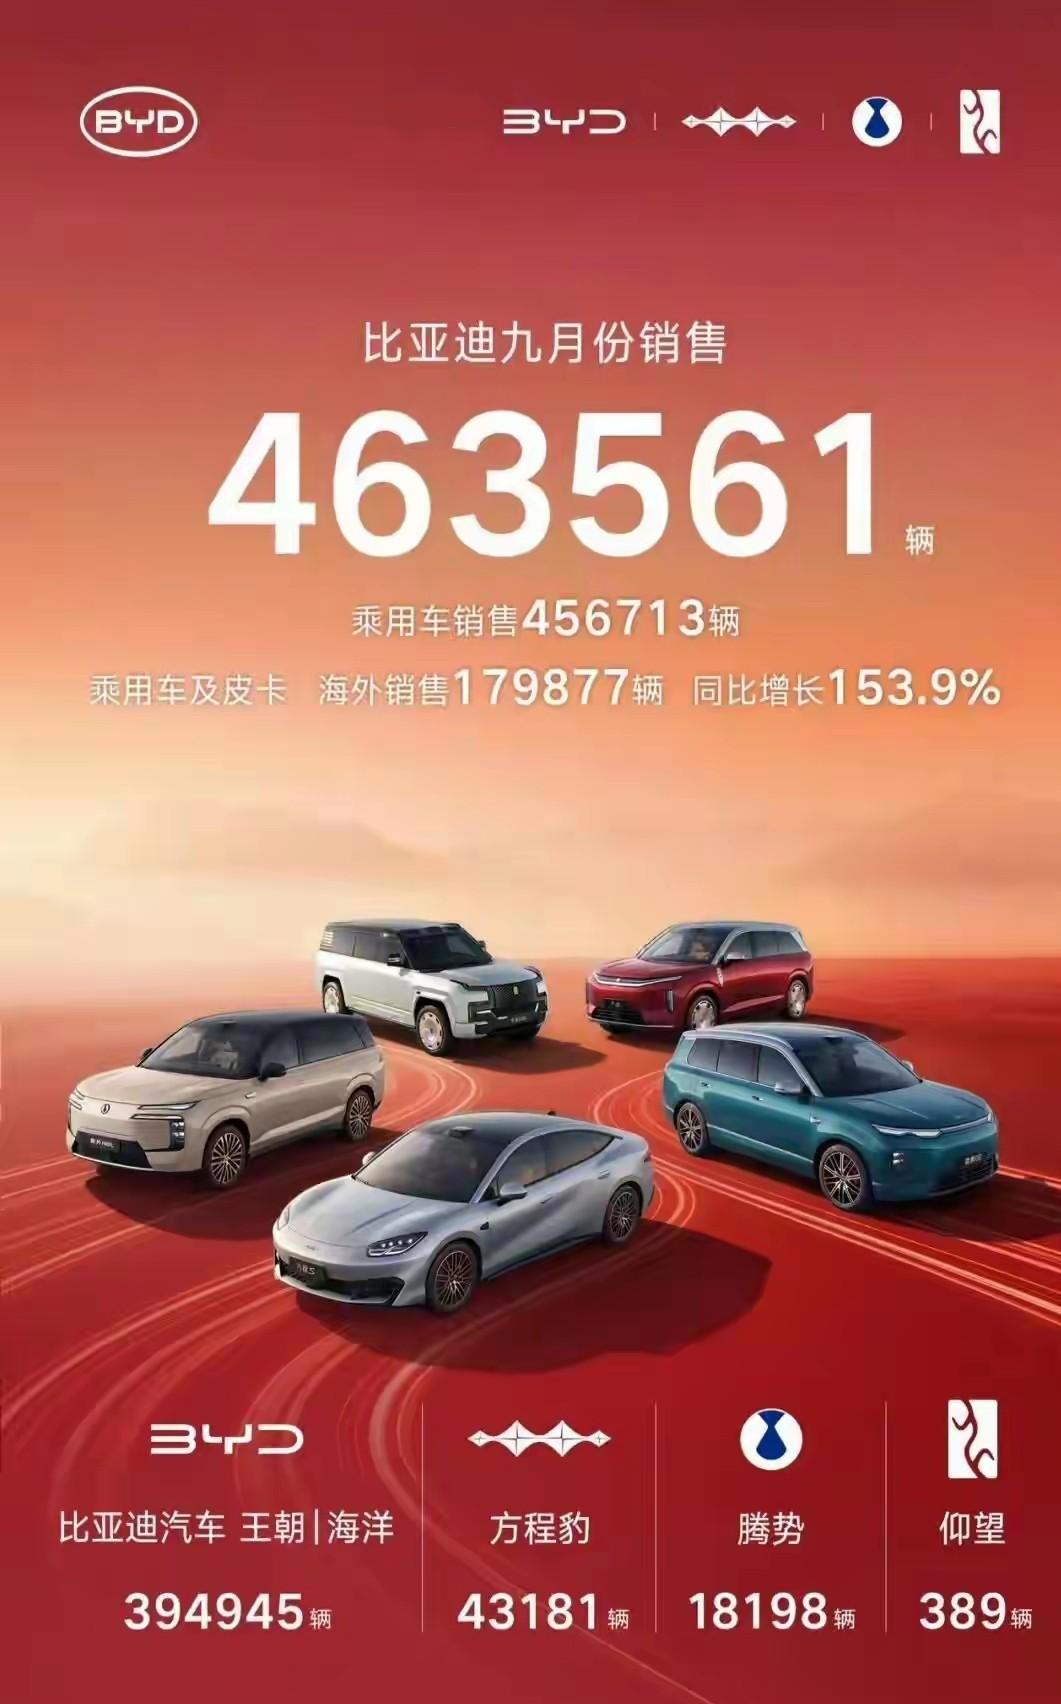
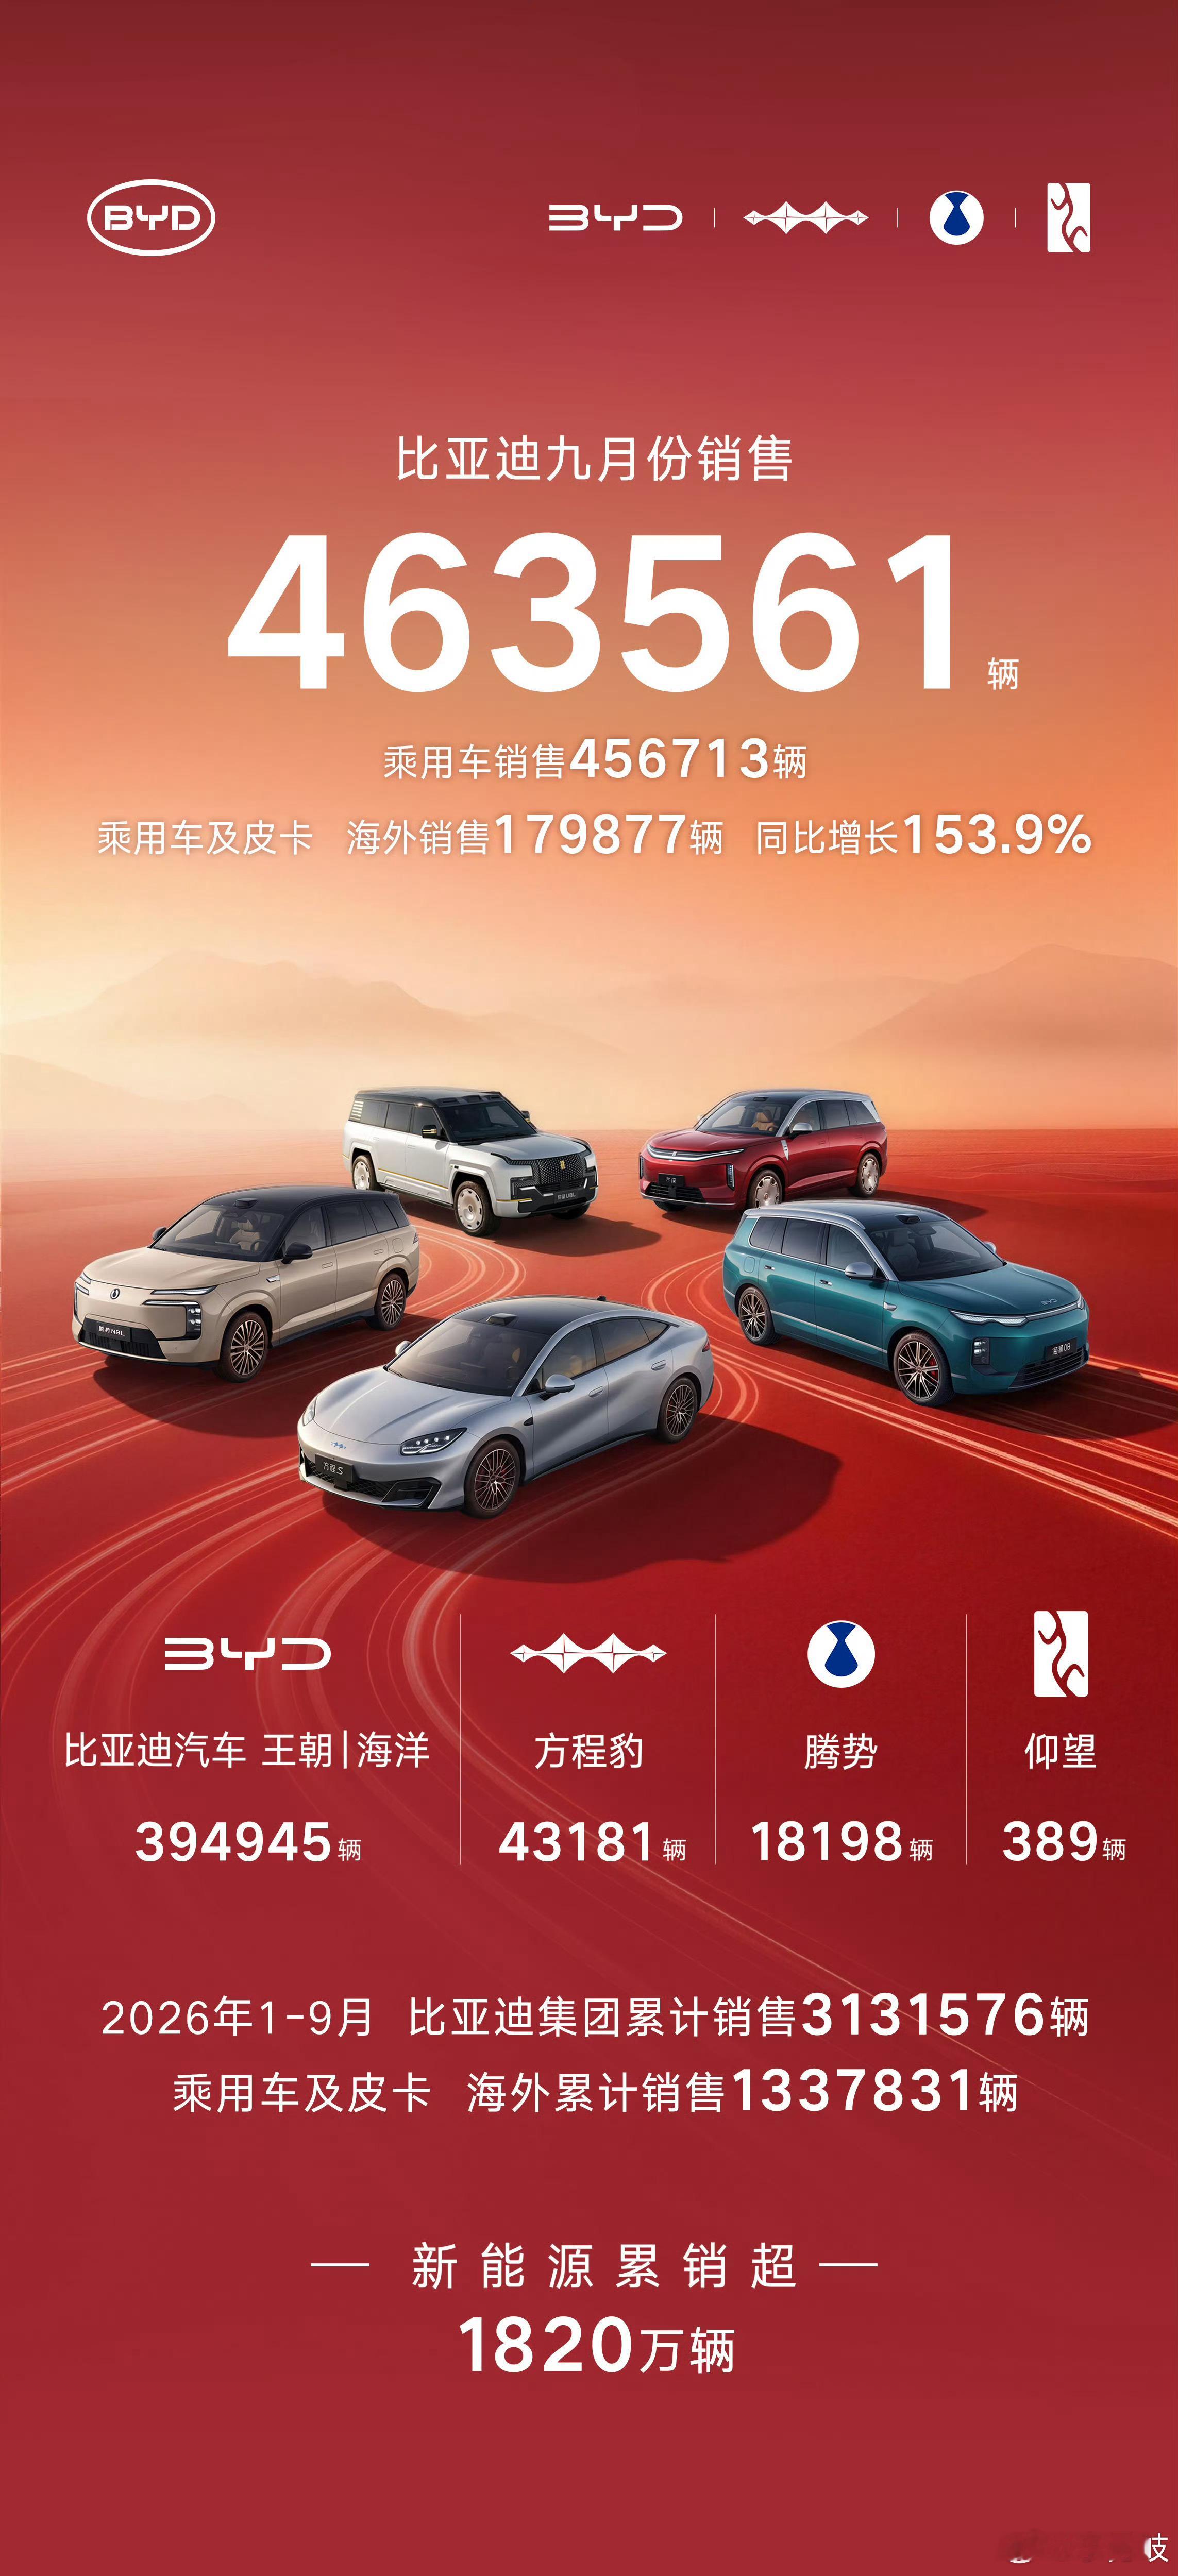
比亚迪定下全年500万辆目标,前9个月完成313.16万辆,剩余186.84万辆,意味着后面三个月平均每月要卖出62万辆。上汽的任务量几乎持平,剩余三个月月均需要做到61.77万辆。奇瑞相对轻松,月均33.11万;吉利需要每月交出40.48万;长城压力略小,月均目标29.32万。
压力断层式落在长安身上。全年目标330万辆,前9个月只完成122.59万,剩余207.41万辆分摊到三个月,每月要卖69.14万辆。而长安9月单月销量仅16万辆。两组数字放在一起,差距一目了然。以它当前的月销底盘,想要完成目标,意味着接下来单月销量要翻四倍以上,难度极高。
这个时候,销量目标已经不再只是纸面数字,直接转化成库存、渠道现金流、终端价格的三重压力。车市已经进入存量博弈时代,整体大盘不再扩张,车企的增量基本来自对手的减量。各家想要冲刺目标,最直接的手段就是向经销商压库,把车批发到渠道端,短期拉动报表销量。但经销商资金有限,库存堆高之后,资金链承压,最终只能依靠终端降价、现金优惠、置换补贴来加速清库。年终价格战,往往就是这样被倒逼出来的。
不同车企的冲刺底气完全不一样。比亚迪拥有庞大的产品矩阵、稳定的供应链,海内外市场同步发力,62万的月度目标虽然不低,但具备冲击的基础。奇瑞依托出口业务分担国内市场压力,所以任务相对从容。吉利、长城也有各自的爆款车型托底。
长安的困境,本质是目标设定和当前基本面出现错配。国内市场竞争白热化,新能源赛道被比亚迪、吉利、新势力持续挤压;海外虽然是增长方向,但短期很难爆发式放量。想要从月销16万跳到接近70万,几乎不可能单纯依靠正常自然客流。要么大幅加码终端让利,牺牲利润换订单;要么加大对经销商压货,代价是渠道库存飙升,后续会反噬经销商盈利。
这里还要分清一个关键点:车企“批发销量”和终端零售销量不是一回事。很多年底冲量,是车企把车卖给经销商,计入厂家销量,但车子并没有真正卖到消费者手上,只是转移到渠道仓库。这种冲量只是账面完成任务,积压的库存会在次年形成价格压力,透支后续市场。
行业大环境决定了这场年终大战会格外惨烈。新能源车渗透率持续走高,市场从增量转入存量厮杀,大盘总量停滞,哪怕龙头比亚迪,阶段性也会出现销量同比下滑。蛋糕不再变大,所有车企只能互相抢夺份额。
所以不是等到12月才开打,9月底开始,年终冲刺的硝烟已经升起。对于普通消费者而言,年底这段时间,终端优惠会持续放大,是购车窗口期;但对于车企和经销商来说,每多卖一台车,都要付出利润的代价。
当然,车企也存在下调年度目标的选项。如果判断目标实在无法达成,主动下调预期,避免无休止的压库和恶性降价,也是行业里常见的操作。坚持硬冲,很可能销量数字勉强达标,但利润大幅受损,渠道信心受挫。
年末这三个月,不只是一场销量数字竞赛,更是现金流、库存健康度、渠道韧性的综合考验。长安这近乎不可能完成的目标,也正是当前国内汽车行业残酷存量竞争的缩影。