欧美当年把刹车片铜含量死死卡在0.5%,明摆着就是想把中国厂商挡在门外。五年过去,结果呢?山东广饶一个县城企业,九成以上产能直接卖进了美国。30吨一批的刹车片装车发运,目的地就是美国本土。这门槛当时谁看了不摇头?可它偏偏是物理指标,不认国别只认结果。
被筛掉的,反倒是欧美本土那些改不动配方的老产能。下一张考卷更狠——欧盟欧7标准2026年11月就落地。这次谁又能活下来?
山东广饶的车间里,30吨刹车片刚完成打包,即将登上前往美国的货轮。这不是特例,而是当地企业宝泰制动的日常操作。今年以来,他们已经往美国发了800吨货,九成产能都靠北美市场消化。
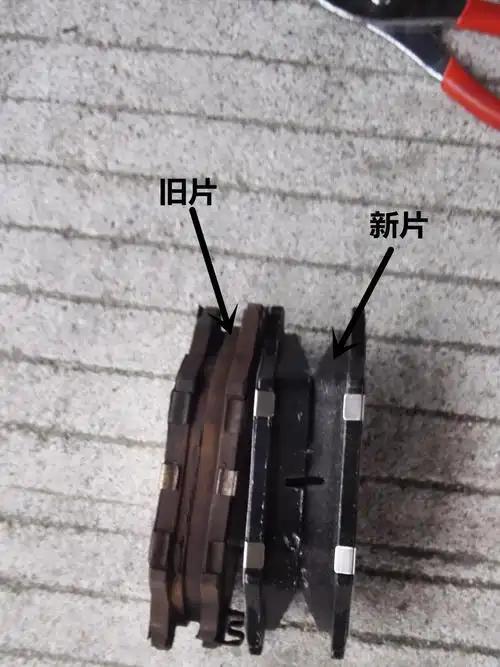
谁能想到,几年前这些企业还在为0.5%的铜含量限制发愁。传统刹车片里,铜是关键增强材料,占比通常在3%-8%。要降到0.5%以下,相当于要重构整个配方体系。
宝泰制动没走弯路,直接瞄准陶瓷纤维替代技术。他们用碳纳米纤维的中孔特性,既解决了散热问题,又能吸收有害粉尘。这套无铜配方不仅过了美国NSF的N级认证,还实现了五年抽检合格率100%。
看似针对中国的限制,最终变成了筛选强者的筛子。欧美老牌企业依赖传统工艺,改配方意味着要淘汰整条生产线,转型成本高得吓人。而中国企业船小好调头,直接在新赛道上实现了弯道超车。
这背后是整个产业集群的发力。广饶的汽车零部件集群入选了山东特色产业名单,企业们不搞大而全,专在细分赛道死磕技术。从研发到量产,一套无铜刹车片的完整转化,他们只用了两年时间。
现在欧7标准又来了,这次的要求比铜含量限制狠得多。不仅继续收紧重金属管控,还首次把制动粉尘纳入考核,乘用车要降到7毫克/公里,电动车更是低至3毫克/公里。
更严格的是测试方式。按照UN的GTR 24标准,所有数据都要在模拟真实路况的测试台上获取。从低温到高温,从缓刹到急刹,一套测试下来要覆盖几十种工况。
中国企业早就开始布局。宝泰制动的实验室里,新配方已经进入第12轮测试,目标是把粉尘排放降到欧7限值的一半。他们还优化了树脂粘合技术,让刹车片耐热温度突破650℃。
全球市场格局正在重新洗牌。2026年全球刹车片市场规模将达457亿美元,陶瓷配方的增速最快,年复合增长率接近6%。这正是中国企业的强项,目前陶瓷基刹车片出口占比已达15.1%。
欧洲本土企业却陷入两难。一方面要应对旧产能淘汰的成本压力,另一方面还要追赶中国企业的研发速度。有数据显示,欧洲市场38.5%的环保刹车片都来自中国进口。
中国的优势不止在技术迭代快。2026年中国无石棉摩擦片出口额预计突破45亿美元,平均单价涨到2.45美元/片。这说明我们不再靠低价竞争,而是靠技术溢价赚钱。
浙江绍兴、山东东营、河北沧州三大基地,贡献了全国67.3%的出口量。这种集群效应让原材料采购、技术共享成本大幅降低,中小企业也能抱团闯国际市场。
欧美企业的老路走不通了。他们习惯了靠标准制定权设置壁垒,但物理指标不会说谎。你能做到就是能做到,做不到再怎么强调“本土优势”也没用。
欧7标准不是终点,2035年所有车型的制动粉尘限值都要降到3毫克/公里。这意味着企业必须保持持续创新,不能有丝毫松懈。
中国企业的应对思路很清晰:不纠结于“为什么设限”,而是专注于“怎么达标”。这种务实态度,让我们在每次技术变革中都能抓住机会。
现在距离欧7落地只剩两个月,全球刹车片企业都在冲刺。但从目前的数据看,中国企业已经占据先机,ECE R90、SAE J431等国际认证覆盖率已达92.7%。
那些嘲笑中国企业“只会模仿”的声音,早就被现实打脸。从铜含量限制到欧7标准,每次壁垒都变成了中国制造业升级的阶梯。
未来的竞争,本质上是创新速度的竞争。谁能更快迭代配方,谁能更低成本量产,谁就能掌握话语权。这一点,中国企业已经用实践给出了答案。
欧7落地后,可能会有一批企业被淘汰。但活下来的,一定是那些不惧怕变化、主动拥抱变化的玩家。而中国制造业,显然已经做好了准备。
技术壁垒从来不是用来阻挡强者的,而是用来区分强者和弱者的。从广饶县城到全球市场,中国刹车片的故事还在继续,下一个五年,或许会更精彩。