讲一个很扎心的数据,中国民营企业500强净利润总和是1.83万亿元(2025年数据),而美国七大科技巨头(微软,谷歌,meta,亚马逊,苹果,英伟达、特斯拉)2026年上半年的净利润总和就达到3943亿美元,也就是2.7万亿人民币左右。
很多人看到这个数字,第一感觉是中国企业输了,美国企业赢了。但真正值得关注的,其实不是利润差距本身,而是为什么同样都是全球顶级公司,走到今天会出现完全不同的结果。
一个企业能赚多少钱,表面看是财务问题,背后其实是技术定价权的问题。美国这些科技巨头之所以能够拿到如此高的利润,并不是因为它们员工更多,也不是因为它们产品数量更多,而是因为它们占据了产业链最难替代的位置。
比如微软掌握企业软件生态和云服务体系,谷歌控制全球搜索和人工智能基础设施,英伟达凭借GPU架构成为AI时代算力入口,苹果依靠芯片、系统、应用商店形成封闭生态。它们卖的不只是产品,而是一整套别人短时间无法复制的技术体系。
这也是为什么英伟达在人工智能浪潮中能够迅速崛起。过去很多人认为芯片只是硬件,是制造业的一部分。但AI时代改变了规则,算力成为新的基础资源,掌握核心芯片设计和软件生态的一方,就拥有更高的话语权。
反过来看中国企业,这些年发展速度非常快,新能源汽车、消费电子、电商平台、智能制造都出现了一批世界级企业。但一个现实问题是,中国很多企业过去更擅长把一个市场做大,把供应链效率做到极致,却在底层技术积累方面投入不足。
这种差距不是一天形成的。过去几十年,中国企业经历的是从无到有的发展阶段,先解决生产能力,再扩大市场规模,再参与全球竞争。这条道路让中国制造形成了全球最完整的产业链,也造就了大量规模庞大的企业。
但进入2026年,产业竞争已经进入另外一个阶段。简单扩大产能、压低成本、快速复制模式,越来越难创造超额利润。未来真正决定企业高度的,不是生产多少产品,而是谁掌握核心技术。
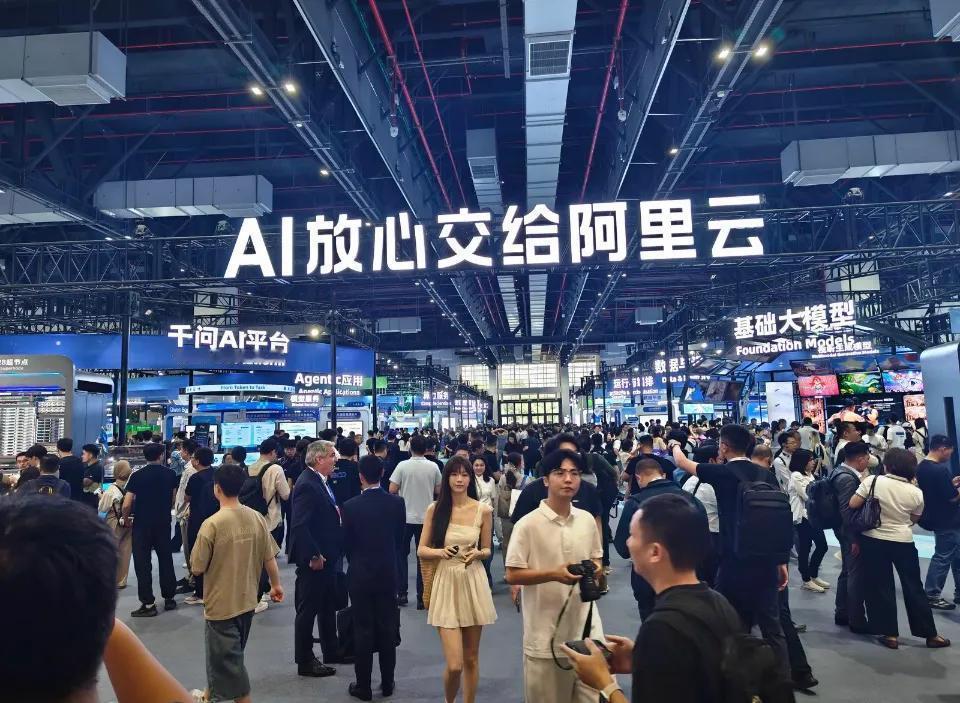
这几年,中国企业已经开始改变方向。华为持续投入芯片、操作系统和通信技术,比亚迪加码电池、电驱和智能汽车,小米进入汽车和AI生态,阿里、腾讯等互联网企业也重新加大人工智能基础设施投入。
特别是在AI竞争中,中国企业正在寻找新的突破口。美国企业优势集中在基础模型、先进芯片和全球软件生态,中国企业则依托庞大的应用市场、制造能力和工程落地速度,形成另一种竞争路径。
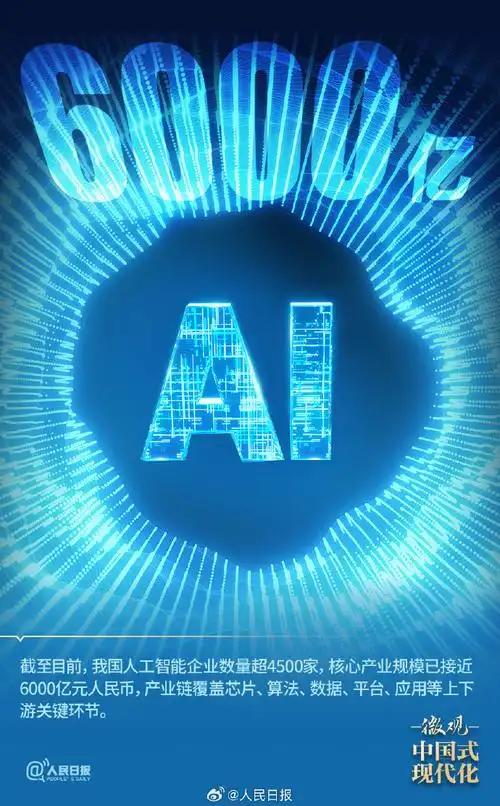
2026年9月,全球科技竞争的焦点已经从单纯的大模型参数竞争,转向AI能否真正进入产业。谁能把人工智能应用到制造、能源、汽车、医疗、金融等领域,谁就可能获得下一轮产业红利。
所以,中国企业真正需要警惕的,不是某几个美国公司利润高,而是不能长期停留在“制造规模世界第一”的位置。规模很重要,但规模不能自动变成利润,更不能自动变成技术壁垒。
美国科技巨头过去几十年的路径值得研究。它们在企业成长过程中,把大量资金投入基础研究、芯片研发、云计算建设和生态扩张。很多项目短期内看不到收益,但一旦技术成熟,就会形成巨大的商业回报。
例如苹果并不是单靠卖手机赚钱,而是通过芯片、系统、服务和硬件之间的协同提高用户黏性。2026年苹果继续推出新一代设备和芯片平台,持续强化软硬件结合模式。
中国企业过去也有一些类似机会,但部分企业在成长之后选择进入更容易赚钱的领域,比如流量竞争、商业扩张、市场争夺,而不是持续挑战基础技术难题。
当然,这并不意味着中国企业没有优势。事实上,中国拥有全球最大的制造体系、完整供应链以及大量工程人才,这些都是美国企业难以复制的条件。
新能源汽车就是一个典型案例。过去欧美车企长期占据汽车产业优势,但中国企业通过电池、电机、电控和智能化快速追赶,目前已经成为全球新能源汽车产业的重要力量。
问题在于,下一个十年竞争领域已经发生变化。汽车只是一个移动终端,未来竞争核心可能是AI芯片、智能驾驶系统、机器人和工业人工智能。如果中国企业能够把制造优势转化为技术优势,利润结构也会发生变化。
从商业规律来看,低利润并不可怕,可怕的是长期依赖低利润模式。如果企业只能靠价格竞争获得市场,就很容易陷入越来越忙、利润越来越薄的循环。
2026年的全球科技格局正在重新洗牌。美国企业依靠技术生态获取高利润,中国企业依靠产业链和应用场景寻找突破,这两种模式正在正面碰撞。
未来真正的赢家,不一定是谁现在赚的钱最多,而是谁能够建立下一代产业规则。AI时代给中国企业提供了一次重新竞争的机会,但机会不会自动到来,需要企业把更多资源投入到那些难度最高、周期最长、最需要耐心的技术方向。
过去中国企业靠速度追赶世界,下一阶段需要靠创新改变竞争位置。全球科技产业的牌局已经重新开始,谁能够掌握核心技术,谁才能在下一轮竞争中获得更大的利润空间。