芯片比黄金还贵,这次不是比喻。
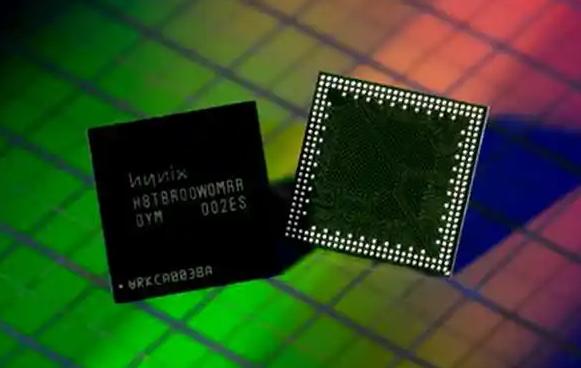
截至8月28日,服务器DDR5 16GB DRAM现货均价53.933美元一颗,芯片重约0.2克,折合每克约269.7美元,而当天黄金每克才146.8美元。原来按颗卖的东西,现在得按克称。AI服务器一口吞掉的存储产能,消费者只能跟着买单。
一颗内存芯片的克价已经是黄金的1.84倍,但全球没有一家财经媒体用“危机”来形容它。大家只是在讨论“超级周期”,在欢呼存储厂商的股价新高。涨价被美化成了景气,短缺被包装成了机遇。
这种话语转换的背后是赤裸裸的利益站位。
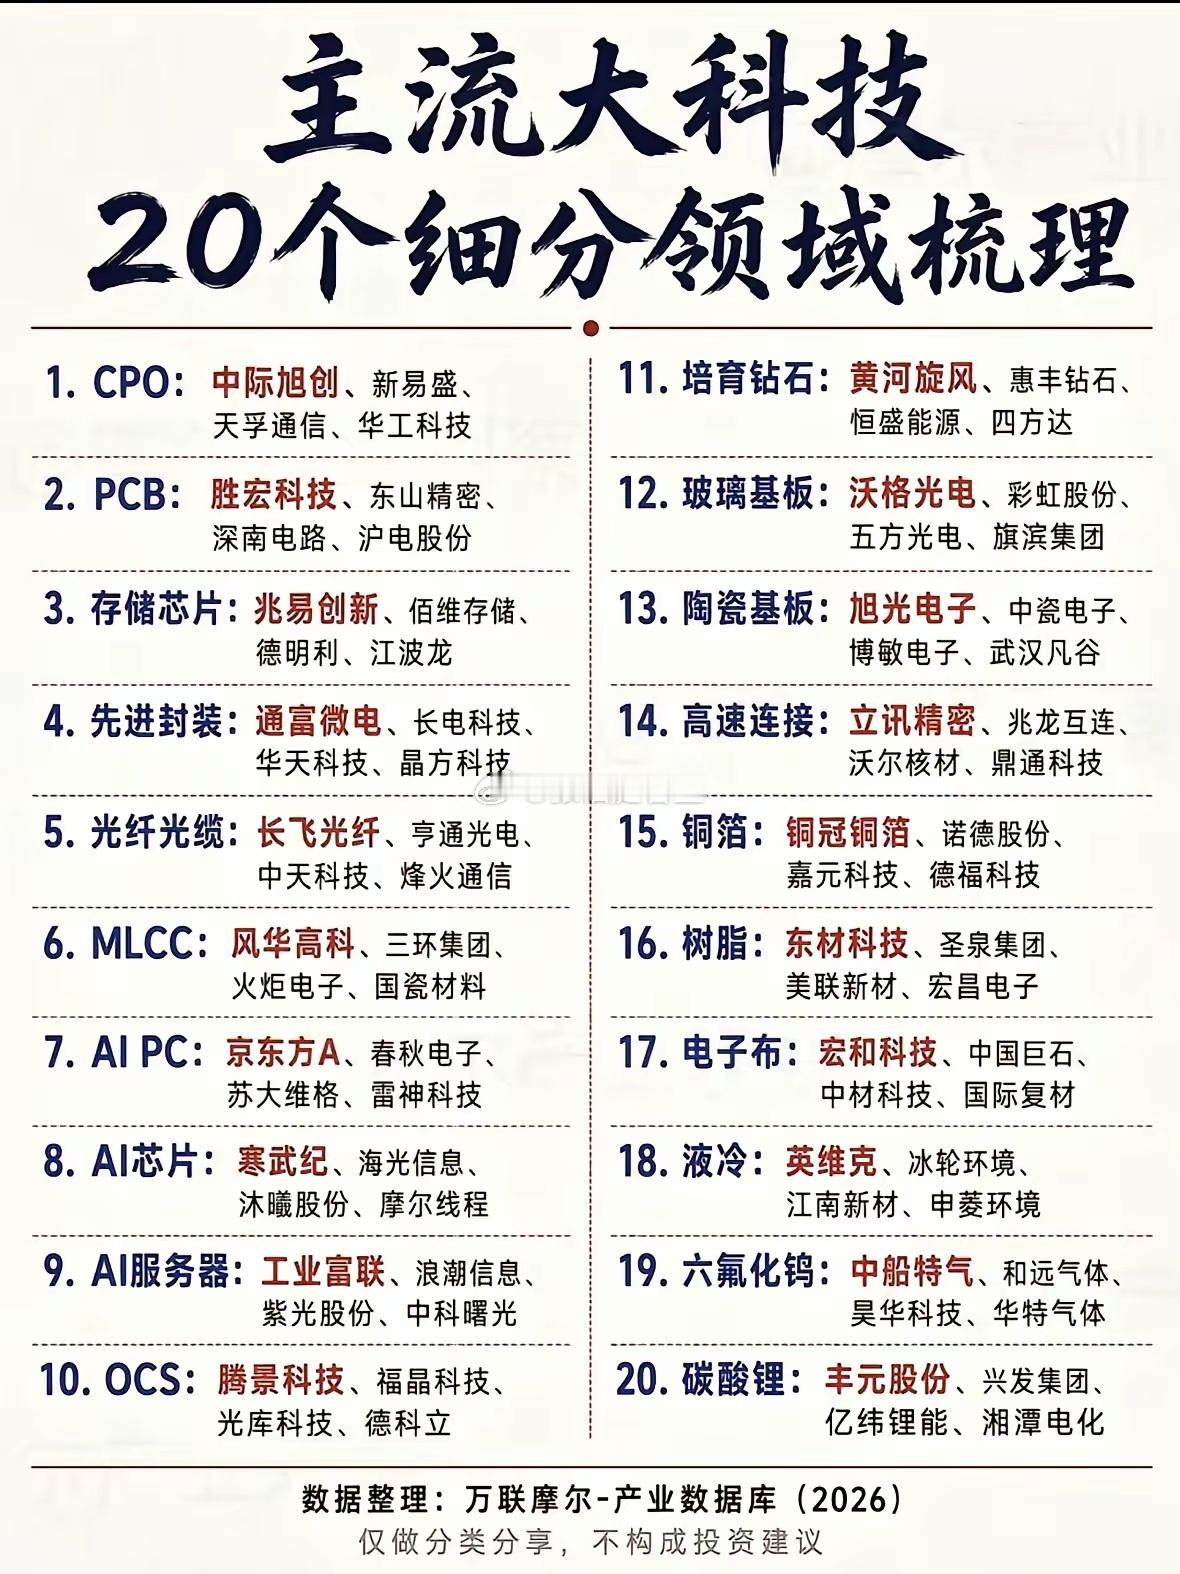
三星、SK海力士、美光三家控制着全球近95%的DRAM产量,它们集体把产能从消费级产品迁移到AI服务器用的HBM上,因为HBM的毛利率高达60%。资本永远流向利润最厚的地方,这不需要道德审判。
但问题在于,AI服务器不是凭空冒出来的需求,它是在挤占别人生存空间的基础上长出来的。
单台AI服务器对DRAM的需求是普通服务器的8到10倍,而支撑大模型运行的HBM对晶圆面积的消耗更是惊人,生产1GB HBM所需的晶圆面积是生产3GB DDR5的用量。全球的晶圆产能就那么多,给了HBM就注定给不了手机。
消费者为此付出的代价是实实在在的。
国家发改委价格监测中心的数据显示,DRAM和NAND闪存价格均创下2016年以来的最高水平,部分型号累计涨幅高达369%。12GB LPDDR5X内存成本从200元飙升至近600元,1TB UFS闪存成本由200余元涨至近600元。
千元机正在以肉眼可见的速度消失,存储芯片在手机物料成本中的占比,已经从过去的10%到15%上升到30%到40%,部分千元机型的存储成本占比逼近三成,盈利空间被完全吞噬。
魅族在官微发公告说“内存价格的持续暴涨让下一步新产品的正常商业化变成了不可为”,这话听着像告别。
更值得警惕的是产能扩张的时间差。
新建一座存储晶圆厂的完整周期需要1年半到2年,即便厂商现在决定大规模投资,新增产能也要等到2027年下半年才可能释放。而SK海力士的规划文件显示,新增产能要到2028年才可能真正落地。
这意味着什么?意味着从现在到2028年,全球消费者将持续为AI产业的狂飙买单。
手机涨价只是开始,电脑、汽车、智能家居,所有需要存储芯片的产品都会经历一轮成本重构。高盛已经把2026年DRAM价格涨幅预期上调至250%到280%。
我认为,这场存储危机暴露的不是供应问题,而是定价权问题。
当三个寡头企业可以决定把产能给谁不给谁的时候,所谓自由市场就是一个笑话。AI巨头谷歌、微软、亚马逊不惜支付50%到60%的溢价锁定产能,甚至提前半年到一年签订长约,这本质上是在用资本优势抢走普通消费者的份额。
国产存储厂商确实在这一轮涨价中获得了喘息窗口,长鑫科技从年亏百亿到日赚3亿,上半年归母净利润预计500亿元至570亿元,全球DRAM市场份额达到7.7%至8%。长江存储以1600亿元估值冲刺IPO,在3D NAND领域凭借独家Xtacking技术构筑了专利壁垒。
但我不认为国产替代能解决消费者的痛苦。
国产存储的首要任务是填补自己的产能缺口,而不是压低全球市场价格。长鑫和长江存储目前的全球市占率加起来也不过15%左右,在三大寡头面前仍然是追赶者。指望它们把价格打下来,至少目前是不现实的。
真正让人愤怒的是这个链条上的权力结构,AI巨头用溢价锁走了产能,存储厂商用产能迁移换来了高利润,只有消费者被留在了原地。你没有议价权,没有替代方案,甚至没有知情权。
芯片涨了多少、涨在哪个环节、你多付的钱去了哪里,这些信息你通通看不到。
当一颗内存芯片按克卖得比黄金还贵的时候,我们需要追问的不是“为什么这么贵”,而是“谁在决定让消费级产品缺货”。产能迁移是一个主动的商业选择,不是不可抗力。存储厂商选择优先供应AI,选择让手机厂商拿不到货,选择让千元机退出市场。
芯片按克称的时代,称出的不只是重量,更是这个行业对普通消费者的诚意。
当AI的算力狂飙成为一场盛宴,坐在餐桌旁的是科技巨头和存储寡头,而买单的人,从来没有收到过邀请函。